


No necesitas ser una persona adinerada para tener éxito al invertir en una cartera. Sin embargo, para que el rendimiento de tu cartera iguale o incluso supere al del mercado bursátil general, necesitas algunos conocimientos básicos sobre inversión. Los inversionistas pueden crear carteras alineadas con sus estrategias mediante un enfoque sistemático.
Cartera de inversión: puntos clave
- Determina la asignación de activos adecuada para tus objetivos de inversión y tolerancia al riesgo.
- Abre una cuenta de inversión y elige los activos individuales que formarán parte de tu cartera.
- Supervisa la diversificación de tu cartera y comprueba cómo han cambiado las ponderaciones.
- Como alternativa, copia en tiempo real la cartera de los inversionistas con mejor desempeño mediante NAGA Autocopy.
Abre una cuenta de inversión Prueba una cuenta demo Copia a inversionistas líderes
Definición de cartera de inversión
Una cartera de inversión es un conjunto de activos financieros propiedad de un inversionista, quien espera que generen rendimientos, aumenten de valor con el tiempo o ambas cosas. Invertir en una cartera es diferente de invertir en un negocio que administras directamente, ya que tu participación es pasiva y no intervienes en las decisiones de gestión.
La inversión de cartera puede dividirse en dos categorías principales:
- La inversión estratégica consiste en comprar activos financieros por su potencial de crecimiento a largo plazo, por los ingresos que pueden generar o por ambos motivos, con la intención de conservarlos durante mucho tiempo.
- El enfoque táctico requiere comprar y vender activos de forma activa con el objetivo de obtener ganancias a corto plazo.
Comprender estos dos enfoques proporciona una base para conocer los diferentes activos financieros que pueden formar parte de una cartera y las estrategias empleadas para equilibrar el riesgo y el rendimiento.
Carteras de inversión y asignación de activos
El primer paso consiste en determinar el nivel de riesgo con el que te sientes cómodo. Las inversiones de mayor riesgo pueden generar grandes ganancias, pero también pérdidas considerables. Por lo general, invertir en acciones ofrece los rendimientos potenciales más elevados, mientras que invertir en bonos puede aumentar la estabilidad del valor de la cartera.
Para asignar tus activos, debes considerar tres aspectos fundamentales: tus objetivos financieros, tu horizonte de inversión y tu tolerancia al riesgo.
Objetivos financieros
Antes de comenzar a crear tu cartera, identifica tus objetivos financieros a corto, mediano y largo plazo. Los objetivos a corto plazo deben alcanzarse en menos de tres años e incluyen, por ejemplo, unas vacaciones o la remodelación de una vivienda. Los objetivos a mediano plazo abarcan entre tres y diez años y pueden incluir el pago de los estudios universitarios de los hijos. Los objetivos a largo plazo, como planificar la jubilación o comprar una casa, pueden requerir más de diez años. Por lo tanto, la asignación de activos debe reflejar estos objetivos.
Horizonte de inversión
Es el periodo durante el cual esperas mantener una inversión. El horizonte de los distintos activos de tu cartera debe definirse según tus objetivos financieros. La cartera debería incluir activos cuyos plazos se adapten a tus metas a corto, mediano y largo plazo.
Tolerancia al riesgo
La tolerancia al riesgo es el nivel de riesgo que puedes asumir y depende de tus ingresos, gastos y disposición a aceptar posibles pérdidas. Varía entre personas y también puede cambiar con el tiempo. Por ejemplo, puede aumentar a medida que crecen tus ingresos y disminuir si tienes más dependientes o gastos. La edad también influye, ya que quienes se acercan a la jubilación pueden estar menos dispuestos a asumir riesgos elevados.
Diversificación del riesgo
La diversificación del riesgo es uno de los pilares de una inversión responsable. Parte del principio de que cada activo presenta un nivel de riesgo diferente y consiste en distribuir el dinero entre distintos activos para reducir el impacto de los riesgos asociados con una única clase. Las inversiones de bajo riesgo suelen ofrecer rendimientos inferiores, mientras que las de alto riesgo pueden generar ganancias mayores.
Al invertir en diferentes clases de activos, podemos buscar un equilibrio entre riesgo y seguridad. La diversificación también debe aplicarse dentro de cada clase. Distribuir las inversiones entre diferentes industrias y mercados protege la cartera frente a una caída repentina en un área específica al limitar su impacto. Los riesgos asociados con las acciones de alto crecimiento deberían compensarse con activos de menor riesgo y rendimiento, como determinados valores negociables o bonos.
Cómo crear una cartera de inversión
Una estrategia de inversión responsable tiene en cuenta tus gastos actuales y te permite planificar objetivos a corto y largo plazo. El aspecto más importante al crear una cartera es equilibrar las oportunidades de crecimiento y los riesgos. Para ello, debes comprender tu tolerancia al riesgo y construir una cartera diversificada.
- Elige una cuenta que se adapte a tus objetivos.
- Selecciona las inversiones según tu tolerancia al riesgo.
- Determina la mejor asignación de activos para ti.
- Rebalancea tu cartera cuando sea necesario.
1. Elige una cuenta que se adapte a tus objetivos
Para crear una cartera, necesitarás una cuenta de inversión con un bróker como NAGA.com. Los distintos brókeres de bolsa ofrecen diferentes tipos de cuentas, planes de comisiones y mercados.
Las cuentas de inversión son especialmente adecuadas para la estrategia tradicional de comprar y mantener, en la que una persona adquiere directamente un activo con la intención de conservarlo durante un periodo prolongado y venderlo más adelante para obtener ganancias.
Son diferentes de las cuentas de trading, que se utilizan para especular sobre el precio futuro de un mercado mediante productos derivados. Estos productos obtienen su valor de un activo subyacente y no exigen que el trader sea propietario del activo para abrir una posición.
Además de abrir una posición larga tradicional, los traders pueden intentar aprovechar los mercados cuyos precios están bajando mediante una posición corta. Esto crea otra posibilidad de obtener ganancias, aunque también implica riesgos.
Antes de elegir una cuenta, piensa exactamente para qué quieres invertir. Ten en cuenta que NAGA.com ofrece ambas posibilidades: puedes comprar acciones y fondos tradicionales y operar con CFD sobre acciones, índices, bonos, materias primas, Forex y criptomonedas.
Conoce las ventajas del trading de CFD
2. Selecciona las inversiones según tu tolerancia al riesgo
Después de abrir una cuenta de inversión, tendrás que incorporar a la cartera los activos en los que deseas invertir. Estos son algunos de los tipos de inversión más habituales:
Acciones
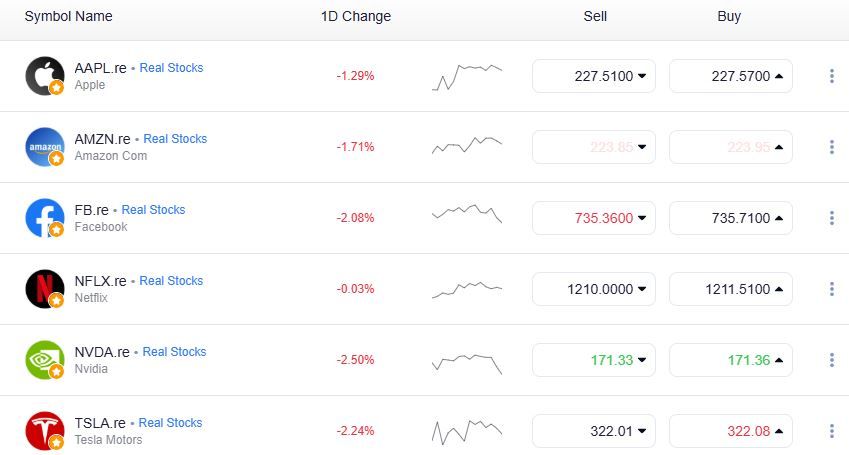
Solo con fines ilustrativos
Las acciones representan una pequeña participación en la propiedad de una empresa. Los inversionistas compran acciones que creen que aumentarán de valor con el tiempo. El riesgo es que el precio no suba o incluso pierda valor. Para reducir ese riesgo, muchas personas invierten mediante fondos —como fondos indexados, fondos de inversión o ETF— que mantienen acciones de numerosas empresas. Si decides comprar acciones individuales, suele ser prudente destinarles únicamente entre el 5 % y el 10 % de la cartera.
Bonos
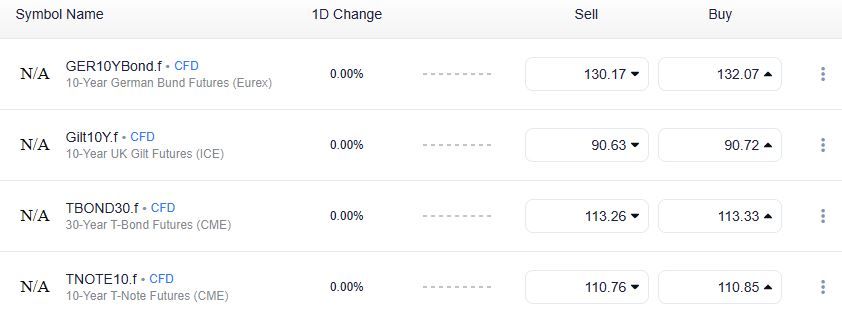
Solo con fines ilustrativos
Los bonos son préstamos concedidos a empresas o gobiernos que se devuelven con intereses a lo largo del tiempo. Se consideran inversiones más seguras que las acciones, pero normalmente ofrecen rendimientos inferiores. Como al invertir en bonos sabes cuánto recibirás en intereses, se los denomina inversiones de renta fija. Su rendimiento puede ayudar a equilibrar las inversiones más arriesgadas, como las acciones, dentro de una cartera.
Fondos
Solo con fines ilustrativos
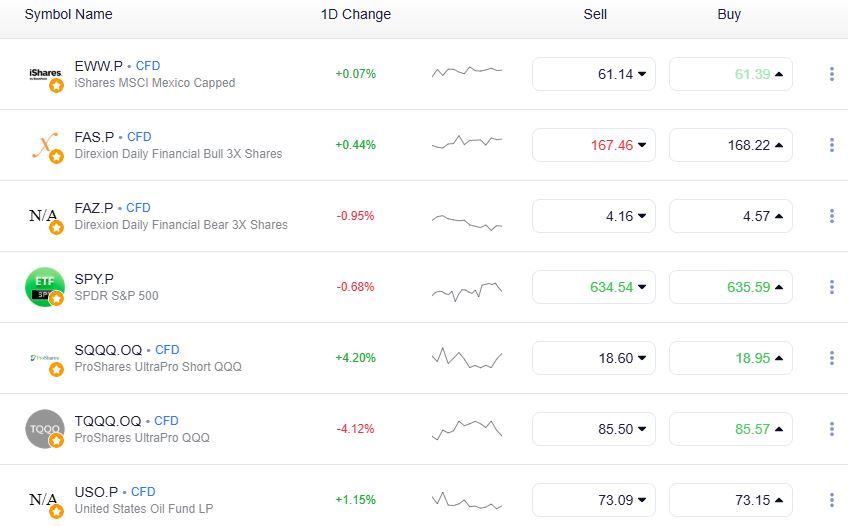
Los fondos indexados y ETF intentan replicar el desempeño de un índice de mercado, como el USA500, o de industrias o mercados específicos, como el dólar estadounidense, el petróleo, el oro e incluso Bitcoin. Como no requieren que un gestor seleccione activamente las inversiones, estos instrumentos suelen cobrar comisiones inferiores a las de los fondos administrados de manera activa.
Si quieres que tus inversiones también generen un impacto fuera de tu cartera, puedes considerar la inversión de impacto. Este enfoque permite elegir inversiones según tus valores. Por ejemplo, algunos fondos medioambientales solo incluyen empresas con bajas emisiones de carbono. Otros invierten en compañías de energía verde, acciones de empresas mineras de oro y vehículos eléctricos.
¿Quieres conocer otros tipos de inversión? Obtén información sobre los fondos de inversión inmobiliaria (REIT), los futuros, las opciones y las inversiones alternativas, como Forex, las criptomonedas o los NFT.
Aunque puedes considerar otros bienes como inversiones —por ejemplo, una vivienda, un automóvil o una obra de arte—, estos normalmente no se incluyen dentro de una cartera de inversión.
3. Determina la mejor asignación de activos para ti
Supongamos que quieres invertir principalmente en fondos, algunos bonos y unas pocas acciones individuales. ¿Cómo decides qué proporción debe ocupar cada clase de activo? La manera en que divides la cartera entre diferentes activos se denomina asignación de activos y depende en gran medida de tu tolerancia al riesgo.
Al crear una cartera desde cero, puede resultar útil observar modelos que sirvan como referencia para distribuir los activos. Los siguientes ejemplos muestran cómo pueden estructurarse las carteras conservadoras, moderadas y agresivas.
Cartera conservadora
Esta cartera invierte en productos de renta fija y está diseñada para inversionistas con una gran aversión al riesgo o un horizonte temporal corto. La exposición se concentra principalmente en bonos gubernamentales y corporativos, además de bonos de alto rendimiento, vinculados a índices y de mercados emergentes. Los rendimientos proceden principalmente de la reinversión de los ingresos y existe muy poco margen para el crecimiento del capital.
Cartera moderada
Esta cartera invierte principalmente en productos de renta fija, como bonos gubernamentales, corporativos y de alto rendimiento, pero también mantiene cierta exposición a acciones con dividendos, acciones de valor y activos alternativos como el oro. Está diseñada para inversionistas que buscan proteger sus ahorros y superar la inflación a largo plazo.
Cartera equilibrada
Esta cartera combina en proporciones similares productos de renta fija y acciones internacionales, además de algunos activos alternativos, como bienes raíces y oro. Está diseñada para inversionistas que quieren aumentar sus ahorros con el tiempo y aprovechar la diversificación adicional que ofrece la renta fija. Los rendimientos proceden de una combinación de crecimiento del capital y reinversión de ingresos.
Cartera de crecimiento
Esta cartera invierte principalmente en acciones internacionales, además de mantener exposición a productos de renta fija y activos alternativos para mejorar la diversificación. Está diseñada para inversionistas con una tolerancia al riesgo elevada que están dispuestos a soportar fluctuaciones considerables para intentar obtener crecimiento a largo plazo. Los rendimientos proceden principalmente de la apreciación del capital y de la reinversión de ingresos.
Cartera agresiva
Esta cartera invierte principalmente en acciones de crecimiento, con una exposición residual a productos de renta fija y activos alternativos. Está destinada a inversionistas con una tolerancia al riesgo muy elevada o un horizonte temporal amplio que pueden asumir fluctuaciones importantes en sus ahorros para intentar obtener un mayor crecimiento a largo plazo. Los rendimientos proceden principalmente de la apreciación del capital y de la reinversión de ingresos.
4. Rebalancea tu cartera cuando sea necesario
Una vez creada la cartera, debes analizarla y rebalancearla periódicamente, ya que los movimientos de los precios pueden modificar las ponderaciones iniciales. Para evaluar la distribución real de los activos, clasifica cuantitativamente las inversiones y determina qué proporción representa cada una dentro del total.
Tu situación financiera, tus necesidades futuras y tu tolerancia al riesgo también pueden cambiar con el tiempo. Si esto sucede, quizás debas ajustar la cartera. Si tu tolerancia al riesgo ha disminuido, podrías reducir el número de acciones. Si ahora estás dispuesto a asumir más riesgo, la distribución podría incorporar una pequeña proporción de acciones de baja capitalización y mayor volatilidad.
Para rebalancear la cartera, identifica las posiciones sobreponderadas e infraponderadas. Por ejemplo, supongamos que el 30 % de tus activos está invertido en acciones de baja capitalización, pero la asignación prevista para esa clase es solo del 15 %. El rebalanceo consiste en determinar cuánto debes reducir esa posición y distribuir entre otras clases de activos.
Una vez que determines qué valores debes reducir y en qué cantidad, decide cuáles de las posiciones infraponderadas comprarás con los ingresos obtenidos al vender las posiciones sobreponderadas.
Consejos para crear una cartera de inversión
En esta etapa deberías tener una idea más clara de cómo administrarás el proceso de inversión. Ya sabes por qué quieres invertir, cuánto dinero y tiempo puedes destinar, cuánto crecimiento deseas obtener y en qué plazo.
Ahora debes realizar una evaluación realista. Invertir dinero implica riesgos. Debes pensar detenidamente en todo lo que podría afectar la creación de tu patrimonio y desarrollar un plan para afrontar esas situaciones si llegan a producirse.
Estos consejos pueden ayudarte a prepararte para distintos riesgos futuros.
1. Comprueba los rendimientos promedio del mercado en el que quieres invertir
Si nunca has invertido, es imposible saber con exactitud cuánto podrías ganar con un activo. Por ello, tu estrategia debería tener en cuenta el rendimiento anual promedio del mercado. Recuerda que este dato solo ofrece una referencia sobre el desempeño pasado y no garantiza que los resultados continúen después de invertir tu dinero.
Conocer el rendimiento aproximado puede ayudarte a elegir inversiones con las que intentar alcanzar tus objetivos. También permite ajustar la estrategia si es necesario, ya que podrás evaluar si la meta es realista dentro del plazo previsto.
Sin embargo, un activo o mercado que genera rendimientos más elevados también puede presentar una mayor volatilidad y, por lo tanto, más riesgo.
Recuerda que invertir es una actividad a largo plazo, por lo que obtener dinero rápidamente no debería ser tu objetivo. Los activos con un historial más sólido de rendimientos constantes deberían representar la mayor parte de la cartera.
2. Considera cuánto podrías perder
El principal riesgo de invertir es que el valor de la inversión disminuya justo cuando necesitas acceder al dinero. Aunque resulta imposible saber cuánto podrías perder, revisar el historial del activo puede darte una referencia.
No obstante, algunos acontecimientos sin precedentes pueden provocar una caída incluso en un mercado que normalmente presenta un buen desempeño. Por ejemplo, el US Tech 100 había alcanzado varios máximos históricos antes de la propagación del nuevo coronavirus en 2019 y 2020.
Cuando la pandemia se extendió mundialmente, el índice sufrió una caída considerable porque las restricciones limitaron las actividades de muchas de sus empresas.
Posteriormente, los mercados bursátiles y los principales índices bursátiles recuperaron esas pérdidas. Sin embargo, si hubieras invertido en un ETF que siguiera al Nasdaq 100 y vendido antes de la recuperación, habrías registrado una pérdida importante.
3. Conoce la medida adecuada que debes tomar
Ver cómo una inversión pierde valor puede llevarte a venderla prematuramente. Estudiar los patrones del activo en el mercado permite comprender aspectos importantes sobre su comportamiento.
Al igual que una oferta en una tienda, la caída del precio de las acciones puede representar una oportunidad de compra. En lugar de vender activos que podrían recuperarse, puedes aumentar tus tenencias con la expectativa de que el mercado se recupere. Otra alternativa consiste en cubrir la cartera mediante CFD.
Al revisar el historial de un activo, analiza cuánto cayó antes de recuperarse y cuánto tiempo tardó en hacerlo. Tener esta información a mano puede ayudarte a mantener la calma durante una nueva caída, ya que comprenderás que los descensos forman parte de la inversión.
Sin embargo, los mercados financieros son volátiles. No existe ninguna garantía de que un activo vuelva a alcanzar los niveles anteriores simplemente porque lo haya hecho en el pasado.
4. Protege tu cartera con una orden stop loss
Una cartera de inversión está diseñada esencialmente para el largo plazo. Mantener las inversiones durante un periodo prolongado permite que se desarrollen tanto sus oportunidades como los riesgos asociados. Para los inversionistas a largo plazo, una estrategia de comprar y mantener puede resultar más adecuada que el day trading o incluso el swing trading, que exigen supervisión constante y amplios conocimientos del mercado.
Al mismo tiempo, es importante limitar las pérdidas mediante estrategias como una orden stop loss. Es una instrucción enviada al bróker para comprar o vender un valor cuando alcanza un precio determinado.
Por ejemplo, si estableces el stop loss en un 12 %, el bróker venderá la acción cuando su precio caiga un 12 % con respecto al importe que pagaste, lo que evita que la posición siga acumulando pérdidas.
5. Estudia el mercado y evalúa los riesgos cualitativos de las acciones
Para invertir a largo plazo, también debes dedicar tiempo a estudiar los mercados y comprender los factores que influyen en sus movimientos. Los principales incluyen el mercado monetario, el mercado de capitales, el mercado crediticio, el mercado de divisas y el mercado de deuda. Las políticas de la Reserva Federal y otros bancos centrales, la inflación, la oferta y la demanda son algunos de los factores que afectan sus fluctuaciones.
También debes evaluar los riesgos asociados con cada acción antes de invertir. Para realizar un análisis cualitativo, considera los antecedentes de la empresa, su gobierno corporativo y cumplimiento normativo, sus ventajas competitivas, el valor de su marca y la existencia de prácticas de gestión de riesgos.
Conclusión
Durante todo el proceso de creación de la cartera, es fundamental mantener la diversificación. No basta con poseer valores de cada clase de activo; también debes diversificar dentro de cada una. Asegúrate de distribuir las inversiones de una misma clase entre diferentes subcategorías y sectores.
Como mencionamos, los ETF permiten conseguir una buena diversificación. Estos instrumentos ayudan a los inversionistas individuales con cantidades relativamente pequeñas de dinero a beneficiarse de economías de escala similares a las de los grandes gestores de fondos y los inversionistas institucionales.
Recursos gratuitos
Antes de comenzar a crear una cartera, considera utilizar los recursos educativos que ofrecemos, como NAGA Academy o una cuenta demo. NAGA Academy dispone de numerosos cursos de inversión. Cada uno aborda un concepto o proceso financiero diferente, como los fundamentos del análisis, para ayudarte a convertirte en un mejor trader o tomar decisiones de inversión más informadas.
Nuestras cuentas demo son un entorno adecuado para aprender más sobre la compra de acciones tradicionales y el trading apalancado. Podrás comprender de cerca cómo funcionan los CFD y experimentar cómo es operar con apalancamiento antes de arriesgar capital real.
Fuentes:
https://www.mpfa.org.hk/en/mpf-investment/portfolio/factors-to-consider
https://www.investing.com/academy/trading/what-is-an-investment-portfolio


