

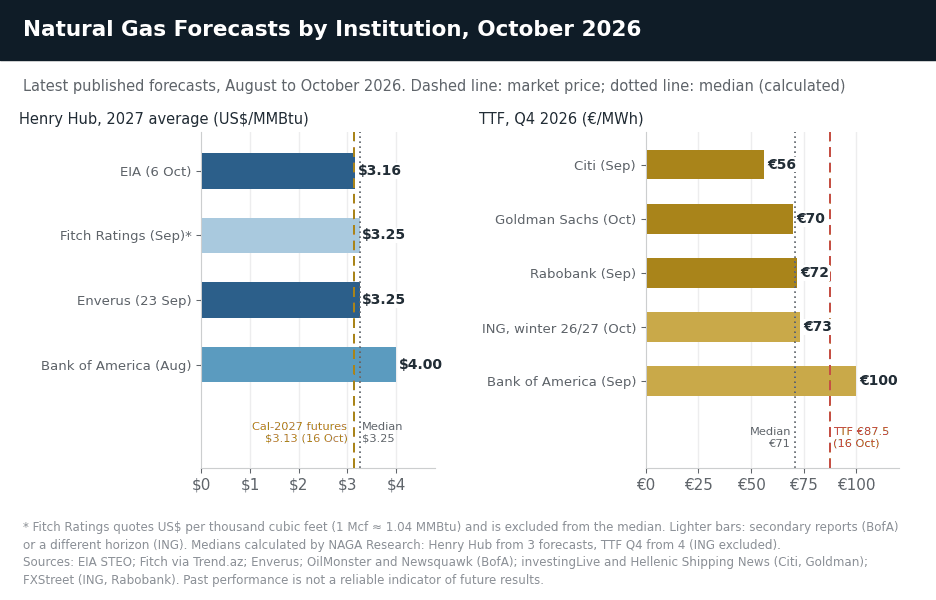
¿Se espera que suban los precios del gas natural? Un poco este invierno y, después, no mucho más, según la mayoría de los analistas. La EIA prevé que el precio al contado de Henry Hub promedie $3,30 en el cuarto trimestre de 2026 y $3,47 en el primer trimestre de 2027, a medida que aumente la demanda de calefacción, y luego $3,16 para el conjunto de 2027, ya que el crecimiento de la producción superará la nueva demanda de gas natural licuado (GNL). La mediana de tres pronósticos para 2027 expresados en US$/MMBtu y publicados desde agosto por la EIA, Enverus y Bank of America es de $3,25. En Europa, la mayoría de los bancos espera que la referencia TTF baje desde su nivel más alto desde 2022: la mediana de cuatro pronósticos bancarios para el cuarto trimestre de 2026 es de €71 por megavatio hora (MWh), frente a un cierre de mercado de €87,55 el 16 de octubre.
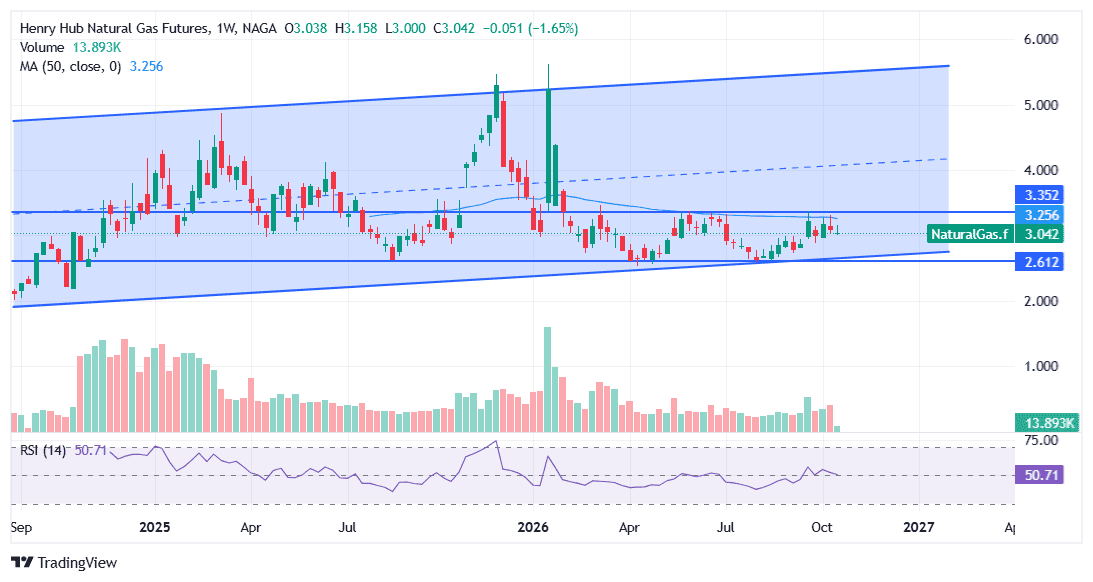
Los precios del gas natural en Henry Hub han registrado fuertes oscilaciones en 2026. La tormenta invernal Fern llevó el precio al contado a un récord histórico diario de $30,72 el 23 de enero, y los futuros del contrato de vencimiento más cercano saltaron de $3,10 el 16 de enero a $7,46 el 28 de enero, su cierre más alto desde septiembre de 2022. Los precios se desplomaron en cuanto pasó el frío: el contrato de marzo cayó un 26% el 2 de febrero, su mayor descenso diario en unos 30 años, y los futuros cerraron en $2,52 el 24 de abril, su nivel más bajo desde finales de 2024. Desde mayo, el contrato de vencimiento más cercano ha cotizado principalmente entre $2,60 y $3,35.
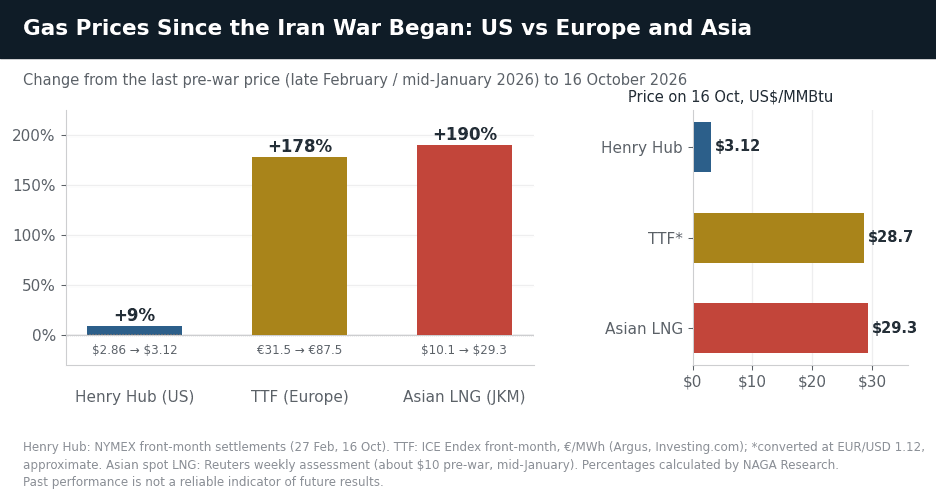
Lo más relevante es la brecha entre Estados Unidos y el resto del mundo. Desde que comenzó la guerra entre Estados Unidos, Israel e Irán el 28 de febrero, los ataques iraníes han dañado alrededor del 17% de la capacidad de GNL de Qatar en Ras Laffan, según el director ejecutivo de QatarEnergy, y el tráfico de buques metaneros por el estrecho de Ormuz, por donde transitaba aproximadamente una quinta parte del GNL mundial, se ha desplomado. La referencia europea TTF ha subido alrededor de un 178% desde el inicio de la guerra y el GNL al contado en Asia se sitúa aproximadamente un 190% por encima de su nivel previo al conflicto, de unos $10, mientras que los futuros de Henry Hub han subido cerca de un 9%. Las plantas de exportación estadounidenses ya operaban casi a plena capacidad, por lo que no pueden enviar mucho más gas para aprovechar esos precios más altos: «Nuestros supuestos para Henry Hub se mantienen sin cambios debido a la limitada capacidad de licuefacción disponible en Estados Unidos», señaló Fitch Ratings en septiembre.
«El gas natural podría adquirir cada vez más relevancia a medida que el hemisferio norte avance en el período invernal», afirma Frank Walbaum, analista de mercados de NAGA y exgestor de fondos de cobertura, en el informe de NAGA Perspectivas del mercado para el cuarto trimestre de 2026. «La estacionalidad, las previsiones meteorológicas, los inventarios y las interrupciones en el mercado energético pueden provocar movimientos significativos de los precios».
Pronóstico del gas natural y previsiones de precio – Resumen
- Pronóstico del precio del gas natural para el invierno de 2026–27: Los analistas prevén precios ligeramente más altos y volátiles. La EIA espera que Henry Hub promedie $3,30 en el cuarto trimestre de 2026 y $3,47 en el primer trimestre de 2027, cerca de lo que descuenta el mercado de futuros: el 16 de octubre, la cesta de contratos invernales de noviembre a marzo cerró con un promedio de $3,26. La previsión de Bank of America de $3,80 para el segundo semestre de 2026 es la más alcista entre las recientes. El clima determinará el resultado, y la NOAA prevé un episodio fuerte de El Niño, que suele traer temperaturas más suaves al norte de Estados Unidos.
- ESCENARIO BASE DE LOS ANALISTAS: unos $3,30–3,50 este invierno y $3,15–3,25 en 2027 – Se espera que los inventarios entren en el invierno alrededor de un 2% por encima del promedio de cinco años, que las exportaciones de GNL se mantengan cerca de niveles récord y que la producción siga creciendo. Esta trayectoria sustenta los pronósticos de la EIA ($3,30 en el cuarto trimestre y $3,16 en 2027), Fitch Ratings ($3,25 por Mcf en 2027) y Enverus ($3,25 en 2027), y se aproxima a la curva de futuros.
- ESCENARIO DE INVIERNO FRÍO (ilustrativo): de vuelta por encima de $4 – Un invierno temprano y frío reduce los inventarios por debajo del promedio de cinco años. Enero de 2026 mostró lo rápido que puede ocurrir: la tormenta invernal Fern provocó una retirada semanal récord de 360 Bcf y elevó los futuros del contrato de vencimiento más cercano de unos $3,10 a $7,46 en siete sesiones. El contrato de enero de 2027 ya incorpora una prima invernal ($3,76 el 16 de octubre), que aumentaría con una ola de frío.
- ESCENARIO DE INVIERNO SUAVE (ilustrativo): $2,50–3,00 – Un episodio fuerte de El Niño mantiene temperaturas cálidas en el norte de Estados Unidos, los inventarios terminan el invierno muy por encima del promedio y la producción récord de las cuencas Pérmica y Haynesville presiona los precios hasta la primavera. Incluso en su escenario base, la EIA sitúa Henry Hub en $2,64 en el segundo trimestre de 2027, con mínimos mensuales de $2,60 en abril y mayo, y la curva de futuros valora abril de 2027 en $2,56; un invierno suave podría adelantar la llegada a esos niveles.
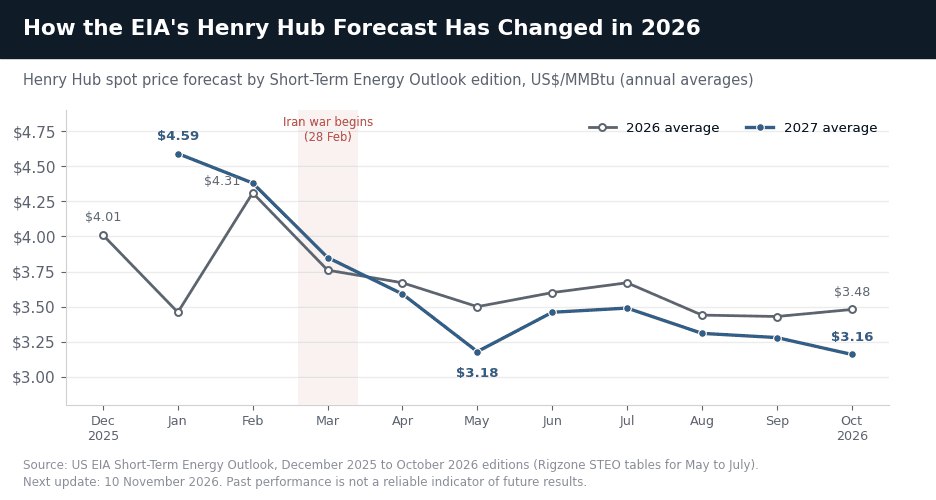
- Predicción del precio del gas natural para 2027: Los analistas prevén precios promedio más bajos que en 2026, con una primavera más débil. La EIA espera que Henry Hub promedie $3,16 en 2027, frente a $3,48 en 2026, a medida que la producción de gas seco aumente hasta un récord de 116,1 mil millones de pies cúbicos diarios (Bcf/d) y supere la nueva demanda de GNL. Ha recortado su pronóstico para 2027 en cada uno de sus tres últimos informes, desde los $4,59 previstos en enero. Los pronósticos publicados desde agosto oscilan entre unos $3,13 (conversión de los $3,25 por Mcf de Fitch Ratings) y $4,00 (Bank of America); la mediana de los tres expresados en US$/MMBtu es de $3,25, y los futuros del año calendario 2027 cerraron con un promedio de $3,13 el 16 de octubre.
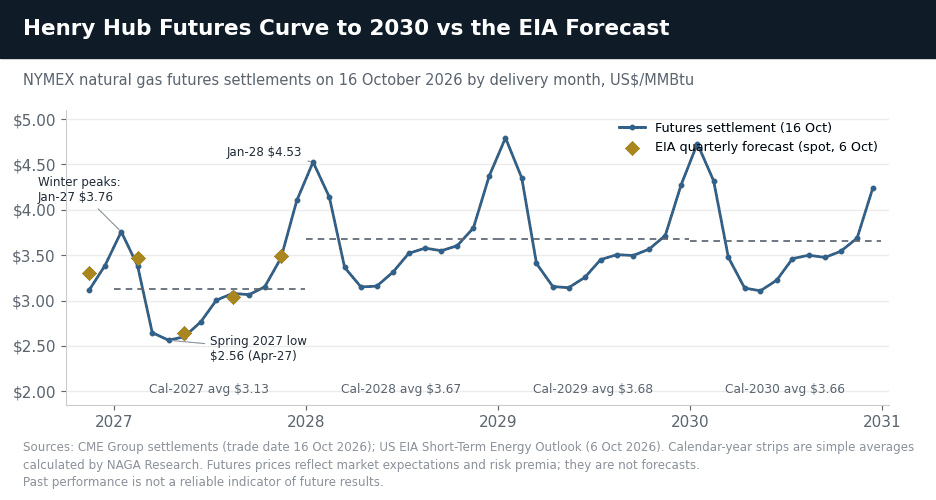
- Predicción del precio del gas natural para los próximos 5 años y más allá: La mayoría de las perspectivas a largo plazo apunta a precios más altos que los actuales, aunque el rango es amplio. El informe Annual Energy Outlook 2026 de la EIA prevé que Henry Hub suba hasta principios de la década de 2030 y después se mantenga entre $5 y $6 en la mayoría de los escenarios. Wood Mackenzie espera unos $5 para 2035, y los ejecutivos del sector energético encuestados por la Reserva Federal de Dallas en septiembre prevén $4,28 dentro de cinco años. Por su parte, Fitch Ratings contempla $2,75 por Mcf a largo plazo, y el mercado de futuros valora 2028–2030 en unos $3,65–3,70.
Fechas clave para el gas natural en los próximos dos meses
Fecha
Evento
Por qué es relevante para el gas natural
Todos los jueves
Informe semanal de almacenamiento de gas natural de la EIA
Muestra si los inventarios estadounidenses aumentan o disminuyen más rápido de lo habitual
Finales de octubre
Informe trimestral del mercado del gas de la AIE (previsto)
Primera actualización de la AIE desde julio, cuando suponía que Ormuz reabriría en el tercer trimestre
28 de octubre
Vencimiento del contrato de noviembre del NYMEX
Los futuros pasan al contrato de diciembre, que el 16 de octubre cerró 27 centavos por encima del de noviembre
10 de noviembre
Perspectivas energéticas a corto plazo de la EIA
Próxima actualización de los pronósticos de la EIA para Henry Hub
19 de noviembre
Perspectivas mensuales de la NOAA
Actualización de las previsiones de temperatura para diciembre–febrero; El Niño es el factor principal
1 de diciembre
Fin del plazo para cumplir los objetivos de almacenamiento de la UE
Los países de la UE pueden cumplir sus objetivos de almacenamiento en cualquier momento entre el 1 de octubre y el 1 de diciembre
1 de enero de 2027
Prohibición de la UE al GNL ruso sujeto a contratos a largo plazo
Elimina otra fuente de suministro del mercado europeo
Con NAGA.com, puedes operar gas natural de EE. UU. a través de CFD si quieres especular sobre los movimientos de los precios o invertir en acciones y ETF del sector energético.
Abre una cuenta Prueba una cuenta demo Copia a los Lead Traders
Pronóstico fundamental del gas natural: dos mercados con realidades distintas
El gas natural entra en el invierno de 2026–27 dividido en dos mercados. En Estados Unidos, los inventarios están ligeramente por encima de lo normal, la producción se sitúa cerca de máximos históricos y las plantas de GNL ya exportan casi todo lo que pueden, por lo que el impacto de Ormuz apenas ha llegado a Henry Hub. En Europa y Asia, la pérdida de la mayor parte del GNL del Golfo ha llevado los precios a su nivel más alto desde 2022, y Europa entra en el invierno con inventarios muy por debajo de lo normal. Entender esta divergencia es clave para cualquier pronóstico del precio del gas natural.
Exportaciones de GNL de EE. UU.: máximos históricos y poca capacidad disponible
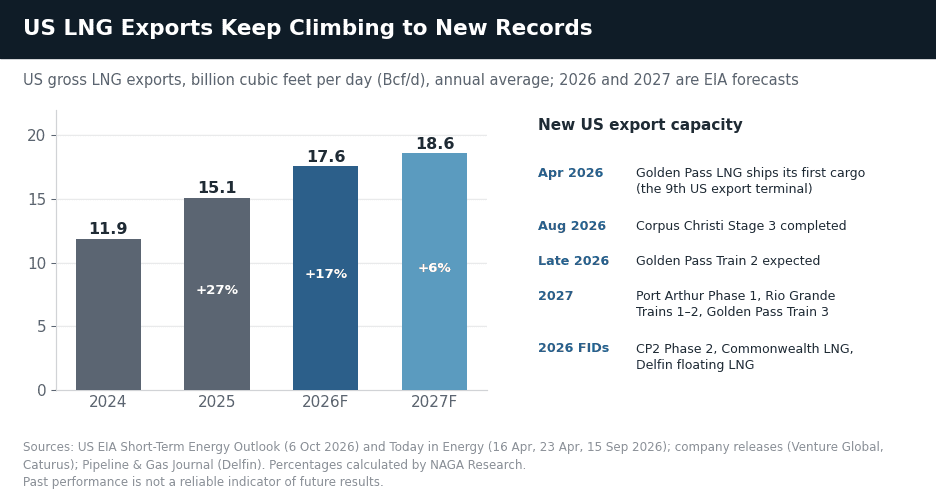
Las exportaciones estadounidenses de GNL se sitúan cerca de niveles récord. Golden Pass LNG envió su primer cargamento el 22 de abril y se convirtió en la novena terminal de exportación del país. La fase 3 de Corpus Christi se completó el 28 de agosto, lo que convirtió a Corpus Christi en la segunda terminal más grande de Estados Unidos. Las plantas estadounidenses exportaron un récord de 11,7 millones de toneladas (Mt) en marzo, mientras Europa y Asia buscaban sustituir el suministro de Qatar, y 10,9 Mt en septiembre, más de la mitad con destino a Europa. La EIA espera que las exportaciones estadounidenses de GNL promedien 17,6 Bcf/d en 2026, un 17% más que en 2025, y 18,6 Bcf/d en 2027. El secretario de Energía, Chris Wright, afirmó en septiembre que Estados Unidos «va camino de superar los 120 millones de toneladas» este año.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
Esto es relevante para Henry Hub porque las exportaciones de GNL son la principal fuente de nueva demanda de gas estadounidense. El gas de alimentación de las plantas de exportación de Estados Unidos alcanzó un récord mensual de 18,8 Bcf/d en abril, según datos de LSEG, y el 16 de octubre se encaminaba a unos 18,9 Bcf/d, con Golden Pass operando a ritmos récord. Pero las plantas están cerca de sus límites: la EIA situó la capacidad máxima de exportación estadounidense en 18,3 Bcf/d en abril, antes de la puesta en marcha de las unidades de licuefacción más recientes. Por eso, los precios más altos en el exterior no pueden atraer mucho más gas desde Estados Unidos. El siguiente paso llegará en 2027, cuando se prevé que entren en funcionamiento la fase 1 de Port Arthur, las unidades 1–2 de Rio Grande y la tercera unidad de Golden Pass. Además, este año se adoptaron decisiones finales de inversión para otros tres proyectos: la fase 2 de CP2, Commonwealth LNG y la primera unidad flotante de GNL de Delfin.
Producción: la oferta récord limita las subidas de precios
Mientras el GNL contribuye a sostener los precios, la producción estadounidense, cercana a máximos históricos, limita sus subidas. La producción de los 48 estados contiguos alcanzó récords de 113,3 Bcf/d en agosto y septiembre, según datos de LSEG, antes de que el huracán Isaias y las interrupciones en gasoductos redujeran los volúmenes de octubre. La EIA espera que la producción estadounidense de gas seco promedie 112,2 Bcf/d en 2026 y 116,1 Bcf/d en 2027, con las cuencas Pérmica y Haynesville aportando la mayor parte del crecimiento. Gran parte del gas de la cuenca Pérmica es un subproducto de la perforación petrolera, que los altos precios del petróleo desde el inicio de la guerra han incentivado. Enverus calcula que entrarán en servicio 4,7 Bcf/d de nueva capacidad de gasoductos en esa cuenca entre el cuarto trimestre de 2026 y el primero de 2027.
Los productores están respondiendo a los precios. El número de equipos de perforación de gas alcanzó los 135 a finales de septiembre y se situó en 133 en la semana terminada el 16 de octubre, según Baker Hughes. «La oferta de Haynesville y de la cuenca Pérmica está creciendo por delante de la demanda de GNL y por encima de nuestras expectativas iniciales», afirmó Jimmy McNamara, de Enverus, que recortó en septiembre su pronóstico de Henry Hub para 2027 a $3,25. El principal riesgo para esta perspectiva es una perturbación de la oferta: el huracán Isaias interrumpió 1,26 Bcf/d de producción marina en el Golfo el 9 de octubre, y el frío extremo puede congelar los pozos y reducir la producción durante días.
Informe de almacenamiento de gas natural: por encima del promedio al entrar en el invierno
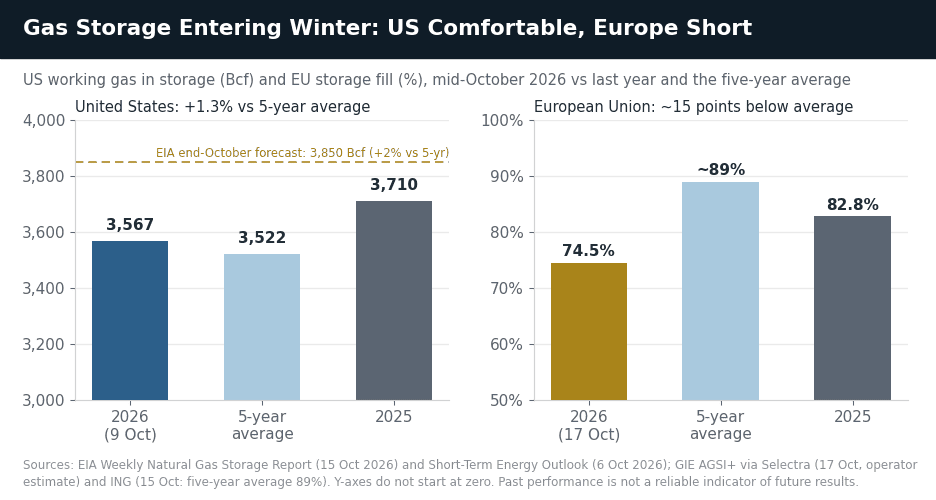
Los inventarios estadounidenses entran en la temporada de calefacción ligeramente por encima de lo normal. El informe semanal de almacenamiento de gas natural de la EIA mostró 3.567 mil millones de pies cúbicos (Bcf) de gas utilizable en la semana terminada el 9 de octubre, un 1,3% por encima del promedio de cinco años y un 3,9% por debajo del año anterior, tras una inyección de 67 Bcf, inferior a lo esperado. La EIA prevé que los inventarios alcancen 3.850 Bcf a finales de octubre, un 2% por encima del promedio, frente al excedente del 7% que esperaba en mayo. «Los inventarios relativamente elevados de gas natural al entrar en la temporada invernal ofrecen un colchón para la demanda de calefacción», afirmó Tristan Abbey, administrador de la EIA.
El invierno pasado mostró lo rápido que puede reducirse ese colchón. Las retiradas durante la temporada de calefacción de 2025–26 sumaron 2.048 Bcf, un 5% más de lo normal, incluida una retirada semanal récord de 360 Bcf durante la tormenta invernal Fern. Aun así, los inventarios terminaron marzo en 1.890 Bcf, un 3% por encima del promedio. Actualmente, el punto más vulnerable del sistema estadounidense es el almacenamiento en cavernas salinas de la región centro-sur, cuyo gas puede extraerse con mayor rapidez durante una ola de frío: el 9 de octubre se situaba un 15,4% por debajo de su promedio de cinco años.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
IA, centros de datos y demanda eléctrica
Los centros de datos son una nueva fuente real de demanda de gas, aunque las estimaciones de su magnitud varían mucho. RBC Capital Markets espera que aporten unos 6,1 Bcf/d de demanda adicional de gas para 2030 respecto a 2024, mientras que Enverus sitúa la cifra en hasta 4,1 Bcf/d, de los cuales 2,1 Bcf/d se consideran más seguros. A corto plazo, el efecto es menor: la EIA espera que el sector eléctrico consuma 37,0 Bcf/d de gas en 2026, frente a 35,8 Bcf/d en 2025, con un crecimiento anual del 2,8% en la demanda eléctrica del sector comercial, que incluye los centros de datos. «La generación eléctrica con gas en las propias instalaciones se considera cada vez más un componente permanente de la infraestructura digital», afirmó Christopher Louney, estratega de materias primas de RBC Capital Markets.
Pronóstico de la demanda de gas natural: el GNL y la electricidad impulsan el crecimiento
La EIA prevé que el consumo total de gas estadounidense aumente ligeramente, de 91,9 Bcf/d en 2025 a 92,4 Bcf/d en 2026 y 93,8 Bcf/d en 2027, mientras que las exportaciones de GNL añadirán 2,5 Bcf/d este año y otro 1,0 Bcf/d en 2027. Eso no basta para reducir la holgura del mercado. Con la producción de gas seco creciendo unos 4 Bcf/d al año, la EIA espera que los inventarios a finales de 2027 (3.231 Bcf) sean aproximadamente iguales a los de finales de 2026 (3.240 Bcf), y que el gas mantenga alrededor del 40% de la generación eléctrica estadounidense. Este equilibrio explica por qué tanto la EIA como Fitch Ratings prevén precios más bajos en 2027 que en 2026.
Precios del gas natural en Europa: el TTF en máximos desde 2022
Europa es donde el impacto de Ormuz se siente con más fuerza. La referencia neerlandesa TTF cerró en €87,55 por MWh el 16 de octubre y cotizó por encima de €89 el 19 de octubre, su nivel más alto desde diciembre de 2022 y casi tres veces su cierre previo a la guerra, de €31,51 el 27 de febrero. Los precios del GNL al contado en Asia subieron a $29,30 por MMBtu en la semana terminada el 16 de octubre, su nivel más alto en casi cuatro años. Qatar exportó apenas 1,6 Mt de GNL en septiembre, menos de una cuarta parte de su promedio mensual previo a la guerra, y ha prorrogado hasta diciembre la declaración de fuerza mayor sobre algunas entregas.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
Europa también entra en el invierno con inventarios bajos. El almacenamiento de la UE estaba aproximadamente al 74,5% de su capacidad el 17 de octubre, frente a un promedio de cinco años cercano al 89% y al 82,8% un año antes. Además, la prohibición de la UE al GNL ruso sujeto a contratos a largo plazo entra en vigor el 1 de enero de 2027. «El almacenamiento de gas europeo sigue siendo motivo de preocupación, con un nivel de llenado ligeramente inferior al 75%, muy por debajo del promedio de cinco años del 89%», señaló ING el 15 de octubre, al elevar su pronóstico del promedio invernal de €65 a €73/MWh. La mayoría de los bancos espera que el TTF baje en 2027 a medida que se recupere el suministro del Golfo —Goldman Sachs prevé unos €32 a partir de 2027—, pero el escenario de riesgo de Goldman sitúa el TTF en €105/MWh para finales de año si el GNL del Golfo sigue limitado.
Para Henry Hub, la escasez europea es relevante principalmente a través del GNL: mantiene las plantas de exportación estadounidenses funcionando a pleno rendimiento. Pero, como las exportaciones están limitadas por la capacidad de las plantas, Fitch Ratings mantuvo sin cambios sus supuestos para Henry Hub en septiembre, mientras elevaba drásticamente los del TTF. La brecha entre ambas referencias era de unos $25 por MMBtu el 16 de octubre.
Cómo operar e invertir en gas natural
Análisis técnico del gas natural: niveles clave de Henry Hub
En el gráfico semanal, los futuros del contrato de vencimiento más cercano del gas natural de EE. UU. muestran un canal alcista que comenzó en el mínimo de febrero de 2024: una línea de soporte trazada a través de ese mínimo ($1,58) y del mínimo de abril de 2026 ($2,52) volvió a sostenerse el 6 de agosto, cuando el contrato de septiembre cerró en $2,64. La línea sube unos 43 centavos al año y se sitúa cerca de $2,73 a mediados de octubre, con una proyección de unos $2,82 para finales de 2026. El salto de enero a $7,46 fue un movimiento explosivo y breve muy por encima del canal, y desde entonces el mercado ha dedicado los meses a formar una base en la parte inferior del rango.
El nivel clave ahora es $3,30–3,40, donde los máximos de septiembre y octubre (cierres de $3,30 y $3,28, con unos $3,33 intradía en octubre) coinciden con las medias móviles de 50 y 100 semanas ($3,30 y $3,38). Un cierre semanal por encima de esa zona rompería el rango de dos meses y pondría en el punto de mira la línea media del canal y el retroceso del 61,8% del repunte de 2024–26, en $3,82–4,00, con el máximo de marzo de 2025 en $4,41–4,65 como siguiente referencia. Por debajo, la zona de $3 pasó de actuar como resistencia en agosto y septiembre a funcionar como soporte desde finales de septiembre, con la media de 200 semanas ($2,95) y los mínimos de agosto–septiembre del contrato de noviembre ($2,90) en $2,90–2,95. Un cierre semanal por debajo de la línea de tendencia alcista, cercana a $2,73 y en ascenso, rompería el canal que se ha mantenido desde 2024 y dejaría expuestos los mínimos de 2026 de $2,52–2,64.
El impulso es neutral. El RSI semanal ronda los 52, y el MACD semanal giró al alza por debajo de cero a finales de agosto, una señal de formación de base más que de una nueva tendencia alcista, mientras que el MACD mensual sigue corrigiendo el salto de enero. La estacionalidad es una tendencia, no un suelo garantizado: en los últimos 17 inviernos, la mediana de la diferencia entre el promedio de los precios al contado de Henry Hub de diciembre a febrero (EIA) y el del período de abril a octubre anterior fue del 9% al alza, pero en cinco inviernos los precios fueron inferiores a los del verano precedente. «Seguimos en este enorme patrón de formación de base por el momento, y no creo que eso haya cambiado, al menos todavía», escribió el analista de FXEmpire Christopher Lewis el 2 de octubre. Como señala Frank Walbaum en las Perspectivas del mercado para el cuarto trimestre de 2026, el mercado «debe abordarse esperando una volatilidad elevada, más que una tendencia direccional uniforme». Los niveles anteriores son referencias técnicas, no pronósticos de precios.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
Niveles técnicos clave — Henry Hub (NGAS)
Nivel (US$/MMBtu, futuros) | Relevancia | Qué indicaría |
|---|---|---|
$4,41–4,65 | Máximo de marzo de 2025 ($4,49), retroceso del 50% del repunte de 2024–26 y del 38,2% de la caída de 2026 | Un cierre semanal por encima pondría en el punto de mira el máximo de diciembre de 2025 ($5,29) y la línea superior del canal (~$5,19) |
$3,82–4,00 | Línea media del canal (~$3,96) y retroceso del 61,8% del repunte de 2024–26 | Un regreso al centro del canal de largo plazo |
$3,30–3,40 | Pivote clave: máximos de septiembre–octubre y medias de 50 y 100 semanas ($3,30 y $3,38) | Un cierre semanal por encima rompería al alza el rango de dos meses |
$3,00–3,07 | ⬤ Zona actual (unos $3,07 intradía el 19 de octubre): pivote de $3 y retroceso del 61,8% del repunte de 2024 a diciembre de 2025 (con datos intradía) | Soporte desde finales de septiembre, tras limitar los precios en agosto y septiembre |
$2,90–2,95 | Media de 200 semanas ($2,95) y mínimos de agosto–septiembre del contrato de noviembre ($2,90) | Una ruptura volvería bajista la tendencia principal, según el analista de FXEmpire James Hyerczyk |
~$2,73; $2,52–2,64 | Línea de tendencia alcista desde el mínimo de 2024; mínimos de 2026 (abril: $2,52; agosto: $2,64) | Un cierre semanal por debajo de la línea de tendencia (unos $2,73 a mediados de octubre y en ascenso) rompería el canal que comenzó en 2024 |
$1,58 | Mínimo de 2024, el cierre más bajo del contrato de vencimiento más cercano desde 2020 | La base del canal de largo plazo |
Estos niveles son referencias técnicas, no pronósticos de precios.
Para saber más sobre análisis técnico, visita NAGA Academy.
¿Subirán los precios del gas natural este invierno?
El mercado de futuros descuenta solo una subida moderada durante el invierno. El 16 de octubre, el contrato de diciembre de 2026 cerró en $3,386 y el de enero de 2027 en $3,759, el máximo invernal, antes de que la curva vuelva a bajar hasta unos $2,56–2,60 para abril y mayo de 2027. La prima de diciembre sobre noviembre ha sido inusualmente reducida: un mínimo histórico de unos 28 centavos el 7 de octubre y 27 centavos el 16 de octubre. Esto indica que los traders perciben un riesgo invernal limitado, y los pronósticos de la EIA son similares: $3,30 en el cuarto trimestre de 2026 y $3,47 en el primero de 2027. Un diciembre o enero fríos aún podrían impulsar rápidamente los precios, como ocurrió en enero de 2026, pero la NOAA prevé un episodio fuerte de El Niño, que favorece un invierno más suave en gran parte del norte de Estados Unidos.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
¿Bajarán los precios del gas natural en 2027?
Se espera ampliamente una primavera más débil, aunque no un desplome. La EIA sitúa Henry Hub en $2,64 en el segundo trimestre de 2027, y la curva de futuros valora abril de 2027 en $2,56. Un invierno suave dejaría más gas almacenado y podría devolver los precios hacia los mínimos de 2026 de $2,52–2,64. Además, Enverus espera que el crecimiento de la oferta supere la nueva demanda de GNL hasta 2027. La EIA prevé que los precios vuelvan a subir a $3,49 en el cuarto trimestre de 2027 y a $3,90 en diciembre de 2027.
Predicciones del precio del gas natural 2026–2027: pronósticos institucionales
Estos son los últimos pronósticos del precio del gas natural de la EIA, bancos y otros analistas, publicados entre agosto y octubre de 2026, salvo que se indique lo contrario. La mayoría sitúa Henry Hub en $3,15–3,50 de cara a 2027. Las previsiones para el TTF europeo son mucho más dispares, lo que refleja la incertidumbre sobre la rapidez con que volverá el GNL del Golfo.
Institución | Pronóstico de Henry Hub (US$/MMBtu) | Fecha |
|---|---|---|
EIA (Perspectivas energéticas a corto plazo) | 4.º trim. 2026: $3,30; 2026: $3,48; 2027: $3,16 | 6 de octubre de 2026 |
Fitch Ratings | 2026: $3,50; 2027: $3,25; 2028: $3,00; largo plazo: $2,75 (por Mcf) | Septiembre de 2026 |
Enverus | 2027: $3,25 (frente a $3,50) | 23 de septiembre de 2026 |
Bank of America (informaciones de prensa) | 2.º semestre de 2026: $3,80; 2027: $4,00 | 6 de agosto de 2026 |
Citi | 3.º trim. 2026: $2,90 | 3 de septiembre de 2026 |
Morgan Stanley | 4.º trim. 2026: $3,75; 2026: unos $3,40 | 4 de junio de 2026 |
FMI (basado en futuros) | 2026: $3,1, con una subida a $3,6 en 2031 | 13 de octubre de 2026 |
Encuesta energética de la Reserva Federal de Dallas (ejecutivos) | Finales de 2026: $3,29; en 2 años: $3,82; en 5 años: $4,28 | 30 de septiembre de 2026 |
Mediana (calculada) | 2027: $3,25 (EIA, Enverus, Bank of America; Fitch Ratings expresa sus cifras por Mcf) | 19 de octubre de 2026 |
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
Pronóstico del precio del gas natural de la EIA: $3,16 para 2027 (octubre de 2026)
El informe de octubre de Perspectivas energéticas a corto plazo de la Administración de Información Energética de Estados Unidos (6 de octubre) prevé que Henry Hub promedie $3,48/MMBtu en 2026 y $3,16 en 2027, con $3,30 en el cuarto trimestre de 2026 y $3,47 en el primer trimestre de 2027. Su pronóstico para 2027 ha bajado desde los $4,59 de enero y fue recortado en cada uno de los tres últimos informes; en agosto, la EIA citó una producción robusta y una menor demanda de gas para alimentar las plantas de GNL. «Los abundantes inventarios de gas natural, en relación con el promedio de los cinco años anteriores, limitan las presiones alcistas sobre los precios en nuestro pronóstico», señaló la EIA. Espera que los precios bajen a $2,60 en abril y mayo de 2027 antes de subir a $3,90 en diciembre de 2027. El próximo informe se publicará el 10 de noviembre.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
Goldman Sachs, ING y Rabobank: pronósticos del precio del TTF
Las previsiones recientes de los grandes bancos sobre el gas se centran en Europa. Goldman Sachs elevó en septiembre su pronóstico del TTF para el cuarto trimestre de 2026 de €53 a €70/MWh y lo reiteró el 13 de octubre, señalando riesgos al alza; su escenario de riesgo, si el GNL del Golfo sigue limitado, sitúa el TTF en €105/MWh y el GNL asiático en $35/MMBtu para finales de año. Goldman espera ahora que los flujos de GNL por Ormuz se normalicen en febrero de 2027, y que el TTF baje a unos €44 en el primer trimestre de 2027 y a unos €32 a partir de 2027. El 15 de octubre, ING elevó su pronóstico del promedio para el invierno de 2026–27 a €73/MWh desde €65, y Rabobank prevé €72 en el cuarto trimestre de 2026, €58 en el primero de 2027 y alrededor de €45 para el conjunto de 2027.
Pronósticos del gas de Bank of America, Citi y Morgan Stanley
Bank of America es el más alcista sobre el gas estadounidense entre los pronósticos recientes. En agosto elevó su previsión de Henry Hub para el segundo semestre de 2026 de $3,60 a $3,80 y espera $4,00 en 2027, citando una fuerte demanda de gas para alimentar las plantas de GNL y nuevas unidades de exportación, según informaciones de prensa; en septiembre elevó su pronóstico del TTF para el cuarto trimestre de 2026 a €100/MWh. Citi está en el extremo opuesto: a principios de septiembre situó Henry Hub en $2,90 para el tercer trimestre de 2026, citando el crecimiento de la producción, y el TTF en €56 en el cuarto trimestre y €41 en 2027, al considerar que los precios europeos podrían estar descontando demasiado riesgo. Las últimas cifras públicas de Morgan Stanley, de junio, son de $3,75 para el cuarto trimestre de 2026 y unos $3,40 para 2026; «sí vemos riesgos de exceso de oferta de cara a 2027», escribió el analista Devin McDermott.
Fitch Ratings y Enverus: $3,25 para 2027
Fitch Ratings mantuvo sin cambios en septiembre sus supuestos de precios para Henry Hub en $3,50 por mil pies cúbicos (Mcf) para 2026, $3,25 para 2027, $3,00 para 2028 y $2,75 a largo plazo (1 Mcf equivale aproximadamente a 1,04 MMBtu), porque las plantas de exportación estadounidenses tienen poco margen para enviar más gas al exterior. Elevó drásticamente sus supuestos para el TTF, a $17/Mcf para 2026 y $11 para 2027, señalando que por el estrecho de Ormuz transitaba aproximadamente una quinta parte del GNL mundial y que el almacenamiento de la UE solo estaba lleno en dos tercios. Enverus también prevé $3,25 para 2027, tras recortar su pronóstico desde $3,50 el 23 de septiembre porque el crecimiento de la oferta supera la nueva demanda de GNL.
Los productores prevén precios más altos con el tiempo. Los ejecutivos del sector energético encuestados por la Reserva Federal de Dallas en septiembre esperan que Henry Hub se sitúe en $3,29 a finales de 2026, $3,82 dentro de dos años y $4,28 dentro de cinco. Las Perspectivas de la economía mundial de octubre del FMI, que utilizan precios de futuros, contemplan $3,1 en 2026, con una subida a $3,6 en 2031.
Pronósticos del gas natural basados en IA para 2026
Los sitios de pronósticos basados en algoritmos prevén una trayectoria más plana que la curva de futuros. LongForecast proyecta que Henry Hub promediará $3,15 en noviembre y $3,27 en diciembre de 2026, $3,43 en enero de 2027 y $3,65 en diciembre de 2027 (actualización del 19 de octubre). Estos modelos extrapolan los precios pasados en lugar de modelar el clima, los inventarios o los flujos de GNL, por lo que sus cifras cambian con frecuencia.
Pronóstico del gas natural para 2030 y más allá
El informe Annual Energy Outlook 2026 de la EIA, publicado en abril, prevé que Henry Hub suba hasta principios de la década de 2030, «manteniéndose entre $5/MMBtu y $6/MMBtu en la referencia Henry Hub en la mayoría de los escenarios», y que baje después de 2040. Wood Mackenzie advirtió en julio que la década de gas barato en Estados Unidos está llegando a su fin y prevé precios de unos $5 para 2035, a medida que la demanda de las centrales eléctricas y los centros de datos crezca más rápido que la oferta. «Como la oferta responde menos a las señales de precios que antes, los precios tendrán que subir y mantenerse más altos», afirmó Dulles Wang, de Wood Mackenzie.
No todos esperan un precio estructuralmente más alto. Fitch Ratings contempla $3,00 por Mcf en 2028 y $2,75 a largo plazo, y el mercado de futuros valora 2028–2030 en unos $3,65–3,70. Los supuestos del FMI basados en futuros sitúan Henry Hub en $3,6 en 2031, mientras que los ejecutivos del sector energético encuestados por la Reserva Federal de Dallas prevén $4,28 dentro de cinco años. En Europa, Goldman Sachs espera que una oleada de nueva oferta de GNL reduzca el TTF hasta un promedio de unos €19/MWh en 2030–35.
Por tanto, los pronósticos a largo plazo van desde menos de $3 hasta unos $6. Las principales variables son la rapidez con que crezca la capacidad estadounidense de GNL después de 2027, cuánto gas consuman realmente los centros de datos, a qué ritmo aumente la producción de las cuencas Pérmica y Haynesville, y con qué rapidez ganen cuota las energías renovables y las baterías en la generación eléctrica.
Al buscar predicciones sobre los precios futuros del gas e intentar evaluar las perspectivas a largo plazo del gas natural, recuerda que los pronósticos de los analistas pueden ser erróneos. Sus proyecciones se basan en estudios fundamentales y técnicos del desempeño del activo, pero el rendimiento pasado nunca garantiza resultados futuros.
Investiga siempre por tu cuenta y recuerda que tu decisión de operar depende de tu tolerancia al riesgo, tu experiencia en este mercado, la diversificación de tu cartera de inversión y lo cómodo que te sientas con la posibilidad de perder dinero. Nunca inviertas más de lo que puedas permitirte perder.
Historial del precio del gas natural
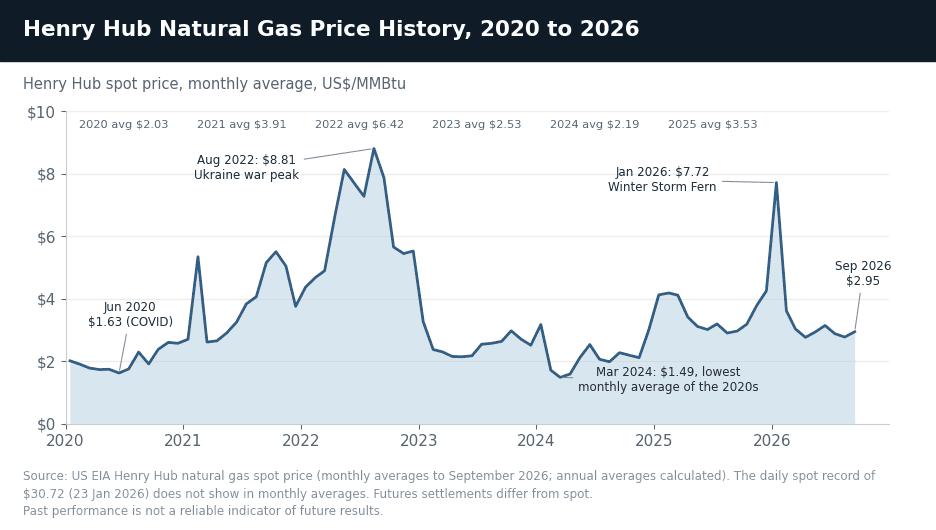
Los precios de Henry Hub han recorrido una trayectoria extraordinaria desde 2020: de un promedio mensual de $1,63/MMBtu en junio de 2020 a $8,81 en agosto de 2022, cuando la guerra en Ucrania desencadenó una crisis mundial del gas, para volver a bajar a $1,49 en marzo de 2024, el promedio mensual más bajo de la década de 2020, y subir de nuevo a $7,72 en enero de 2026 durante la tormenta invernal Fern. Salvo que se indique lo contrario, los precios de esta sección son promedios al contado de Henry Hub publicados por la EIA.
El rendimiento pasado no es un indicador fiable de los resultados futuros. Los datos históricos, incluidos, entre otros, los rendimientos, la volatilidad y otras métricas de desempeño, no deben interpretarse como garantía de resultados futuros.
2020–2021: mínimos por la COVID y recuperación
Henry Hub promedió $1,63/MMBtu en junio de 2020, cuando la COVID-19 hundió la demanda industrial, y alcanzó un mínimo diario de $1,33 en septiembre de 2020. Los precios se recuperaron con fuerza en 2021 y promediaron $3,91/MMBtu, casi el doble de los $2,03 de 2020, a medida que repuntaba la demanda, aumentaban las exportaciones de GNL y la oferta se quedaba rezagada. La tormenta invernal Uri llevó brevemente el precio al contado a $23,86 en febrero de 2021, un récord en ese momento.
2022: la guerra en Ucrania impulsa el precio a $9,85/MMBtu
La invasión rusa de Ucrania en febrero de 2022 y la consiguiente crisis europea del gas llevaron el precio al contado de Henry Hub a un máximo de 14 años de $9,85/MMBtu el 22 de agosto de 2022 (los futuros del contrato de vencimiento más cercano cerraron ese mismo día en un máximo de $9,68), el nivel más alto desde 2008. Los futuros europeos del TTF alcanzaron un récord de €345/MWh en marzo de 2022 y volvieron a cotizar por encima de €300 en agosto, mientras el continente intentaba sustituir el gas ruso transportado por gasoducto por GNL. Los precios estadounidenses promediaron $6,42/MMBtu en 2022, el promedio anual más alto desde 2008, antes de caer con fuerza a partir de septiembre con el regreso de las temperaturas suaves.
2023: el exceso de oferta provoca una caída por debajo de $2
A principios de 2023 surgió un fuerte exceso de oferta, ya que la producción alcanzó récords y un invierno suave dejó los inventarios un 19% por encima del promedio de cinco años a comienzos de abril. Henry Hub promedió $3,27 en enero de 2023 y cayó por debajo de $2/MMBtu en marzo ($1,93 el 21 de marzo) por primera vez desde 2020, antes de registrar un promedio anual de $2,53. Los futuros del contrato de vencimiento más cercano cerraron por debajo de $2 por primera vez ese año el 29 de marzo. El excedente de almacenamiento acumulado durante 2023 siguió limitando los precios en 2024.
2024–2025: aumento de la capacidad de GNL y recuperación gradual
Los precios tocaron fondo en 2024: los futuros del contrato de vencimiento más cercano cerraron en apenas $1,58 en febrero y marzo de 2024, su nivel más bajo desde 2020, y el precio al contado promedió $2,19 en el año. La recuperación llegó a medida que Plaquemines LNG y la fase 3 de Corpus Christi aumentaban su actividad y las exportaciones estadounidenses de GNL crecían alrededor de un 27% en 2025, hasta 15,1 Bcf/d. Una ola de frío en enero de 2025 llevó brevemente el precio al contado a $9,86, los futuros alcanzaron un cierre máximo de $5,29 en diciembre de 2025, y Henry Hub promedió $3,53/MMBtu en 2025.
2026: tormenta invernal Fern y posterior caída entre temporadas
La tormenta invernal Fern provocó una subida semanal récord de aproximadamente el 70% en los futuros del contrato de vencimiento más cercano en enero de 2026. El precio al contado de Henry Hub alcanzó un récord histórico diario de $30,72 el 23 de enero, el promedio de enero llegó a $7,72/MMBtu, el más alto desde septiembre de 2022, y los futuros cerraron en $7,46 el 28 de enero. Los precios cayeron en cuanto pasó el frío: el precio al contado bajó por primera vez de $3 el 18 de febrero, y los futuros cerraron en un mínimo de 2026 de $2,52 el 24 de abril. Desde que comenzó la guerra con Irán el 28 de febrero, Henry Hub se ha mantenido en un rango de unos $2,50–3,40 mientras los precios europeos y asiáticos se disparaban, porque las plantas estadounidenses de GNL ya operaban cerca de su capacidad máxima.
En otoño, los precios se fortalecieron por las temperaturas más frescas y el huracán Isaias, que interrumpió hasta 1,26 Bcf/d de producción marina en el Golfo a principios de octubre, antes de que las previsiones de temperaturas suaves devolvieran el contrato de noviembre a $3,116 el 16 de octubre y a unos $3,07 el 19 de octubre, un mínimo de dos semanas.
Fuentes:
- Perspectivas energéticas a corto plazo de la EIA: gas natural — 6 de octubre de 2026
- Informe semanal de almacenamiento de gas natural de la EIA
- EIA Today in Energy: ampliación de GNL de Corpus Christi — 15 de septiembre de 2026
- Informe del mercado del gas de la AIE, tercer trimestre de 2026
- American Gas Association — Indicadores del mercado del gas natural, 16 de octubre de 2026
- NOAA — Perspectivas del invierno en EE. UU., 15 de octubre de 2026
- Supuestos de precios del gas de Fitch Ratings (Trend) — 23 de septiembre de 2026
- Enverus: recorte del pronóstico de Henry Hub a $3,25 — 23 de septiembre de 2026
- ING: invierno volátil ante la persistente escasez de GNL del golfo Pérsico (FXStreet) — 15 de octubre de 2026
- Encuesta energética de la Reserva Federal de Dallas, tercer trimestre de 2026
- Perspectivas de la economía mundial del FMI, octubre de 2026
- Perspectivas energéticas anuales de la EIA — Análisis del gas natural
- CME Group — Futuros de gas natural Henry Hub
- FRED / Reserva Federal de San Luis — Precio al contado del gas natural Henry Hub
Otros recursos:
- Pronóstico del petróleo y previsiones de precio 2026
- Pronóstico del oro y previsiones de precio 2026
- Pronóstico del Dow Jones y previsiones de precio 2026
- Pronóstico del Nasdaq-100 y previsiones de precio 2026
- Pronóstico del EUR/USD y previsiones de precio 2026
- Pronóstico de la lira turca y previsiones de precio 2026
- Pronóstico de la libra esterlina y previsiones de precio 2026
- Pronóstico de la plata y previsiones de precio 2026
- Pronóstico del IBEX 35 y previsiones de precio 2026