

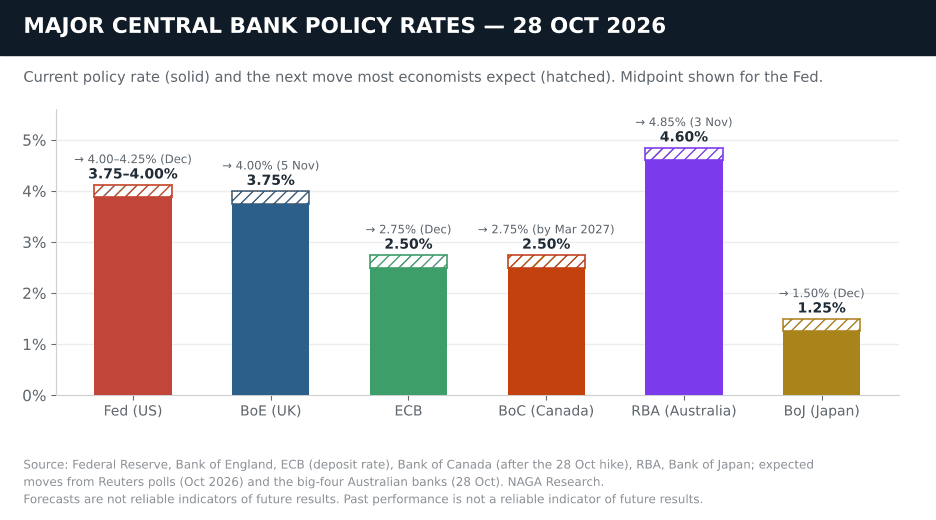
Die Zinsen steigen, anstatt zu fallen – und zwar bei den meisten großen Zentralbanken. Die Fed (3,75–4,00 Prozent), die EZB (Einlagenzins 2,50 Prozent), die RBA (4,60 Prozent), die Bank of Japan (1,25 Prozent) und am 28. Oktober die Bank of Canada (2,50 Prozent) haben seit Juni alle die Zinsen angehoben, und die Bank of England (3,75 Prozent) soll am 5. November folgen. Keine der hier betrachteten Prognosen sieht eine Senkung bei einer der sechs Banken vor Mitte 2027, und die eigenen Projektionen der Fed zeigen keine Senkung vor 2028. Die Fed hielt die Zinsen am 28. Oktober unverändert, wobei zwei Mitglieder für eine Anhebung stimmten und die Märkte eine Dezember-Anhebung zu rund 80 Prozent einpreisen; die EZB entscheidet am 29. Oktober, gefolgt von der Bank of Japan (30. Oktober), der RBA (3. November) und der Bank of England (5. November).
Frank Walbaum, Marktanalyst bei NAGA und ehemaliger Hedgefonds-Manager, sieht in seinem Q4-2026-Marktausblick die Fed als zentralen Treiber für die Märkte in diesem Quartal: „Während kurzfristig nicht unbedingt mit einer unmittelbaren Zinserhöhung gerechnet wird, bleibt die Reaktion der Fed auf eingehende Inflations- und Beschäftigungsdaten entscheidend für Währungen, Rohstoffe und Aktien.“
Das globale Zinsbild unterscheidet sich deutlich von dem vor 18 Monaten. Zwischen Mitte 2024 und Ende 2025 senkten die Fed, die Bank of England, die EZB und die Bank of Canada die Zinsen, die RBA senkte 2025 dreimal, während die Bank of Japan bereits angehoben hatte. Dann begann am 28. Februar 2026 der Krieg der USA und Israels gegen den Iran, der die Straße von Hormuz für den Großteil des Schiffsverkehrs schloss und Brent-Rohöl Ende April kurzzeitig über 126 Dollar je Barrel trieb – und damit die energiegetriebene Inflation in nahezu jeder großen Volkswirtschaft neu entfachte.
Das Ergebnis ist ein synchronisierter Straffungszyklus zum Jahresende 2026. Die EZB, die RBA und die Bank of Japan haben in diesem Jahr jeweils mindestens zweimal angehoben, die Fed im September, die Bank of Canada am 28. Oktober, und die Bank of England ist von Debatten über Senkungen zur Vorbereitung einer Anhebung übergegangen.
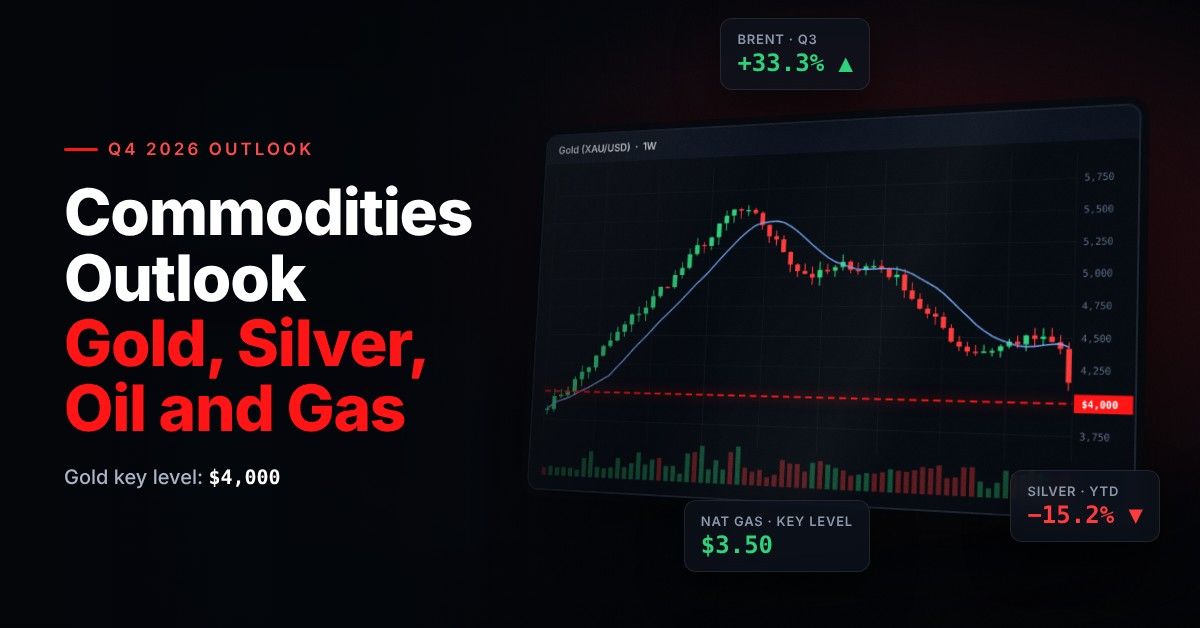
Die zentrale Frage für das nächste Jahr lautet nicht mehr „werden die Zinsen sinken?“, sondern wie hoch sie steigen und wie lange sie dort bleiben. Die Antwort hängt vor allem vom Ölpreis ab: Brent schloss am 27. Oktober bei 113,88 Dollar je Barrel, weit über den rund 70 Dollar vor dem Krieg, selbst während saudi-arabische, türkische und pakistanische Beamte am 26. Oktober in Teheran mit iranischen Führern über die Meerenge sprachen.
Zinsprognose 2026–2027 – zentrale Punkte
- US-Zinsprognose: Die US-Zinsen werden Prognosen zufolge frühestens ab Mitte 2027 sinken. Die Fed hob ihren Zielkorridor am 16. September auf 3,75–4,00 Prozent an und hielt ihn am 28. Oktober dort, wobei zwei Mitglieder für eine weitere Anhebung stimmten; alle 100 Ökonomen in der jüngsten Reuters-Umfrage erwarten eine Anhebung im Dezember. Die eigenen September-Projektionen der Fed sehen den Zinssatz Ende 2026 und 2027 bei etwa 4,1 Prozent, mit der ersten Senkung erst 2028.
- UK-Zinsprognose: Die britischen Zinsen dürften eher steigen als sinken. Der Bank Rate liegt seit Dezember 2025 bei 3,75 Prozent, doch 54 von 63 von Reuters befragten Ökonomen erwarten eine Anhebung auf 4,00 Prozent am 5. November, und die Märkte preisen rund vier Anhebungen bis Ende 2027 ein. UBS, eine der wenigen Banken, die Senkungen prognostiziert, erwartet diese nicht vor dem vierten Quartal 2027.
- EZB-Zinsprognose: Die EZB-Zinsen sollen vor Ende 2027 nicht sinken. Der Einlagenzins liegt nach Anhebungen im Juni und September bei 2,50 Prozent; am 29. Oktober wird eine Pause erwartet, und 64 von 73 von Reuters befragten Ökonomen rechnen mit einer Anhebung auf 2,75 Prozent im Dezember.
- Kanada-Zinsprognose: Kanada ist vom Senkungslager ins Anhebungslager gewechselt. Die Bank of Canada hob ihren Leitzins am 28. Oktober um 25 Basispunkte auf 2,50 Prozent an – die erste Anhebung seit Juli 2023 – und sagte, weitere Erhöhungen könnten nötig sein. 16 von 29 Ökonomen in der jüngsten Reuters-Umfrage erwarten eine weitere Anhebung auf 2,75 Prozent bis Ende März 2027.
- Australien-Zinsprognose: Die australischen Zinsen steigen. Die RBA hat 2026 viermal angehoben, im September auf 4,60 Prozent, und alle vier großen Banken erwarten nun eine fünfte Anhebung auf 4,85 Prozent am 3. November, nachdem die Inflation im September auf 4,3 Prozent gesprungen ist. Keine von ihnen prognostiziert eine Senkung.
- Japan-Zinsprognose: Japans Zinsen steigen weiter. Die Bank of Japan hob ihren Leitzins am 18. September auf 1,25 Prozent an – ein 31-Jahres-Hoch; am 30. Oktober wird eine Pause erwartet, und die meisten Ökonomen rechnen mit einer Anhebung auf 1,50 Prozent im Dezember.
Sechs Zentralbanken, die sich in dieselbe Richtung bewegen, bedeuten eine große Verschiebung für Währungen, Anleihenrenditen und Aktienindizes. Mit NAGA können Sie CFDs auf Devisenpaare, Indizes und andere zinssensitive Märkte handeln oder Lead-Tradern folgen und sie kopieren, die sich auf makro- und zinsgetriebene Strategien spezialisiert haben.
Globale Zinspolitik – was jede Zentralbank 2026 antreibt
Bevor wir uns die einzelnen Zentralbanken ansehen, lohnt es sich, das zentrale Ereignis hinter nahezu jeder geldpolitischen Entscheidung 2026 zu verstehen: den Krieg zwischen den USA, Israel und dem Iran, der mit amerikanisch-israelischen Angriffen am 28. Februar 2026 begann. Der Iran schloss die Straße von Hormuz, durch die normalerweise etwa ein Viertel des weltweiten seegestützten Ölhandels fließt, und Brent-Rohöl stieg von etwa 70 Dollar je Barrel vor dem Krieg auf ein Kriegshoch von über 126 Dollar am 30. April. Ein im Juni vereinbarter Waffenstillstand brach am 8. Juli zusammen, und Brent schloss am 27. Oktober immer noch bei 113,88 Dollar. Das Ergebnis war eine zweite Welle der Inflation: Die US-Verbraucherpreise stiegen im Jahr bis September um 3,7 Prozent, die Inflation im Euroraum erreichte 3,8 Prozent und die australische Inflation 4,3 Prozent – alle deutlich über den Zielen der Zentralbanken.
Die Schwierigkeit für die Zentralbanken liegt darin, dass diese Inflation vor allem angebotsgetrieben ist. Zinserhöhungen können das Ölangebot nicht steigern oder die Straße von Hormuz wieder öffnen. Doch die Glaubwürdigkeit der Zentralbanken beruht darauf, zu zeigen, dass ein Energieschock nicht auf Löhne und zugrunde liegende Preise übergreift – und dieses Imperativ, die Inflationserwartungen zu schützen, anstatt das Angebotsproblem zu lösen, ist der Grund, warum sie die Zinsen anheben, selbst wenn das Wachstum nachlässt. EZB-Präsidentin Christine Lagarde formulierte es im September so: „Obwohl der Schock zu groß ist, um ihn zu ignorieren, halten wir eine maßvolle Reaktion für angemessen, um die Inflation im Zaum zu halten.“
Der Lockerungszyklus hat sich umgekehrt. Seit Juni hat die EZB zweimal angehoben (auf 2,50 Prozent), die Bank of Japan zweimal (auf 1,25 Prozent), die RBA noch einmal (auf 4,60 Prozent, ihre vierte Anhebung 2026) und die Fed einmal (auf 3,75–4,00 Prozent am 16. September). Die Bank of Canada schloss sich ihnen am 28. Oktober mit ihrer ersten Anhebung seit 2023 an, und die Märkte erwarten, dass die Bank of England am 5. November folgt. Dies ist keine Pause; es ist eine Politikwende, angetrieben vom Energieschock.
US-Zinsprognose 2026
Die Federal Reserve hob ihren Zielkorridor am 16. September einstimmig um 25 Basispunkte auf 3,75–4,00 Prozent an, drei Monate nach Kevin Warshs erster FOMC-Sitzung als Vorsitzender, die mit unveränderten Zinsen endete. Es war die erste Anhebung der Fed seit 2023, nach drei Senkungen Ende 2025. Warsh war auf seiner Pressekonferenz unmissverständlich: „Die einfache Tatsache ist, dass die Inflation zu hoch ist und zu lange zu hoch war.“
Die September-Projektionen bewegten sich weiter in restriktive Richtung. Der Median der Mitglieder erwartet den Federal Funds Rate nun bei etwa 4,1 Prozent Ende 2026 und 2027 (von 3,8 Prozent und 3,6 Prozent im Juni) und 3,9 Prozent Ende 2028, was eine weitere Anhebung in diesem Jahr und keine Senkung vor 2028 impliziert. 17 von 18 Teilnehmern sehen weiterhin Aufwärtsrisiken für die Inflation, und die Fed erwartet eine PCE-Inflation von 3,7 Prozent in diesem Jahr. Die US-Verbraucherpreise stiegen im Jahr bis September um 3,7 Prozent, während die Beschäftigtenzahl außerhalb der Landwirtschaft nur um 29.000 wuchs und die Arbeitslosenquote auf 4,2 Prozent stieg.
Auf seiner Pressekonferenz nach der Pause am 28. Oktober vermied Vorsitzender Kevin Warsh eine Festlegung auf einen Dezember-Schritt, hielt ihn aber offen: „Wir haben unsere Bereitschaft deutlich gemacht, zu handeln, wenn die Umstände es erfordern, und wir haben gezeigt, dass wir bereit sind zu handeln.“ Er sagte außerdem: „Während die finanziellen Bedingungen insgesamt enger sind, bin ich nicht bereit und nicht in der Lage, sie als eng zu bezeichnen“, und wiederholte, dass er außerhalb einer Krise keine Forward Guidance gibt. Die September-PCE-Inflation (29. Oktober) und die Oktober-Daten zu Beschäftigung und Inflation sind die nächsten Datenpunkte vor der Entscheidung am 9. Dezember.
Wann werden die US-Zinsen sinken?
Die US-Zinsen werden frühestens ab Mitte 2027 sinken. Die Fed hielt ihren Zielkorridor am 28. Oktober bei 3,75–4,00 Prozent, doch zwei Mitglieder, Gouverneurin Lisa Cook und die Präsidentin der Cleveland Fed Beth Hammack, stimmten für eine sofortige Anhebung. Nach der Entscheidung preisten die Futures eine Dezember-Anhebung zu rund 80 Prozent ein (81,4 Prozent laut CME FedWatch), und alle 100 Ökonomen in der jüngsten Reuters-Umfrage erwarten eine Anhebung auf 4,00–4,25 Prozent bei der nächsten Sitzung am 9. Dezember. Unter den hier betrachteten Prognosen sieht nur die von Citi Senkungen 2027, beginnend im Juni, während Morgan Stanley und UBS eine weitere Anhebung im März 2027 hinzufügen. Frank Walbaum merkt an, dass „schwächere Beschäftigungsdaten die Geldpolitiker in eine schwierige Lage bringen können“ – eine Erinnerung daran, dass der Pfad schnell ändern könnte, falls der Arbeitsmarkt einbricht.
Nächste FOMC-Entscheidung: 9. Dezember 2026 US-Dollar-Index Live-Chart →
US-Zinsprognose – die nächsten fünf Jahre
Der längerfristige „neutrale“ Zinssatz der Fed, bei dem die Politik die Wirtschaft weder stimuliert noch bremst, liegt im Median nun bei 3,2 Prozent, gegenüber 3,1 Prozent im Juni – das bestätigt, dass die Ära der Nullzinsen vorbei ist. Die Mitglieder erwarten, dass der Leitzins bis 2027 nahe 4,1 Prozent bleibt und dann langsam sinkt, auf 3,9 Prozent Ende 2028 und 3,6 Prozent 2029, wenn die Inflation auf 2 Prozent zurückkehrt.
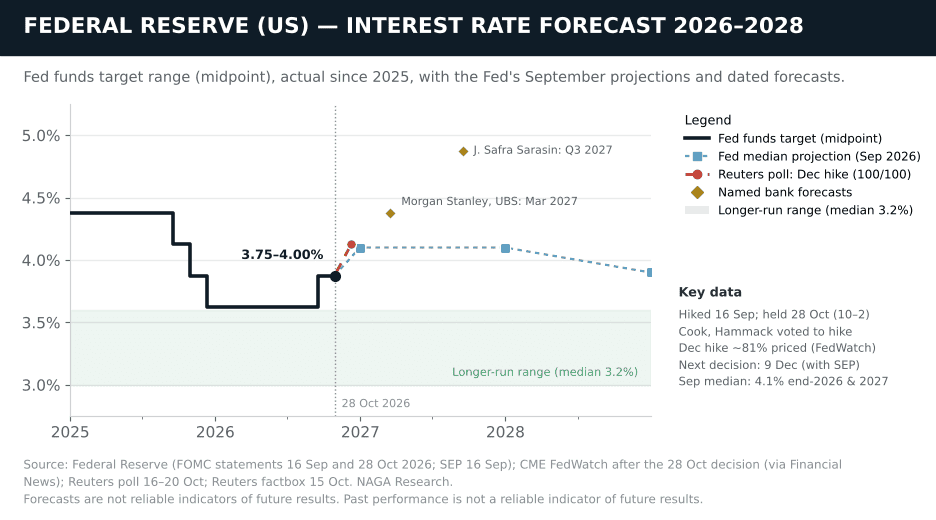
Das Tempo dieses Rückgangs hängt vor allem vom Ölpreis und vom Arbeitsmarkt ab. Eine nachhaltige Wiederöffnung der Straße von Hormuz würde die Gesamtinflation rasch senken und könnte die erste Senkung vorziehen; ein anhaltender Konflikt oder eine Ausbreitung der Inflation auf Dienstleistungen und Löhne würde zunächst weitere Anhebungen bedeuten. Am restriktiven Ende erwartet J. Safra Sarasin, dass die Fed bis zum dritten Quartal 2027 4,75–5,00 Prozent erreicht.
UK-Zinsprognose 2026
Die Bank of England hält den Bank Rate seit Dezember 2025 bei 3,75 Prozent, doch der Monetary Policy Committee hat sich stetig in Richtung Straffung bewegt. Bei den Sitzungen im Juli und September stimmten drei der neun Mitglieder (Megan Greene, Catherine Mann und Chefökonom Huw Pill) für eine Anhebung auf 4,00 Prozent. Die britische Verbraucherpreisinflation stieg im September auf 3,5 Prozent, die Dienstleistungsinflation lag bei 3,7 Prozent, und die Bank erwartet, dass die Inflation Anfang 2027 leicht über 4 Prozent ihren Höhepunkt erreicht.
Die nächste Entscheidung am 5. November kommt mit einem neuen Monetary Policy Report. Nach den Inflationsdaten vom September preisten die Märkte eine Anhebung auf 4,00 Prozent zu etwa 96 Prozent und ungefähr gleiche Chancen für eine zweite Anhebung bis Dezember ein, laut Marktdaten vom 21. Oktober, und 54 von 63 von Reuters befragten Ökonomen erwarten den November-Schritt. Das Budget von Finanzminister John Healey, fällig am 28. Oktober, fügt eine fiskalische Variable hinzu.
Wann werden die britischen Zinsen sinken?
Die britischen Zinsen sollen 2026 nicht sinken und wahrscheinlich auch 2027 nicht. Barclays, J.P. Morgan, ING und MUFG erwarten Anhebungen im November und Februar, die den Bank Rate auf 4,25 Prozent bringen, während die Märkte rund vier Anhebungen bis Ende 2027 einpreisen. UBS prognostiziert die erste Senkung erst im vierten Quartal 2027. Gouverneur Andrew Bailey warnte im September: „Es wird schwieriger, diese Haltung aufrechtzuerhalten, je länger wir hohe Energiepreise haben.“
UK-Zinsprognose – die nächsten fünf Jahre
Die Bank of England senkte den Bank Rate zwischen August 2024 und Dezember 2025 in sechs Schritten um insgesamt 150 Basispunkte, von 5,25 auf 3,75 Prozent. Ein Teil dieser Lockerung wird nun umgekehrt: Die Märkte preisen den Bank Rate innerhalb eines Jahres bei rund 4,75 Prozent. Über 2027 hinaus hängt der Pfad davon ab, wie schnell die Inflation sinkt, sobald der Energieschock abklingt; die Bank veröffentlicht keinen offiziellen neutralen Zinssatz, doch Mitglieder des MPC haben auf etwa 3 Prozent verwiesen.
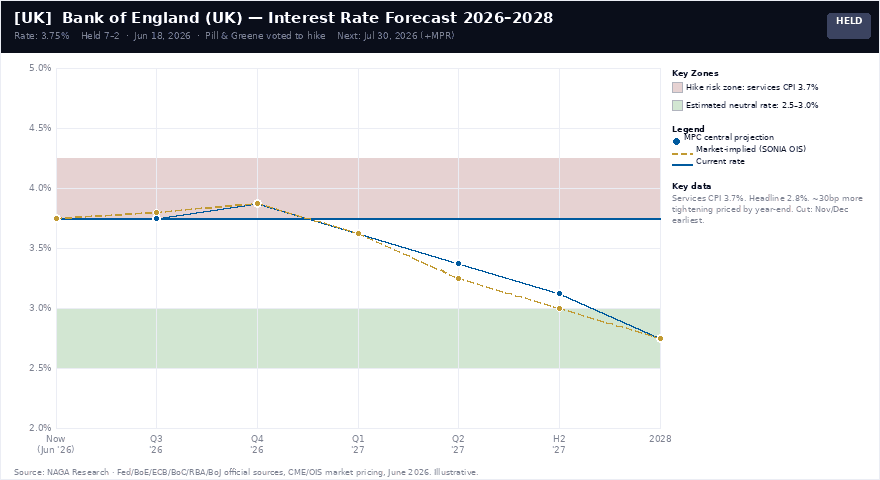
Die zentralen britischen Variablen sind die Dienstleistungsinflation (das Hauptanliegen des MPC), das Lohnwachstum und die Fiskalpolitik. Das Wachstum der regulären Löhne hat sich auf 3,7 Prozent verlangsamt und das der privaten Löhne auf 3,0 Prozent, was gegen einen langen Anhebungszyklus spricht, während die Regierung von Premierminister Andy Burnham, im Amt seit Juli, ihre erste Budgetprüfung am Gilt-Markt besteht. Die Arbeitslosenquote liegt bei 4,7 Prozent.
EZB-Zinsprognose 2026
Die EZB hob ihren Einlagenzins am 10. September einstimmig um 25 Basispunkte auf 2,50 Prozent an, in einer Entscheidung, die Präsidentin Christine Lagarde als „a no-brainer“ bezeichnete. Es war die zweite Anhebung 2026, nach dem Juni-Schritt auf 2,25 Prozent – die erste seit 2023. Die EZB hatte zwischen Juni 2024 und Juni 2025 achtmal gesenkt und den Zinssatz bis Juni 2026 bei 2,00 Prozent gehalten.
Die September-Projektionen der Mitarbeiter sehen die Inflation im Euroraum bei 3,0 Prozent 2026, 2,5 Prozent 2027 und 2,1 Prozent 2028, mit einem Höchststand von 3,6 Prozent im vierten Quartal, bei einem Wachstum von nur 0,9 Prozent in diesem Jahr. Die Inflation hat im September bereits 3,8 Prozent erreicht, angetrieben von Energiepreisen, die um 18,9 Prozent im Jahresvergleich gestiegen sind. Die nächsten Entscheidungen der EZB fallen am 29. Oktober und 17. Dezember, wenn neue Projektionen fällig sind.
Wann werden die EZB-Zinsen sinken?
Die EZB-Zinsen sollen 2026 nicht sinken, und der nächste Schritt dürfte eher nach oben gehen. Eine Pause ist für den 29. Oktober nahezu vollständig eingepreist, doch 64 von 73 von Reuters befragten Ökonomen erwarten eine Anhebung auf 2,75 Prozent im Dezember, und die Märkte preisen bis Ende 2027 nahezu drei Anhebungen ein. Goldman Sachs erwartet, dass die EZB erst ab Ende 2027 mit der Normalisierung beginnt, und die Commerzbank sieht den Einlagenzins 2027 unverändert bei 2,75 Prozent. Für Kreditnehmer ist der Drei-Monats-EURIBOR von 2,03 Prozent zu Jahresbeginn auf 2,64 Prozent am 26. Oktober gestiegen.
EZB-Prognose – die nächsten fünf Jahre und EURIBOR-Auswirkungen
Chefökonom Philip Lane setzt den neutralen Zinssatz des Euroraums auf etwa 1,75–2,50 Prozent; bei 2,50 Prozent liegt der Einlagenzins bereits am oberen Ende dieser Spanne, und weitere Anhebungen würden eine Straffung in eine langsam wachsende Wirtschaft bedeuten. Das ist eine heikle Position angesichts hoher öffentlicher Schulden in einigen Mitgliedstaaten: Italiens Schuldenquote lag Ende 2025 bei etwa 137 Prozent des BIP, und Frankreichs Zehnjahresrendite stieg im Oktober über 5 Prozent.
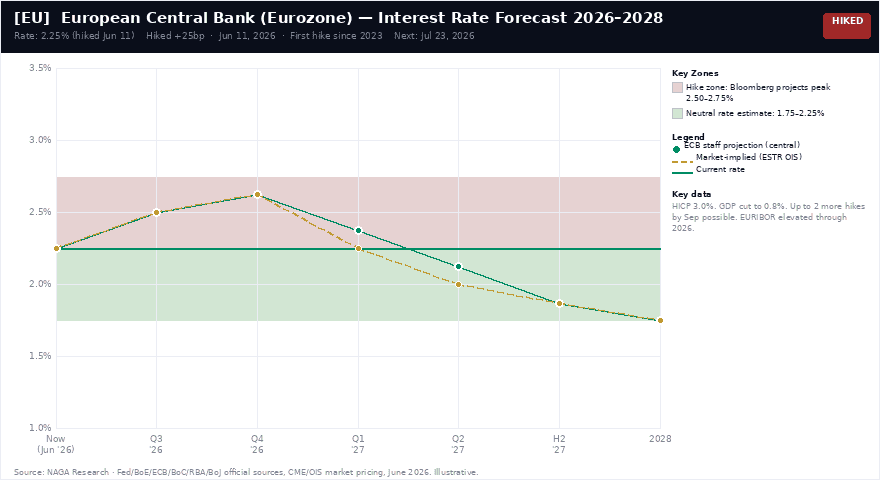
Eine dauerhafte Lösung des Konflikts würde die Energiepreise sinken lassen und könnte die EZB ab Ende 2027 wieder in Richtung Neutralität führen. Bis dahin dürfte der EURIBOR, der Referenzzinssatz für viele europäische Hypotheken und Unternehmenskredite, erhöht bleiben oder weiter steigen, weil die Märkte bereits zusätzliche Anhebungen für das nächste Jahr einpreisen.
Euro-zu-US-Dollar-Prognose und Kursziele 2026
Bank-of-Canada-Zinsprognose 2026
Die Bank of Canada hob ihren Leitzins am 28. Oktober um 25 Basispunkte auf 2,50 Prozent an – die erste Anhebung seit Juli 2023 –, nach sieben aufeinanderfolgenden Pausen bei 2,25 Prozent. Sie hatte zwischen Juni 2024 und Oktober 2025 von 5,00 Prozent gesenkt. Gouverneur Tiff Macklem sagte, der Schritt sei nötig gewesen, um zu verhindern, dass erhöhte Energiepreise auf die breitere Inflation übergreifen, und fügte hinzu: „Es könnte notwendig sein, den Leitzins weiter anzuheben, aber angesichts der Unsicherheiten werden wir vorsichtig vorgehen.“
Der neue Monetary Policy Report hebt den Inflationsausblick deutlich an. Die Verbraucherpreisinflation, 3,1 Prozent im September, soll bis Ende 2026 etwa 3,5 Prozent erreichen, 2027 im Durchschnitt etwa 3 Prozent betragen (einen Prozentpunkt höher als im Juli) und bis Mitte 2028 auf etwa 2 Prozent zurückkehren. Das Wachstum wird für dieses Jahr auf etwa 1 Prozent und für 2027 und 2028 auf 2 Prozent prognostiziert, obwohl die Bank erwartet, dass es im vierten Quartal auf 0,8 Prozent annualisiert sinkt, wenn neue US-Zölle greifen.
Wann werden die kanadischen Zinsen sinken?
Die kanadischen Zinsen sollen 2026 oder 2027 nicht sinken. Nach der Anhebung am 28. Oktober sagte die Bank, sie werde Entscheidungen von Sitzung zu Sitzung treffen; 16 von 29 Ökonomen in der jüngsten Reuters-Umfrage erwarten eine zweite Anhebung auf 2,75 Prozent bis Ende März 2027, und RBCs Prognose vom 13. Oktober sah den Zinssatz Ende 2027 bei 3,25 Prozent. Die nächste Entscheidung fällt am 9. Dezember.
Kanadische Zinsen – die nächsten fünf Jahre
Die Bank of Canada senkte zwischen Juni 2024 und Oktober 2025 von 5,00 auf 2,25 Prozent – einer der größten Lockerungszyklen unter den großen Zentralbanken. Bei 2,50 Prozent liegt der Leitzins immer noch in der unteren Hälfte der von der Bank geschätzten neutralen Spanne von 2,25–3,25 Prozent, was Raum für weitere Anhebungen lässt, ohne die Politik restriktiv zu machen.
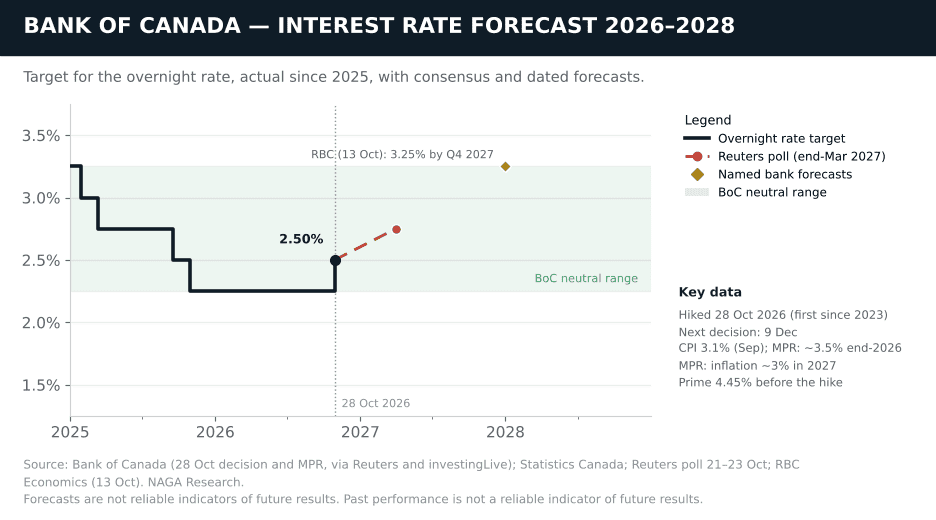
RBCs Prognose vom 13. Oktober sah den Zinssatz schrittweise auf 3,25 Prozent bis Ende 2027 steigen – das obere Ende der neutralen Spanne. Die Prime Rates der kanadischen Banken, vor der Anhebung 4,45 Prozent, bewegen sich normalerweise mit dem Leitzins, sodass Inhaber variabel verzinster Hypotheken die Erhöhung direkt spüren werden.
Öl-Prognose und Kursziele 2026
RBA-Zinsprognose 2026 (Australien)
Die Reserve Bank of Australia hob den Cash Rate am 29. September einstimmig um 25 Basispunkte auf 4,60 Prozent an – ihre vierte Anhebung 2026. Das Board sagte, der Konflikt im Nahen Osten habe sich „verbreitert“ und die Energiepreise lägen deutlich über den August-Prognosen. Die RBA hatte 2025 dreimal gesenkt, auf 3,60 Prozent, bevor sie im Februar den Kurs änderte.
Die Inflation ist weiter gestiegen. Der Gesamt-CPI erreichte im Jahr bis September 4,3 Prozent und der monatliche getrimmte Mittelwert 3,6 Prozent – deutlich über dem Ziel von 2–3 Prozent –, und der vierteljährliche getrimmte Mittelwert stieg um 1,0 Prozent gegenüber der RBA-Prognose von 0,8 Prozent. Gouverneurin Michele Bullock sagte im September: „Das Board wird die Zinsen wieder anheben, wenn das nötig ist, um die Inflation zu senken.“
Wann werden die australischen Zinsen sinken?
Die australischen Zinsen sollen 2026 nicht sinken, und der nächste Schritt dürfte nach oben gehen. Nach den Inflationsdaten vom September erwarten alle vier großen Banken (CBA, Westpac, NAB und ANZ) eine fünfte Anhebung auf 4,85 Prozent am 3. November, die die Märkte zu etwa 87–90 Prozent einpreisen, laut CBA und The Adviser. CBA und NAB erwarten anschließend eine Pause, während Westpac das Risiko einer weiteren Anhebung im Februar 2027 sieht. Keine der vier prognostiziert eine Senkung.
Australische Zinsen – die nächsten fünf Jahre
Australiens Zinszyklus war länger als die meisten. Die RBA hob von 0,10 Prozent im Mai 2022 auf 4,35 Prozent im November 2023 an, senkte 2025 auf 3,60 Prozent und hat 2026 weitere 100 Basispunkte hinzugefügt. Die RBA veröffentlicht keinen einzelnen neutralen Zinssatz; NABs Analyse impliziert etwa 3,4 Prozent – rund 1,5 Prozentpunkte unter den nun erwarteten 4,85 Prozent.
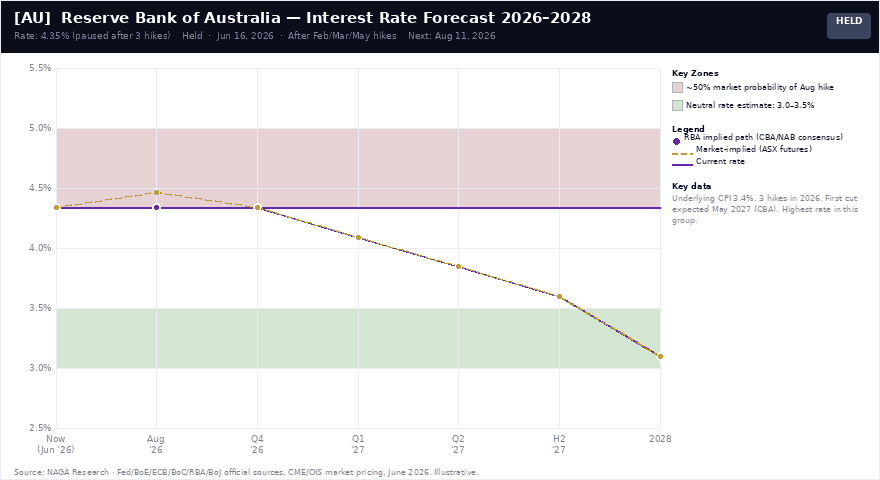
RBC erwartet, dass der Cash Rate bis zum dritten Quartal 2027 bei 4,85 Prozent bleibt, bevor im vierten Quartal eine erste Senkung auf 4,60 Prozent erfolgt. Ein schnellerer Rückgang würde sinkende Ölpreise und eine weitere Lockerung des Arbeitsmarkts erfordern; die Arbeitslosenquote ist bereits auf 4,7 Prozent gestiegen – ein Fünfjahreshoch.
Gold-Prognose und Kursziele 2026
Bank-of-Japan-Zinsprognose 2026
Die Bank of Japan hob ihren Leitzins am 18. September mit 7 zu 2 Stimmen um 25 Basispunkte auf 1,25 Prozent an – ein 31-Jahres-Hoch –, nach einer früheren Anhebung auf 1,00 Prozent im Juni. Die Bank sagte, sie werde „den Leitzins weiter anheben“, wenn die zugrunde liegende Inflation sich 2 Prozent nähert. Der Yen war ein wichtiger Faktor: Japan hat in diesem Jahr mehr als 27 Billionen Yen für Währungsinterventionen ausgegeben, und der Dollar kauft immer noch etwa 158 Yen.
Der Preisdruck baut sich in der Pipeline auf. Die Großhandelspreise stiegen im Jahr bis September um 6,8 Prozent und die auf Yen basierenden Importpreise um 24,5 Prozent, während die Kern-Verbraucherinflation bei 2,1 Prozent liegt, gedämpft durch Energiesubventionen. Stellvertretender Gouverneur Ryozo Himino sagte am 21. Oktober: „Selbst nach der Zinserhöhung im letzten Monat bleiben die finanziellen Bedingungen akkommodierend.“
Wann werden die japanischen Zinsen sinken?
Die japanischen Zinsen sinken nicht; sie steigen weiter. Bei der Sitzung vom 29.–30. Oktober wird eine Pause erwartet, doch 54 von 78 von Reuters befragten Ökonomen rechnen mit einer Anhebung auf 1,50 Prozent bis Jahresende, überwiegend im Dezember, und die meisten erwarten 1,75 Prozent bis Mitte 2027. Board-Mitglied Naoki Tamura hat dafür plädiert, den Leitzins „in Abständen von wenigen Monaten um 0,25 Prozentpunkte“ in Richtung eines neutralen Niveaus von etwa 2 Prozent anzuheben.
Nächste BoJ-Sitzung: 29.–30. Oktober 2026 USD/JPY Live-Chart →
Japanische Zinsen – die nächsten fünf Jahre
Japans Ausstieg aus der ultra-lockeren Politik ist eine der wichtigsten geldpolitischen Entwicklungen des Jahrzehnts. Die BoJ beendete im März 2024 die negativen Zinsen und hat ihren Leitzins seither von −0,1 auf 1,25 Prozent angehoben – ein teilweises Abwickeln des Yen-Carry-Trades, der die Währung schwach und die globale Finanzierung billig hielt. Die Bank hat kein offizielles Zinsziel; ihre eigenen Schätzungen setzen den neutralen Zinssatz in eine weite Spanne von etwa 1,1–2,5 Prozent.
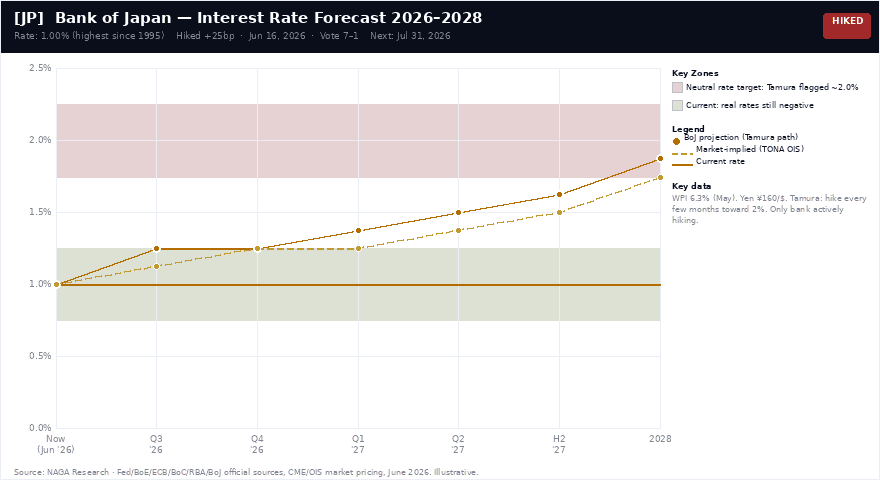
Jede BoJ-Anhebung verringert die Renditedifferenz zwischen dem Yen und dem Dollar, Euro und Pfund. Von 1,25 Prozent würden drei weitere Anhebungen um 25 Basispunkte den Zinssatz auf Tamuras Referenzpunkt von 2 Prozent bringen; etwa die Hälfte der Ökonomen in der Reuters-Umfrage sieht einen Terminalzinssatz von 2,00 Prozent oder höher, und J.P. Morgan erwartet 2,25 Prozent bis Ende 2027. Dieser Pfad hängt davon ab, dass die zugrunde liegende Inflation bei oder über 2 Prozent bleibt und das Lohnwachstum anhält.
Wie man in den japanischen Aktienmarkt investiert
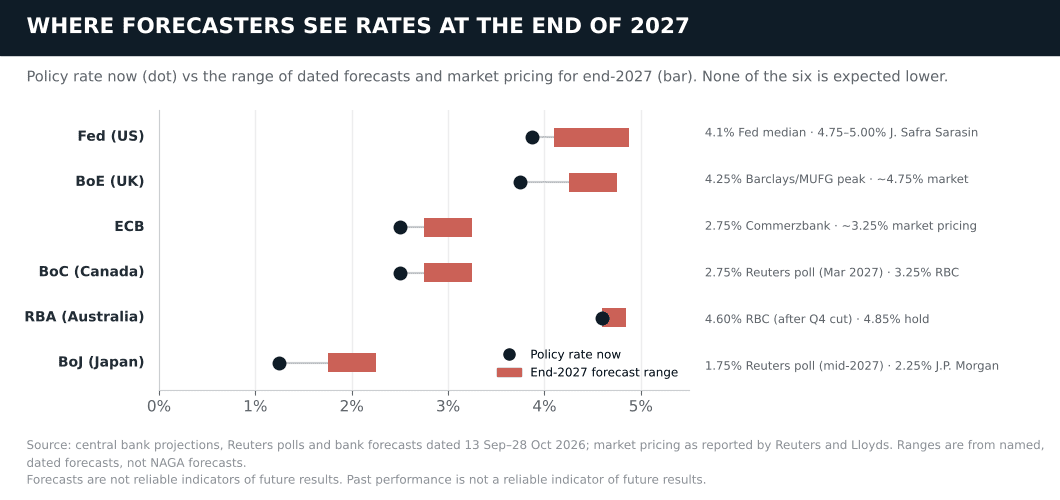
Zusammenfassung der Zinsprognosen – alle großen Zentralbanken
Zentralbank Aktueller Zinssatz Letzte Entscheidung Nächste Sitzung Konsens bis Jahresende 2027 (benannte Prognosen) Richtung Fed (USA) 3,75–4,00 % Pause 10–2, 28. Okt. (2 für Anhebung) 9. Dez. (+ SEP) Anhebung auf 4,00–4,25 % im Dez. Fed-Median 4,1 %; erste Senkung 2028 (Citi: Juni 2027) ▲ Anhebend BoE (UK) 3,75 % Pause 6–3, 17. Sep. 5. Nov. (+ MPR) Anhebung auf 4,00 % am 5. Nov.; zweite Anhebung möglich Höchststand 4,25 % (Barclays, MUFG); Senkungen ab Q4 2027 (UBS) ▲ Anhebung erwartet EZB (Eurozone) 2,50 % Anhebung +25 Bp, 10. Sep. 29. Okt.; 17. Dez. Pause am 29. Okt.; Anhebung auf 2,75 % im Dez. 2,75 % (Commerzbank); Lockerung ab Ende 2027 (Goldman) ▲ Anhebend BoC (Kanada) 2,50 % Anhebung +25 Bp, 28. Okt. 9. Dez. Weitere Anhebung möglich; Bank will „vorsichtig vorgehen“ 2,75 % bis März 2027 (Umfrage); 3,25 % Ende 2027 (RBC) ▲ Anhebend RBA (Australien) 4,60 % Anhebung +25 Bp, 29. Sep. 3. Nov. (+ SMP); 8. Dez. Anhebung auf 4,85 % am 3. Nov. 4,85 %; erste Senkung Q4 2027 (RBC) ▲ Anhebend BoJ (Japan) 1,25 % Anhebung +25 Bp, 18. Sep. 30. Okt.; 18. Dez. Pause am 30. Okt.; Anhebung auf 1,50 % im Dez. 1,75 % bis Mitte 2027; Höchststand 2,00 % oder höher ▲ Anhebend
Die Zinsprognosen basieren auf Mitteilungen und Projektionen der Zentralbanken, Ökonomenumfragen und Marktpreisen Stand 29. Oktober 2026, einschließlich der Entscheidungen der Bank of Canada und der Fed vom 28. Oktober, jedoch vor den Entscheidungen der EZB und der Bank of Japan vom 29.–30. Oktober. Prognosen können sich ändern und stellen keine Anlage- oder Finanzberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Zentralbank-Sitzungskalender 2026–2027
Dies sind die verbleibenden Entscheidungstermine 2026 (nach den Entscheidungen der Bank of Canada und der Fed vom 28. Oktober) und die erste Hälfte des Kalenders 2027 für die sechs Zentralbanken. Bei zweitägigen Sitzungen ist der Entscheidungstag angegeben.
Federal Reserve: 9. Dezember 2026; 27. Januar, 17. März, 28. April und 9. Juni 2027.
Bank of England: 5. November und 17. Dezember 2026; 4. Februar, 18. März, 29. April und 17. Juni 2027.
Europäische Zentralbank: 29. Oktober und 17. Dezember 2026; 4. Februar, 18. März, 29. April und 10. Juni 2027.
Bank of Canada: 9. Dezember 2026; 27. Januar, 3. März, 28. April und 2. Juni 2027.
Reserve Bank of Australia: 3. November und 8. Dezember 2026; 9. Februar, 23. März, 4. Mai und 22. Juni 2027.
Bank of Japan: 30. Oktober und 18. Dezember 2026; 22. Januar, 18. März, 28. April und 11. Juni 2027.
Jede dieser Entscheidungen kann Währungen, Anleihenrenditen und Aktienindizes bewegen. Der NAGA-Wirtschaftskalender listet die Veröffentlichungszeiten und Konsensprognosen.
Werden die Zinsen 2026 sinken?
Für die großen Volkswirtschaften der Welt: nein. Der Krieg mit dem Iran hat aus einem Jahr erwarteter Zinssenkungen ein Jahr der Anhebungen gemacht, und die Märkte preisen bei den meisten der sechs Zentralbanken weitere Erhöhungen bis 2027 ein. Hier steht jede einzelne:
Federal Reserve – nicht vor Mitte 2027
Konsens (Reuters-Umfrage): Anhebung auf 4,00–4,25 % im Dezember
Der Median der Fed sieht 4,1 % Ende 2027 und keine Senkung vor 2028. Citi erwartet eine erste Senkung im Juni 2027.Bank of England – zuerst Anhebungen
Konsens (Reuters-Umfrage): Anhebung auf 4,00 % am 5. November
Barclays und MUFG sehen einen Höchststand von 4,25 % Anfang 2027. UBS erwartet die erste Senkung im vierten Quartal 2027.EZB – anhebend, Senkungen ab Ende 2027
Konsens (Reuters-Umfrage): Anhebung auf 2,75 % im Dezember
Die Zinsen stiegen im Juni und September. Goldman Sachs sieht Lockerung erst ab Ende 2027.Bank of Canada – anhebend
Anhebung auf 2,50 % am 28. Oktober; weitere möglich
Reuters-Umfrage: 2,75 % bis Ende März 2027. Keine große Bank prognostiziert eine Senkung 2026–27.RBA (Australien) – anhebend
Die vier großen Banken: Anhebung auf 4,85 % am 3. November
Bereits vier Anhebungen 2026 und der höchste Zinssatz der Gruppe. RBC sieht eine erste Senkung im vierten Quartal 2027.Bank of Japan – anhebend
Konsens (Reuters-Umfrage): Anhebung auf 1,50 % im Dezember
Die meisten Ökonomen sehen 1,75 % bis Mitte 2027; etwa die Hälfte erwartet später 2 % oder mehr. Keine Senkung wird prognostiziert.
Die größte Einschränkung ist, dass alle diese Prognosen vom Konflikt und von den Energiepreisen abhängen. Ein dauerhaftes US-Iran-Abkommen, das die Straße von Hormuz wieder öffnet und Brent unter 90 Dollar bringt, würde die Kalkulation für die Fed, die EZB und die Bank of England innerhalb weniger Monate Inflationsdaten ändern und könnte die ersten Senkungen auf 2027 vorziehen. Eine Eskalation, die Präsident Trump nach den US-Zwischenwahlen am 3. November angedeutet hat, würde das Gegenteil bewirken und die Wahrscheinlichkeit weiterer Anhebungen überall gleichzeitig erhöhen.
Lernen Sie mit NAGA, Zinsbewegungen zu handeln
- Üben Sie den Handel mit zinssensitiven Anlagen – Anleihen, Devisen, Indizes – mit 100.000 Dollar in virtuellen Mitteln. Kein Risiko, echte Märkte.
- Erfahren Sie in unserem kostenlosen Bildungsbereich, wie Zinsentscheidungen Devisen (GBP/USD, EUR/USD), Anleihenrenditen und Aktienmärkte beeinflussen.
Haftungsausschluss: Die bereitgestellten Informationen dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung, Anlageempfehlung, personalisierte Empfehlung oder ein Angebot oder eine Aufforderung zur Beteiligung an einer Anlagetätigkeit dar.
Quellen
- Federal Reserve — FOMC Meeting Calendars
- Federal Reserve — FOMC statement, October 28, 2026
- Federal Reserve — Press conference transcript, October 28, 2026 (PDF)
- Federal Reserve — FOMC statement, September 16, 2026 (PDF)
- Federal Reserve — Summary of Economic Projections, September 16, 2026
- Bank of England — Monetary Policy Summary and Minutes, September 2026
- European Central Bank — Monetary policy decisions, September 10, 2026
- European Central Bank — Staff macroeconomic projections, September 2026
- Bank of Canada — Policy interest rate and announcement schedule
- Bank of Canada — Interest rate announcement, September 2, 2026
- Reserve Bank of Australia — Monetary Policy Decision, September 29, 2026
- Bank of Japan — Statement on Monetary Policy, September 18, 2026 (PDF)
- Office for National Statistics — Consumer price inflation, UK: September 2026
- Eurostat — Euro area annual inflation, September 2026
- Australian Bureau of Statistics — CPI rose 4.3% in the year to September 2026
- Statistics Canada — Consumer Price Index, September 2026