

Aktualisiert am 16. Oktober 2026. Wird das Pfund stärker? Gegenüber dem Euro liegt die Dynamik beim Sterling: Die Märkte preisen eine Zinserhöhung der Bank of England am 5. November als nahezu sicher ein, und das UK-Wachstum hat positiv überrascht. Gegenüber dem Dollar halten die September-Zinserhöhung der Fed und die heiße US-Inflation GBP/USD nahe seinem 2026er-Tief. Das Budget am 28. Oktober ist der nächste große Test für beide.
Sterling startete 2026 mit echter Dynamik und überschritt Ende Januar kurzzeitig 1,38 gegenüber dem US-Dollar. Dann folgte eine Reihe von Schocks: der Konflikt in der Straße von Hormuz und ein März-Ausverkauf, der GBP/USD wieder in Richtung 1,31 drückte. Nach einer Sommer-Erholung auf 1,3676 am 21. August rutschte das Pfund im September und Oktober erneut, als die Fed die Zinserhöhungen wieder aufnahm, und setzte am 14. Oktober ein neues 2026er-Tief von 1,3137.
Die Politik hat sich beruhigt, das fiskalische Risiko jedoch nicht. Keir Starmer kündigte am 22. Juni seinen Rücktritt an, und die Märkte nahmen das gelassen auf — Pfund und Gilts stiegen am Tag leicht — bevor Andy Burnham am 20. Juli nach einem unangefochtenen Labour-Führungsrennen Premierminister wurde, mit John Healey als Schatzkanzler. Der Fokus hat sich auf Healeys erstes Budget am 28. Oktober verschoben: Die 30-jährigen Gilt-Renditen stiegen am 1. Oktober erstmals seit 1998 über 6 %, und das Institute for Fiscal Studies sagt, dass rund 35 Milliarden Pfund an Steuererhöhungen oder Ausgabenkürzungen nötig sein könnten.
Ob dieses Budget die Anleihenmärkte überzeugt — und ob die Bank of England am 5. November die Zinsen erhöht, wie die Märkte jetzt erwarten — wird für das Sterling im Q4 wichtiger sein als alles andere, zusammen mit der Fed-Entscheidung, die am Budget-Tag fällt.
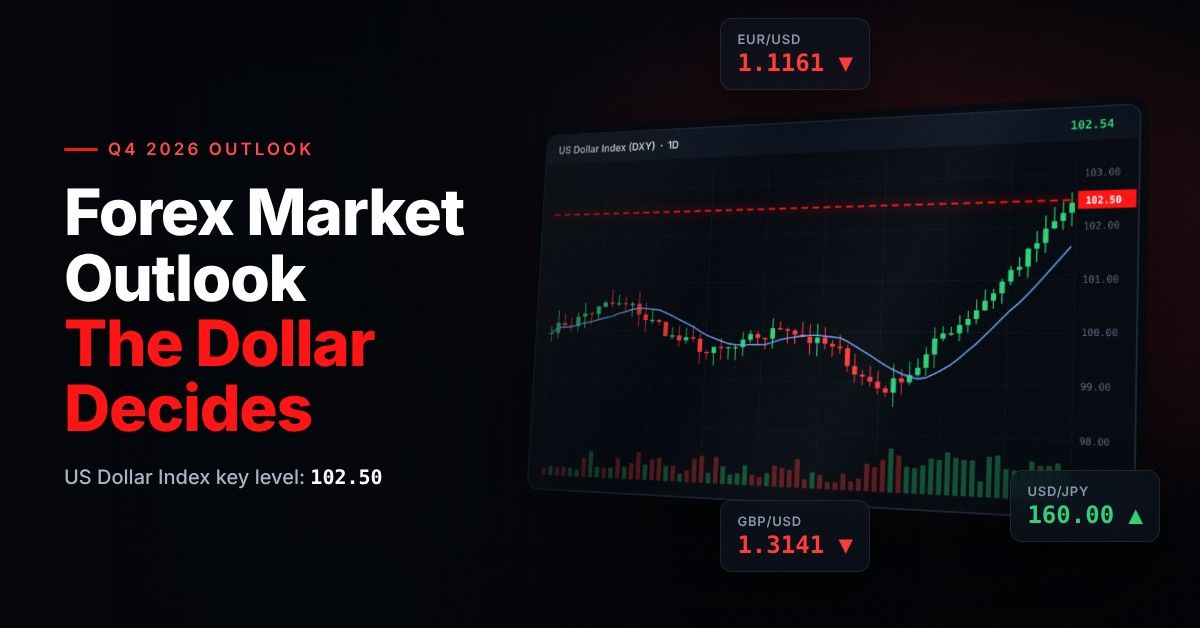
„Stärker als erwartete US-Wirtschaftsdaten würden den Dollar wahrscheinlich stützen, indem sie die Erwartungen an eine geldpolitische Lockerung reduzieren und die US-Renditen relativ attraktiv halten“, sagt Frank Walbaum, Marktanalyst bei NAGA und ehemaliger Hedgefonds-Manager. Deshalb bleibt GBP/USD primär eine Dollar-Story. In NAGAs Q4 2026 Market Outlook hebt er 102,50 am US-Dollar-Index als Level hervor, das zu beobachten ist: Ein nachhaltiger Bruch darüber würde den längerfristigen Aufwärtstrend des Dollars bestätigen, während schwächere US-Daten eine vorübergehende Korrektur auslösen könnten. Der Index berührte am 12. Oktober etwa 102,60, bevor er bis zum 16. Oktober auf etwa 101,9 zurückfiel.
Britische Pfund-Prognose 2026 — Die wichtigsten Erkenntnisse
- Pfund-Kursprognose für die nächsten 6 Monate: Drei Daten werden das Pfund bis zum Jahresende prägen: UK-Inflation am 21. Oktober, das Budget und die Fed-Entscheidung am 28. Oktober sowie die Bank of England am 5. November. Die Märkte preisen etwa vier Viertelpunkt-BoE-Zinserhöhungen im nächsten Jahr ein, was Sterling gegenüber dem Euro stützt, während der Zinserhöhungszyklus der Fed GBP/USD begrenzt. Wie Walbaum anmerkt, können einzelne Datenveröffentlichungen in diesem Umfeld übergroße Bewegungen auslösen.
- GBP/USD-Prognose Q4 2026 Basisfall (1,30 – 1,36): Primär eine Dollar-Story. Mit der Fed bei 3,75–4,00 % und einer Dezember-Zinserhöhung zu etwa 90 % eingepreist, hat der Dollar die Oberhand, während eine BoE-Zinserhöhung einen Boden bietet. Die Jahresend-Bank-Calls reichen von 1,28 (J.P. Morgan, eine Juni-Prognose) bis 1,37 (Scotiabank, veröffentlicht vor der Fed-Zinserhöhung), mit MUFG und Crédit Agricole bei 1,31; Goldman Sachs sieht 1,28 in 12 Monaten.
- EUR/GBP-Prognose Q4 2026 Basisfall (0,8350–0,8650): Die BoE–ECB-Lücke beträgt 125 bp nach der September-Zinserhöhung der EZB auf 2,50 %, aber die Märkte erwarten, dass die BoE als Nächstes erhöht, und französischer Fiskalstress belastet den Euro. ING sieht EUR/GBP für mehrere Monate in einer 0,84–0,85-Range und Rabobank bei 0,85; MUFG erwartet eine Drift zurück zu 0,855 im Q4 und 0,875 bis Q3 2027. In Pfund-zu-Euro-Begriffen liegt die Range grob bei 1,16–1,20.
- GBP/JPY-Prognose Q4 2026 Basisfall (¥200 – ¥214): Die Bank of Japan erhöhte die Zinsen am 18. September auf 1,25 %, wodurch der Carry-Vorteil verringert wurde, der GBP/JPY im Juli auf ein 2026er-Hoch von ¥219,61 brachte. Das Paar handelte Mitte Oktober nahe ¥208,6; MUFG erwartet ¥203 bis Ende Q4 und etwa ¥201 bis Mitte 2027, wenn der Yen sich erholt.
Hinweis: Dies sind nur illustrative Szenarien, keine Kursziele oder Anlageempfehlungen. Tatsächliche Ergebnisse können erheblich abweichen.
- Pfund-Prognose 2027: Bank-Prognosen deuten auf eine allmähliche GBP/USD-Erholung 2027 hin, sobald der Zinserhöhungszyklus der Fed endet: MUFG sieht 1,333 bis Q2 und 1,349 bis Q3 2027, J.P. Morgan 1,30 bis März 2027 (eine Juni-Prognose) und Crédit Agricole 1,39 bis Ende 2027. Gegenüber dem Euro erwartet MUFG, dass das Pfund etwas Boden abgibt, mit EUR/GBP bei 0,875 bis Q3 2027, falls die Bank of England weniger erhöht als die Märkte erwarten.
- Pfund 5-Jahres-Prognose (2027–2030+): Wenige Banken veröffentlichen Prognosen über 2027 hinaus. Der langfristige Fall für Sterling beruht darauf, dass die UK-Zinsen unter den höchsten in der G7 bleiben und die fiskalische Glaubwürdigkeit wiederhergestellt wird; die Hauptrisiken sind dieselben, die die 30-jährigen Gilt-Renditen in diesem Jahr über 6 % gedrückt haben — hohe Verschuldung und begrenzter fiskalischer Spielraum.
Handeln Sie GBP-Paare mit NAGA: GBP/USD, GBP/EUR, GBP/JPY und mehr — CFDs mit engen Spreads auf der NAGA-Plattform.
Britische Pfund Fundamentalanalyse 2026
Die Fundamentals von Sterling im Herbst 2026 sehen stärker aus als vor einem Jahr: Das UK-BIP wuchs im August um 2,1 % gegenüber dem Vorjahr, der schnellste Pace seit fast vier Jahren, und der Bank Rate bei 3,75 % sieht eher nach einer Erhöhung als nach einer Senkung aus. Die Risiken haben sich auf die Inflation und die öffentlichen Finanzen verschoben: Der VPI liegt bei 3,1 % und steigt mit den Energiekosten, die 10-jährigen Gilt-Renditen erreichten am 1. Oktober 5,51 %, den höchsten Stand seit 2007, und das Budget muss eine beträchtliche Lücke in den öffentlichen Finanzen schließen.
Wachstum, Inflation und Fiskalpolitik
Die UK-Wirtschaft hat positiv überrascht. Das BIP stieg im August um 0,1 % gegenüber Erwartungen eines Rückgangs, um 0,7 % über die drei Monate bis August und um 2,1 % gegenüber dem Vorjahr, und das Q2-Wachstum wurde auf 0,5 % nach oben revidiert. „Wir müssen von der Beschreibung des UK-Wachstums in diesem Jahr als resilient zu der Bezeichnung stark wechseln“, sagt Rob Wood, Chefökonom UK bei Pantheon Macroeconomics. Der Arbeitsmarkt ist weicher — die Arbeitslosigkeit liegt bei 4,9 % und das reguläre Lohnwachstum bei 3,5 % — und die Inflation bewegt sich in die falsche Richtung: Der VPI stieg im August auf 3,1 %, getrieben von einem 23 %-Anstieg der Kraftstoffpreise, und die Bank of England erwartet, dass er bis Jahresende etwa 3¾ % erreicht.
Die fiskalische Seite ist die größere Sorge. Schatzkanzler John Healey präsentiert am 28. Oktober sein erstes Budget und hat gesagt, dass es die Fiskalregeln einhalten wird, aber das Institute for Fiscal Studies schätzt, dass rund 35 Milliarden Pfund an Steuererhöhungen oder Ausgabenkürzungen nötig sein könnten, und seine Direktorin Helen Miller warnt, dass „ein ‚steady-as-she-goes‘-Budget keine Option für den Kanzler ist“. Die Anleihenmärkte sind bereits nervös: Am 1. Oktober erreichten die 30-jährigen Gilt-Renditen 6,03 %, den höchsten Stand seit 1998. Ein Budget, das Spielraum wiederherstellt, würde Sterling stützen; eines, das auf optimistischen Annahmen beruht, könnte den Gilt-Ausverkauf wiederbeleben.
Die Zinsdynamik
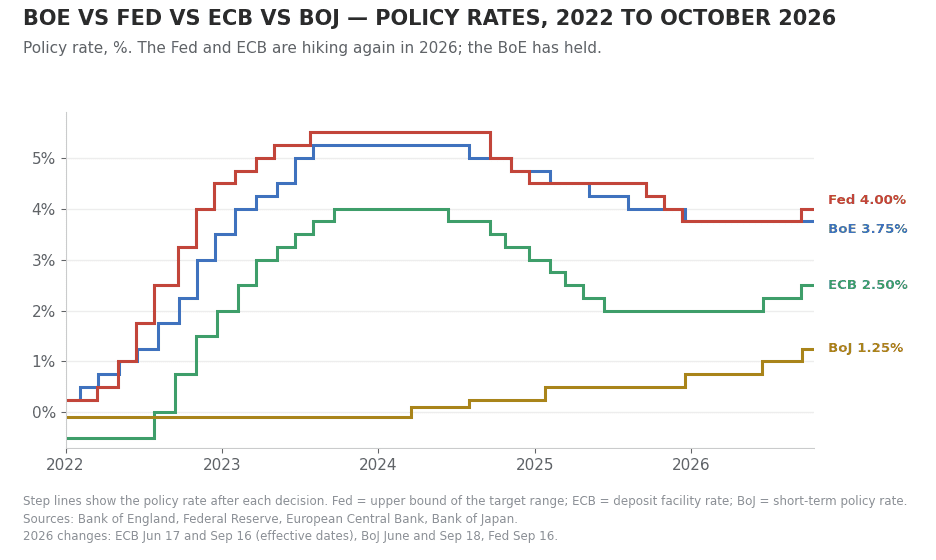
Die Bank of England erhöhte aggressiv 2022–23 (bis auf 5,25 %), hielt dort länger als EZB oder Fed und senkte sechs Mal zwischen August 2024 und Dezember 2025 — sodass der Bank Rate bei 3,75 % liegt, gegenüber 3,75–4,00 % bei der Fed nach ihrer Zinserhöhung am 16. September und 2,50 % bei der EZB nach ihrer September-Erhöhung. Diese Konfiguration gibt Sterling einen Renditevorteil gegenüber dem Euro (125 bp) und einen massiven Vorteil gegenüber dem Yen (250 bp), während es leicht hinter dem Dollar liegt. Die langsame, aber stetige Normalisierungsreise der BoJ — von -0,10 % im Jahr 2022 auf 1,25 % im September 2026 — ist der strukturell bedeutendste langfristige Trend für die Sterling-Crosses, da sie allmählich den GBP/JPY-Carry-Trade komprimiert, der das Paar auf historisch erhöhte Levels getrieben hat. Die BoE-Seite dieses Bildes steht kurz vor einer Änderung: Der Bank Rate ist seit Dezember unverändert, aber die Abstimmung hat sich gespalten — 7–2 im Juni, dann 6–3 im Juli und September, als Greene, Mann und Pill für eine Erhöhung auf 4 % stimmten — und die Märkte sehen eine Zinserhöhung am 5. November jetzt als nahezu sicher. „Es wird schwieriger, diese Haltung aufrechtzuerhalten, je länger wir hohe Energiepreise haben“, sagte Gouverneur Andrew Bailey am 25. September.
Renditekonvergenz mit dem US-Dollar
Die 10-jährigen UK-Gilt-Renditen liegen nur leicht über den US-Treasuries: Am 1. Oktober erreichte der 10-jährige Gilt 5,51 %, während der US-10-jährige etwa 5,34 % erreichte, seinen höchsten Stand seit 2002. Das lässt wenig Renditevorteil, um Pensionsfonds, Versicherer und souveräne Investoren in Sterling zu ziehen. Mit der Fed, die jetzt erhöht, und der US-Inflation zurück bei 3,7 % bietet der Dollar eine ähnliche Rendite mit weniger fiskalischem Risiko — ein Grund, warum GBP/USD zurückgeblieben ist, obwohl das Pfund gegenüber dem Euro gewonnen hat.
Der Weg für GBP/USD bis Jahresende hängt davon ab, wie weit die Fed geht. Die Protokolle ihrer September-Sitzung zeigen, dass die meisten Offiziellen eine weitere Erhöhung bis Jahresende erwarten, und heiße US-Inflation am 14. Oktober belebte Wetten auf eine Bewegung bereits am 28. Oktober. Wenn die US-Daten abkühlen und die Fed nach einer weiteren Erhöhung stoppt, könnte GBP/USD in Richtung 1,34–1,36 erholen; wenn die Fed einen längeren Zyklus signalisiert, wird 1,28–1,30 die relevante Range. Walbaum warnt auch, dass „die Dollarstärke bereits relativ gestreckt ist“, sodass ein vorübergehender Rückzug des Dollars Teil jedes Q4-Plans sein sollte — und GBP/USD Raum für eine Erholung geben würde.
Warum ist das Pfund stark gegenüber dem Euro?
Auf dem Papier hat sich der Renditevorteil von Sterling gegenüber dem Euro verringert: Die Lücke zwischen Bank Rate (3,75 %) und dem EZB-Einlagenzinssatz verengte sich von 175 bp Anfang 2026 auf 125 bp nach den EZB-Erhöhungen im Juni und September. Dennoch hat das Pfund in diesem Jahr etwa 3 % gegenüber dem Euro gewonnen und am 14. Oktober etwa 1,1867 berührt, seinen besten Stand seit Juni 2025, weil die Märkte vorausschauen. Sie erwarten, dass die Bank of England im nächsten Jahr mehrmals erhöht, das UK-Wachstum hat positiv überrascht, und Frankreichs fiskalische und politische Probleme haben den Euro belastet — die Lücke zwischen UK- und französischen 10-jährigen Renditen schrumpfte Anfang Oktober auf 41 bp von 137 bp im Mai.
Das Risiko für den Pfund-zu-Euro-Kurs ist, dass die Märkte zu weit gegangen sind. ING erwartet, dass EUR/GBP für mindestens mehrere weitere Monate in einer 0,84–0,85-Range bleibt und sagt „wir mögen das Pfund im G10-Raum“, aber MUFG argumentiert, dass die Preisgestaltung von vier BoE-Erhöhungen übertrieben ist und erwartet, dass EUR/GBP bis Q3 2027 in Richtung 0,875 driftet. Ein Budget, das Gilts beunruhigt, oder eine Bank of England, die nur einmal erhöht, würde das Pfund wahrscheinlich von seinen Höchstständen gegenüber dem Euro zurückziehen.
Der Carry Trade unter Druck
GBP/JPY, bei etwa ¥208,6 Mitte Oktober nach einem 2026er-Hoch von ¥219,61 am 15. Juli, bleibt weit über seinem 10-Jahres-Durchschnitt und spiegelt das außergewöhnliche Zinsdifferenzial zwischen der Bank of England (3,75 %) und der Bank of Japan (1,25 %) wider. Diese 250-bp-Lücke hat substanzielle Carry-Trade-Positionierung angezogen — günstig in Yen leihen und in Sterling investieren — was das Paar mechanisch erhöht hält, solange das Differenzial bestehen bleibt. Das Risiko, wie der Yen-Flash-Crash im August 2024 zeigte, ist, dass Carry-Trades heftig und schnell abgewickelt werden, wenn sich die Stimmung ändert.
Jede BoJ-Zinserhöhung komprimiert das Differenzial weiter. Die BoJ erhöhte ihren Zinssatz am 18. September auf 1,25 %, ein 31-Jahres-Hoch, in einer 7–2-Abstimmung, und GBP/JPY steckt seit einem Rückgang von etwa 4 % Anfang September in einer ¥207–¥211-Range fest. Es wird wahrscheinlich bis 2027 auf historisch erhöhten Levels volatil bleiben, mit dem Risiko nach unten geneigt, während sich die Zinslücke verengt.
BANK OF ENGLAND
3,75 %
Gehalten am 17. Sep — 6-3-Abstimmung, drei Mitglieder wollten eine Erhöhung
UK-VPI stieg im August auf 3,1 % (Dienstleistungen 3,4 %), als die Energiekosten stiegen. Greene, Mann und Pill stimmten für 4 %. Die Märkte preisen eine Erhöhung am 5. November als nahezu sicher ein; die BoE erwartet Inflation nahe 3¾ % bis Jahresende. Der Bank Rate liegt seit Dezember 2025 bei 3,75 %.FEDERAL RESERVE
3,75–4,00 %
Erhöht am 16. Sep — erste Erhöhung seit 2023
US-VPI stieg im September auf 3,7 % (Kern 2,6 %). Protokolle zeigen, dass die meisten Offiziellen eine weitere Erhöhung bis Jahresende erwarten; eine Dezember-Bewegung ist zu etwa 90 % eingepreist. Nächste Entscheidung am 28. Oktober — Budget-Tag im UK. Der Zinserhöhungszyklus der Fed ist der größte kurzfristige Gegenwind für GBP/USD.EUROPÄISCHE ZENTRALBANK
2,50 %
Erhöht am 10. Sep — zweite Erhöhung 2026
Der Einlagenzinssatz stieg auf 2,50 % (wirksam ab 16. September), wodurch die BoE–EZB-Lücke auf 125 bp verengt wurde. Französischer Fiskal- und politischer Stress belastet den Euro. Nächste EZB-Entscheidung am 29. Oktober.BANK OF JAPAN
1,25 %
Erhöht am 18. Sep — 31-Jahres-Hoch
Stimmte 7–2 für eine Erhöhung der Zinsen von 1 % auf 1,25 %, wodurch der Carry-Vorteil weiter verengt wurde, der GBP/JPY im Juli auf ¥219,61 brachte. USD/JPY lag Mitte Oktober nahe 157,8. Die Normalisierung der BoJ wickelt allmählich den Carry-Trade ab, der GBP/JPY über ¥200 gehalten hat.
Britische Pfund Technische Analyse
Das technische Bild von Sterling teilt sich nach Paaren: GBP/USD testet den Boden seiner 2026er-Range, EUR/GBP ist auf ein 16-Monats-Tief ausgebrochen, und GBP/JPY steckt in einer engen Range unter seinen wichtigen gleitenden Durchschnitten fest. Levels unten sind Stand 15.–16. Oktober 2026.
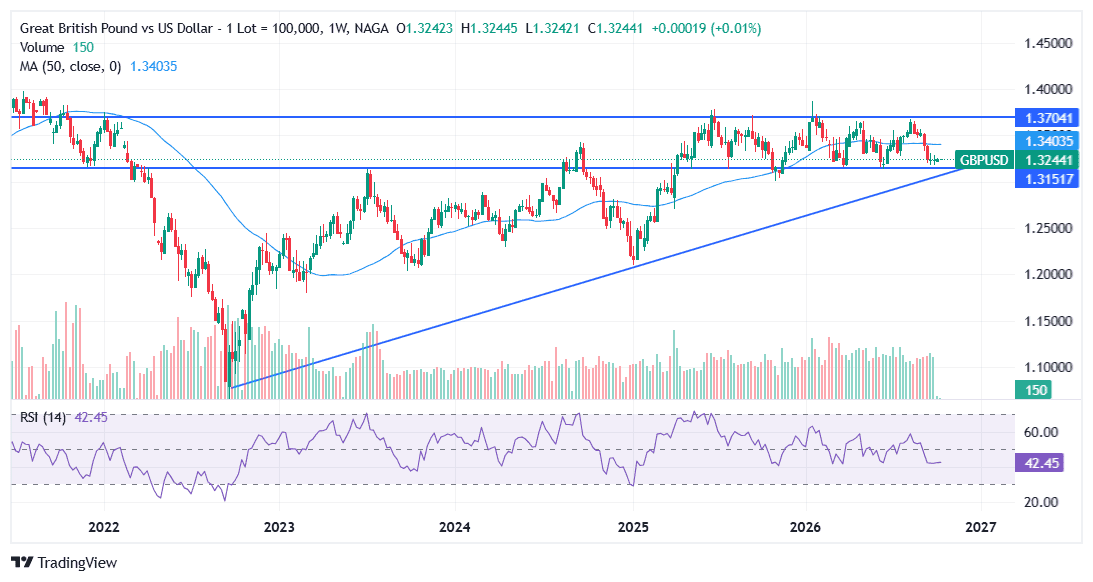
GBP/USD — Testet das 2026er-Tief nahe 1,3140
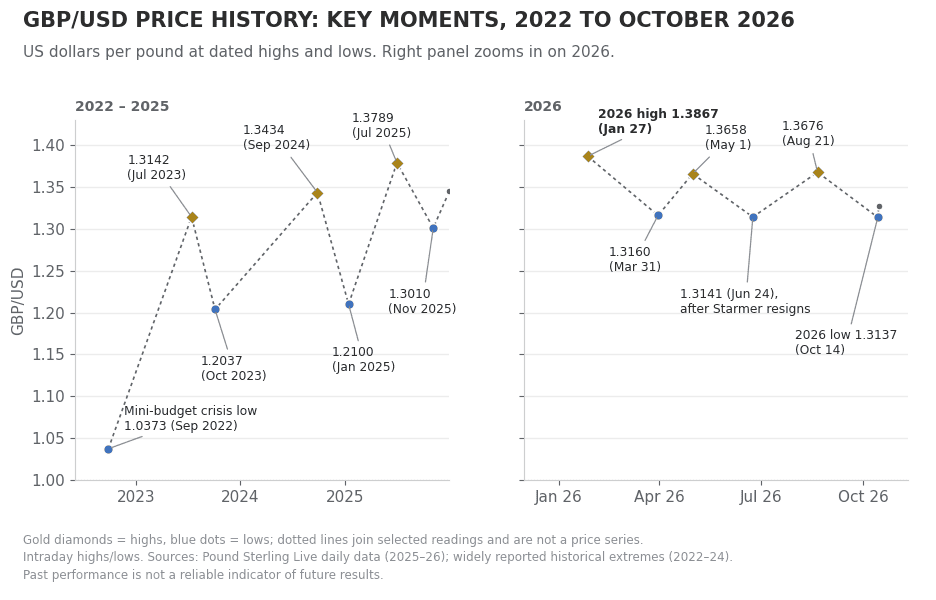
GBP/USD setzte sein 2026er-Hoch von 1,3867 am 27. Januar, handelte dann in einer breiten 1,31–1,37-Range: Tiefs bei 1,3160 (31. März) und 1,3141 (24. Juni) sowie Hochs bei 1,3658 (1. Mai) und 1,3676 (21. August). Das August–Oktober-Bein hat das Paar zurück an den Boden dieser Range gebracht, mit einem neuen 2026er-Tief von 1,3137 am 14. Oktober nach heißen US-Inflationsdaten, bevor eine Erholung auf etwa 1,3276 am 15. Oktober folgte, als das UK-BIP die Prognosen übertraf.
Technisch ist der Bereich 1,3135–1,3140 jetzt ein dreifach getesteter Boden. UOB sieht eine 1,3135–1,3280-Range und sagt: „GBP muss klar eines dieser Levels durchbrechen, bevor eine direktionale Bewegung erwartet werden kann.“ Darunter sind die nächsten Unterstützungen 1,3100, die November-2025-Tiefs bei 1,3030–1,3038 und das 52-Wochen-Tief bei 1,3010. Ein Bruch unter das psychologische 1,3000-Level würde GBP/USD aus der Range holen, die es im vergangenen Jahr gehalten hat.
Auf der Oberseite sind die ersten Hürden der Drei-Wochen-Range-Top bei 1,3300 und der 38,2 %-Retracement des August–Oktober-Rückgangs bei 1,3345. Darüber bilden der 100-Tage-einfache gleitende Durchschnitt nahe 1,3400 und die 50- und 200-Tage-Durchschnitte um 1,342–1,344 eine dichte Widerstandszone. Société Générale hat das 1,3565-Pivot-Hoch als Level markiert, das durchbrochen werden muss, um eine breitere Erholung zu bestätigen, mit dem August-Hoch bei 1,3676 und dem 2026er-Hoch bei 1,3867 darüber hinaus.
Das Momentum hat sich verbessert, aber der Trend hat sich nicht gedreht. Das Paar handelt über seinem 20-Tage-Durchschnitt (etwa 1,3255) und unter den 50-, 100- und 200-Tage-Durchschnitten, während der tägliche RSI sich von überverkauften Lesungen nahe 24 Ende September auf etwa 47 erholt hat. FXStreets Guillermo Alcala sieht den August–Oktober-Rückgang als möglicherweise abgeschlossene Fünf-Wellen-Bewegung, fügt aber hinzu, dass „eine bärische Reaktion bei 1,3137 diese Ansicht aufhebt“.
Was das Bild ändern würde: Ein Tages-Schluss über 1,3300–1,3345 wäre das erste Zeichen einer Erholung in Richtung 1,3400, während ein Bruch unter 1,3137 1,3030–1,3010 freilegen würde. Die Auslöser dürften die Fed-Entscheidung und das Budget am 28. Oktober sowie die Bank of England am 5. November sein.
Die vergangene Performance ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performance-Kennzahlen, sollten nicht als Garantie für zukünftige Performance ausgelegt werden.
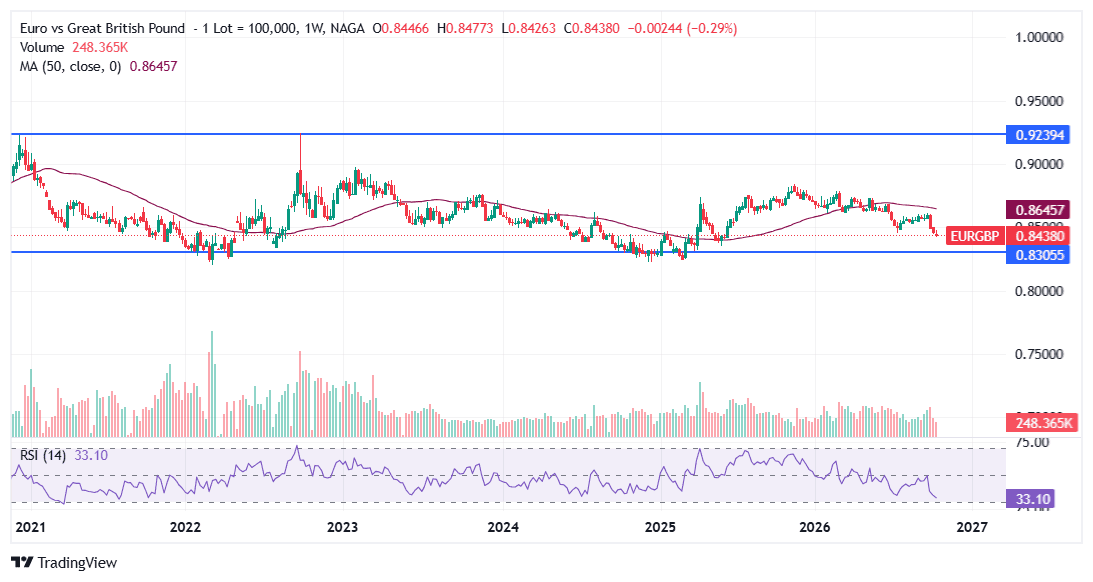
EUR/GBP — Range-Bruch bringt das Pfund auf ein 16-Monats-Hoch
EUR/GBP brach im Oktober aus seiner 2025–26-Range aus. Nachdem es in diesem Jahr meist zwischen 0,85 und 0,88 gehandelt hatte (Hoch 0,8789 am 27. Februar), fiel das Paar neun aufeinanderfolgende Sitzungen bis zum 7. Oktober und setzte am 14. Oktober ein 2026er-Tief von 0,8427 — in Pfund-zu-Euro-Begriffen ein Peak von etwa 1,1867 und der beste Stand des Pfunds seit Juni 2025. Der Preis liegt unter den 50-, 100- und 200-Tage-Durchschnitten (etwa 0,856, 0,857 und 0,863), und Société Générale warnt: „Das Versagen, das Hoch der letzten Woche bei 0,8500 zurückzuerobern, könnte zu einer Fortsetzung des Rückgangs führen“, mit Projektionen bei 0,8405 und 0,8370/0,8355.
Der Rückgang sieht jedoch gestreckt aus. Der tägliche RSI fiel auf etwa 29–31, und Pound Sterling Live markierte eine Umkehrkerze in GBP/EUR am 14.-Oktober-Hoch. Ein Tages-Schluss zurück über 0,8500 würde den Druck mildern, mit 0,8523–0,8545 und dem 200-Tage-Durchschnitt nahe 0,8630 als größeren Tests; ein Bruch unter 0,8400 würde das April-2025-Tief bei 0,8322 öffnen.
Die vergangene Performance ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performance-Kennzahlen, sollten nicht als Garantie für zukünftige Performance ausgelegt werden.
GBP/JPY — Historisch erhöht, Carry-Trade-anfällig
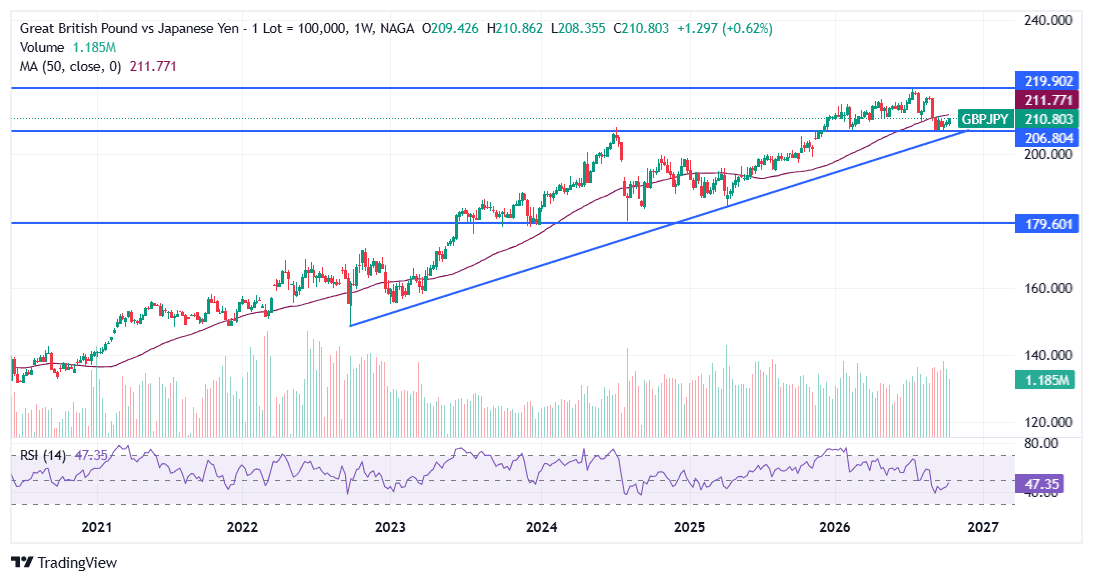
GBP/JPY, bei etwa ¥208,6 Mitte Oktober nach einem 2026er-Hoch von ¥219,61 am 15. Juli, liegt weit über seinem 10-Jahres-Durchschnitt. Das Paar befindet sich seit 2020 in einem allgemeinen Aufwärtstrend, getrieben vom aggressiven Zinserhöhungszyklus der BoE und der ultra-lockeren Politik der BoJ — aber mit der BoJ jetzt in einem echten Normalisierungszyklus erodiert die strukturelle Unterstützung für das Paar allmählich. Der 50-Tage-Durchschnitt hat jetzt unter den 200-Tage gekreuzt, und das Paar steckt seit einem Rückgang von etwa 4 % Anfang September in einer ¥207–¥211-Range fest.
Technische Levels zu beobachten: ¥210,00–¥210,31 ist der erste Widerstand — ein Ausbruch über eine fallende Trendlinie scheiterte am 14. Oktober bei ¥210,31 — und Analysten sehen einen Tages-Schluss über ¥210,00 als ersten Schritt zur Milderung des bärischen Drucks. Darüber hinaus sind das 18.-September-Hoch bei ¥211,28, der 50-Tage-Durchschnitt nahe ¥211,9 und der 200-Tage-Durchschnitt um ¥213 die größeren Hürden. Auf der Unterseite ist ¥208,00–¥208,25 die erste Unterstützung, dann das 30.-September-Tief bei ¥206,89. Ein Bruch unter ¥207 würde ¥205 und den runden Zahlenboden bei ¥200 freilegen, was eine ernsthaftere Abwicklung des Carry-Trades signalisieren würde.
Die vergangene Performance ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performance-Kennzahlen, sollten nicht als Garantie für zukünftige Performance ausgelegt werden.
Pfund-Prognose 2026–2027 — Institutionelle Kursprognosen
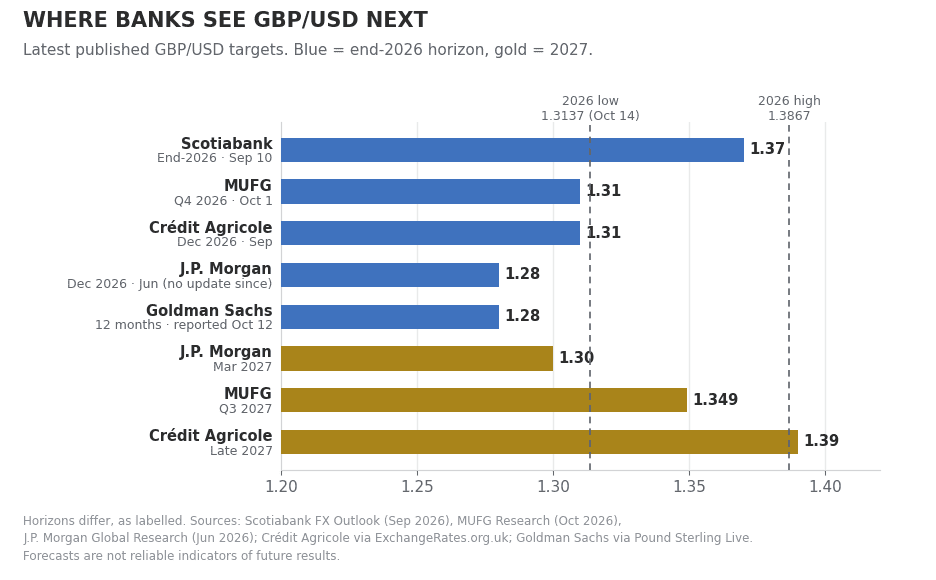
Die GBP/USD-Prognosen sind gesunken, seit die Fed hawkish wurde: MUFG senkte sein Q4-Ziel am 1. Oktober auf 1,31, und Goldman Sachs sieht jetzt 1,28 in 12 Monaten. Scotiabanks bullischere 1,37 für Ende 2026 wurde vor der September-Zinserhöhung der Fed veröffentlicht. Mehrere Banken bevorzugen jetzt das Pfund gegenüber dem Euro. Hier ist die vollständige Pfund-Prognose der Banken, Stand 16. Oktober 2026.
INSTITUTION NEUESTES ZIEL BIAS HAUPTTREIBER / VORBEHALT Scotiabank 1,37 (Ende 2026) Am bullischsten „Wir bleiben konstruktiv zum GBP-Ausblick, largely reflecting our broadly bearish view on the USD“ (10. September, vor der Fed-Erhöhung). MUFG 1,31 (Q4 2026) → 1,349 (Q3 2027) Bärisch kurzfristig Von 1,364 am 1. Oktober gesenkt, da Fed-Erhöhungen den Dollar stützen; sieht die Marktpreisgestaltung von BoE-Erhöhungen als übertrieben. EUR/GBP 0,855 im Q4. JPMorgan 1,31 (Sep) → 1,28 (Dez) → 1,30 (Mär 2027) Bärisch (Juni-Call) Call vom 16. Juni, seitdem keine Aktualisierung gefunden: „The hawkish Fed repricing has moved rate differentials in favor of the dollar both in real and nominal terms.“ Goldman Sachs 1,28 (12 Monate) Bärisch Von Pound Sterling Live am 12. Oktober berichtet. Erwartet eine 25-bp-BoE-Erhöhung im November, dann eine Pause. ING EUR/GBP 0,84–0,85 Pro-Sterling vs EUR Erwartet jetzt eine oder zwei BoE-Erhöhungen: „we like the pound in the G10 space.“ Commerzbank EUR/GBP 0,88 (Q4 2026) → 0,86 (Q4 2027) Neutral Erwartet jetzt BoE-Erhöhungen im November und Februar, die den Bank Rate auf 4,25 % bringen. Crédit Agricole 1,31 (Dez 2026) → 1,39 (Ende 2027) Jetzt bärisch, bullisch 2027 Dollarstärke kurzfristig, Sterling-Erholung 2027 (Anfang September berichtet). Rabobank EUR/GBP 0,85 (3 Monate) Pro-Sterling vs EUR Hob am 5. Oktober seine Pfund-zu-Euro-Prognosen an, unter Berufung auf Frankreichs politische und fiskalische Probleme.
MUFG senkte seinen GBP/USD-Pfad nach der September-Zinserhöhung der Fed, Goldman Sachs’ letzter Call liegt unter seiner Januar-Ansicht, und mehrere Banken erwarten jetzt, dass die Bank of England im November erhöht — weshalb Prognostiker positiver zum Pfund gegenüber dem Euro als gegenüber dem Dollar sind. Die nächste Runde der Revisionen dürfte nach dem Budget am 28. Oktober und der BoE-Entscheidung am 5. November kommen.
KI-basierte Pfund-zu-US-Dollar-Prognosen
Algorithmische und KI-gesteuerte Modelle zeigen eine breitere Bandbreite an Ergebnissen für GBP/USD als der Bankenkonsens und spiegeln die Sensitivität des Paares gegenüber zwei unterschiedlichen Makro-Regimen (dollar-getrieben vs. sterling-getrieben) wider, denen Modelle Schwierigkeiten haben, Wahrscheinlichkeiten zuzuweisen.
MODELL 2026 JAHRESENDE 2027 Zuletzt aktualisiert LongForecast 1,324 (Schluss Dez.) 1,329 (Dez. 2027) 18. Okt. 2026 Panda Forecast AI 1,3706 (Ziel Dez.) 1,4367 (Dez. 2027) 19. Okt. 2026 WalletInvestor 1,33 ~1,35 (Okt. 2027, +1,12 % in 12 Monaten) 18. Okt. 2026 ExchangeRates.org.uk (Modell) 1,3638 1,3800 (Mär. 2027) zuletzt aktualisiert am 2. März 2026
Die Ausgaben der KI-Modelle bewegen sich mit dem jüngsten Preismomentum, sodass sie sich von Woche zu Woche stark ändern können. Behandeln Sie sie als Kreuzcheck zu den Bank-Prognosen oben und nicht als Prognosen an sich: Sie extrapolieren Preismuster und modellieren nicht die Fed, die Bank of England oder das UK-Budget.
Prognosen basieren auf algorithmischen und KI-Modellen unter Verwendung historischer Daten und Annahmen. Sie sind unsicher und spiegeln möglicherweise nicht zukünftige Marktbedingungen wider. Dieser Inhalt dient nur Informationszwecken und ist keine Anlageberatung. Die vergangene Performance ist kein Indikator für zukünftige Ergebnisse.
GBP/USD-Preisgeschichte — Schlüsselmomente
Das Pfund hat in den letzten vier Jahren dramatischere Schwankungen erlebt als fast jede andere G10-Währung, von den Tiefen der Mini-Budget-Krise 2022 bis zu mehrjährigen Hochs Anfang 2026.
September 2022: Das Mini-Budget-Krisen-Tief (1,0373)
GBP/USD fiel auf 1,0373 — ein Allzeit-Rekordtief — in den frühen Stunden des 26. September 2022, unmittelbar nach dem „Mini-Budget“ von Schatzkanzler Kwasi Kwarteng, das 45 Milliarden Pfund an ungedeckten Steuersenkungen vorschlug. Die Marktreaktion war die schwerste für Sterling seit der Black-Wednesday-ERM-Krise 1992: Gilt-Renditen schossen auf Levels, die seit der Finanzkrise 2008 nicht mehr gesehen wurden, und zwangen die Bank of England zu einer Notintervention, um eine Liquiditätskrise bei UK-Pensionsfonds zu verhindern. Liz Truss trat kurz darauf als Premierministerin zurück. Die Episode bleibt der definierende Moment für die Volatilität von Sterling im aktuellen Zyklus und dient als relevanter Präzedenzfall für Marktteilnehmer, die die Risiken um das Oktober-2026-Budget abwägen.
2023: Erholung neben dem BoE-Zinserhöhungszyklus
GBP/USD erholte sich 2023 stetig, als die Bank of England weiter auf 5,25 % erhöhte — und den Bank Rate zum höchsten seit 2008 machte — während die UK-Inflation, obwohl sticky, zu sinken begann. Das Paar erreichte im Juli 2023 intraday 1,31, bevor es im Herbst stark zurückzog, als der US-Dollar auf „higher for longer“-Fed-Messaging stärkte, das GBP/USD zurück in Richtung 1,21 brachte.
2024–2025: Der BoE-Senkungszyklus beginnt
Die Bank of England begann im August 2024 mit Zinssenkungen und lieferte bis Dezember 2025 sechs Viertelpunkt-Senkungen, die den Bank Rate von 5,25 % auf 3,75 % brachten. Trotz dieser Lockerung hielt sich GBP/USD gut — und machte Sterling zur bestperformenden G10-Währung gegenüber dem Dollar 2024 — hauptsächlich weil die Fed ebenfalls senkte und weil die UK-Renditen relativ attraktiv blieben. Das Paar peakte Anfang Juli 2025 nahe 1,38 und endete das Jahr bei 1,3448.
Januar 2026: Das 2026er-Hoch (1,3867)
GBP/USD erreichte sein 2026er-Hoch von 1,3867 am 27. Januar 2026, getrieben von derselben Dollar-Schwäche-Narrative, die gleichzeitig EUR/USD hob — Erwartungen, dass die Fed weiter senken würde, während die BoE auf einem relativ hohen Zinssatz hielt.
März 2026: Hormuz-Schock-Tief (1,3160)
Der Konflikt in der Straße von Hormuz trieb im März 2026 eine breite Risk-off-Episode an und brachte GBP/USD bis zum 31. März auf 1,3160 — unter seinem 2025er-Schluss, und löschte alle Gewinne des Jahres in wenigen Wochen aus. Das Pfund erholte sich durch April und Mai, als Waffenstillstandshoffnungen die Marktstimmung verbesserten, und kletterte am 1. Mai zurück auf 1,3658.
Juni 2026: Politischer und geldpolitischer Schock
Die Woche vom 16.–22. Juni lieferte eine Ansammlung von Ereignissen, die den Sterling-Ausblick umformten: Die Fed wurde am 17. Juni hawkish, die Bank of England hielt am 18. Juni bei 3,75 % in einer 7–2-Abstimmung, und Premierminister Keir Starmer kündigte am 22. Juni seinen Rücktritt an. Viel des politischen Risikos war bereits nach den Mai-Lokalwahlen eingepreist, und am Tag stiegen Pfund und Gilts leicht. GBP/USD fiel am 24. Juni auf 1,3141, damals das Jahrestief, bevor es sich erholte, als Andy Burnhams unangefochtener Weg in die Downing Street die Nerven beruhigte.
Juli–Oktober 2026: Burnham, eine Fed-Erhöhung und ein neues 2026er-Tief
Andy Burnham wurde am 20. Juli Premierminister, mit John Healey als Schatzkanzler, und GBP/USD rallyte am 21. August auf 1,3676. Die Flut drehte im September: Die erste Erhöhung der Fed seit 2023 am 16. September und starke US-Geschäftsumfragen drückten das Paar unter 1,33, ein globaler Anleihen-Ausverkauf am 1. Oktober hob die 30-jährigen Gilt-Renditen erstmals seit 1998 über 6 %, und heiße US-Inflationsdaten am 14. Oktober schickten GBP/USD auf ein neues 2026er-Tief von 1,3137, bevor ein stärker als erwarteter UK-BIP-Bericht es zurück in Richtung 1,33 hob.
GBP-Prognosen sind inhärent unsicher, und die Erfahrung 2026 — mit politischen Schocks, einem Nahost-Konflikt und Zentralbank-Pivots, die alle innerhalb von Wochen eintrafen — illustriert, wie schnell sich die Bedingungen ändern können. Prognosen basieren auf fundamentaler und technischer Analyse historischer Preisbewegungen; vergangene Performance und Analysten-Projektionen sind keine verlässlichen Indikatoren für zukünftige Ergebnisse. Investieren Sie niemals mehr, als Sie sich leisten können zu verlieren.
Quellen
- Bank of England — Monetary Policy Summary, 17. September 2026
- Federal Reserve — FOMC Statement, 16. September 2026
- JPMorgan Global Research — Currency Volatility: Dollar Strength (Juni 2026)
- MUFG Research — Monthly Foreign Exchange Outlook, Oktober 2026
- Scotiabank Economics — Foreign Exchange Outlook, September 2026
- ONS — GDP monthly estimate, UK: August 2026
- ONS — Consumer price inflation, UK: August 2026
- Europäische Zentralbank — Key ECB interest rates
- FXStreet — British Pound: Firmer ground with BoE hike risk (ING), 13. Oktober 2026
- Reuters via Zawya — Sterling holds near 16-month high vs euro, 13. Oktober 2026