

Aktualisiert am 16. Oktober 2026. Wird der Euro gegenüber dem Dollar steigen? Den meisten Banken zufolge zumindest nicht allzu schnell: Die seit August veröffentlichten Jahresendprognosen konzentrieren sich auf 1,14–1,15, in einer Spanne von 1,10 bis 1,20, und die meisten sehen die Erholung erst 2027 kommen. Bis dahin halten der Anhebungszyklus der Fed und das politische Risiko in Frankreich den Druck aufrecht, und der Bereich um 1,11 ist die zentrale langfristige Unterstützung, die es zu beobachten gilt.
Der EUR/USD startete 2026 als Konsens-Long-Trade, wobei mehrere große Banken bis Jahresende 1,20–1,25 prognostizierten. Dann trieb der Konflikt in der Straße von Hormuz die Energiepreise und die Inflation auf beiden Seiten des Atlantiks in die Höhe. Die EZB hob die Zinsen im Juni und September an, doch die Fed antwortete am 16. September mit ihrer ersten Anhebung seit 2023 – und seither hat der Dollar die Oberhand.
Das Währungspaar durchbrach Ende September die Unterstützung bei 1,14, nach zwei gescheiterten Versuchen im Juni und Juli, und testet nun eine Ansammlung langfristiger Unterstützungen nahe 1,11. Da sowohl die Fed als auch die EZB anheben, hat sich die Zinsdifferenz nicht verringert – sie beträgt weiterhin 1,50 Prozentpunkte –, und Frankreichs fiskalische und politische Schwierigkeiten haben dem Euro eine Risikoprämie hinzugefügt. Hier die vollständige aktualisierte EUR/USD-Prognose für das vierte Quartal 2026, 2027 und darüber hinaus.
„Der langfristige Trend des US-Dollars bleibt konstruktiv, auch wenn die jüngste Bewegung überdehnt ist und eine vorübergehende Korrektur nicht ausgeschlossen werden sollte“, sagt Frank Walbaum, Marktanalyst bei NAGA und ehemaliger Hedgefonds-Manager, in seinem Q4-2026-Marktausblick. Für den EUR/USD bedeutet das, dass der mittelfristige Druck weiterhin nach unten geht, eine Erholungsrallye jedoch möglich ist: Seiner Ansicht nach könnten schwächere US-Daten eine vorübergehende Dollar-Korrektur auslösen.
EUR/USD-Prognose 2026 – zentrale Punkte
- Euro-zu-US-Dollar-Kursprognose für die nächsten sechs Monate: Der EUR/USD ist von 1,2081 im Januar auf den Bereich von 1,11–1,13 im Oktober gefallen, da die September-Anhebung der Fed und der fiskalische Stress in Frankreich die eigenen Anhebungen der EZB überwogen. Die nächsten sechs Monate hängen von drei Faktoren ab: wie weit die Fed geht (Entscheidungen am 28. Oktober und 9. Dezember), ob sich die französischen Anleihen-Spreads stabilisieren und ob die Unterstützungszone um 1,11 hält.
- BASISSZENARIO (~50 %) – 1,10 – 1,16: Die Fed hebt im Dezember noch einmal an und die EZB zieht nach, sodass die Zinsdifferenz ungefähr dort bleibt, wo sie ist. Der EUR/USD hält die Unterstützungszone von 1,10–1,11 und handelt in einer Spanne von 1,10–1,16 – im Einklang mit den meisten Jahresendprognosen der Banken (Median etwa 1,14–1,15) und der Reuters-Umfrage von 1,15 auf Drei- und Sechsmonatssicht.
- OPTIMISTISCHES SZENARIO (~25 %) – 1,16 – 1,20: Die US-Daten kühlen ab, die Fed stoppt nach Dezember, und die EZB hebt weiter bis 2027 an, während die französischen Spreads sich verengen. Der EUR/USD erobert 1,14 und den 50-Wochen-Durchschnitt nahe 1,16 zurück, und die Erholung, die die meisten Banken für 2027 erwarten – MUFG sieht 1,18 bis zum dritten Quartal 2027, die Bank of America 1,20 bis Ende 2027 –, beginnt früher.
- PESSIMISTISCHES SZENARIO (~25 %) – 1,06 – 1,10: Die US-Inflation bleibt heiß, die Fed hebt mehr als einmal an, und das politische Risiko in Frankreich eskaliert vor der Präsidentschaftswahl im April 2027. Der EUR/USD bricht unter den 200-Wochen-Durchschnitt nahe 1,11 und steuert auf die Zone von 1,07–1,08 zu, wo das gemessene Ziel des 2025–26-Hochs auf den Boden des langfristigen Kanals trifft. Nordea erwartet bereits einen Test von 1,08 in der ersten Jahreshälfte 2027.
Hinweis: Dies sind rein illustrative Szenarien, keine Kursziele oder Anlageempfehlungen. Die tatsächlichen Ergebnisse können erheblich abweichen.
- EUR/USD-Prognose 2027: Die meisten Banken erwarten eine Erholung des Euro 2027, wenn die US-Zinserhöhungen ihren Höhepunkt erreichen und das politische Risiko in Frankreich nachlässt: MUFG sieht 1,18 bis zum dritten Quartal 2027, die Bank of America 1,20 bis Ende 2027 und Westpac 1,21 bis Dezember 2027. Eine pessimistische Minderheit sieht zunächst niedrigere Niveaus – Nordea erwartet einen Test von 1,08 in der ersten Jahreshälfte 2027 und RBC Capital Markets 1,10 durch 2027.
- EUR/USD-Fünfjahresprognose (2027–2030+): Wenige Banken veröffentlichen Prognosen über 2027 hinaus. Nordea sieht 1,20 bis Ende 2028 und Westpac 1,22 bis Mitte 2028, und die Danske Bank setzt den Kaufkraftparitäts-Fair-Value über drei bis fünf Jahre nahe 1,25. Der langfristige Fall für den Euro beruht auf US-Fiskaldefiziten, Reservendiversifizierung und der fiskalischen Kapazität der Eurozone; die Risiken sind langsameres europäisches Wachstum und politische Fragmentierung.
Handeln Sie EUR/USD mit NAGA: Spekulieren Sie über CFDs auf Kursbewegungen des EUR/USD – long oder short, mit engen Spreads.
EUR/USD-Fundamentalanalyse 2026
Beide Zentralbanken heben nun an, doch die Fed liegt dort vorn, wo es für die Währung zählt. Die EZB hob ihren Einlagenzins im Juni auf 2,25 Prozent und am 10. September auf 2,50 Prozent an; die Fed antwortete am 16. September mit ihrer ersten Anhebung seit 2023 und hob ihren Zielkorridor auf 3,75–4,00 Prozent an, wobei ihre neuen Projektionen auf eine weitere Erhöhung in diesem Jahr hindeuten. Die Differenz zwischen den beiden Leitzinsen beträgt weiterhin 1,50 Prozentpunkte – genauso wie im Juni.
EZB-Zinsen gegen die Fed – beide heben an, die Fed liegt vorn
Europäische Zentralbank
2,50 %
Anhebung am 10. Sep. – zweite Anhebung 2026, einstimmig
Die Inflation im Euroraum stieg im September auf 3,8 Prozent (Schnellschätzung; Energie +18,8 Prozent, Kern 2,5 Prozent). Die Mitarbeiter projizieren nun eine Inflation von 3,0 Prozent 2026 und 2,5 Prozent 2027 sowie ein Wachstum von 0,9 Prozent in diesem Jahr. Die Märkte erwarten eine Pause am 29. Oktober und etwa 23 Basispunkte Anhebungen bis Dezember. Nächste Entscheidung: 29. Oktober 2026.Federal Reserve
3,75–4,00 %
Anhebung am 16. Sep. – erste Anhebung seit 2023 (12–0)
Die US-Inflation sank im September auf 3,7 Prozent von 4,2 Prozent im Mai, doch die Kernpreise stiegen schneller als erwartet. 16 von 18 Mitgliedern erwarten mindestens eine weitere Anhebung in diesem Jahr, und die Protokolle beurteilen die Inflationsrisiken als „nach oben verzerrt“. Eine Dezember-Anhebung ist vollständig eingepreist. Nächste Entscheidung: 28. Oktober 2026.
Die Zinsdifferenz war Ende 2022 und Anfang 2023 am größten, als die Fed schneller angehoben hat als die EZB: etwa 2,5 Prozentpunkte, kurzzeitig 3,0 im Dezember 2022. Sie verengte sich 2023 auf 1,5, als die EZB aufholte, weitete sich Mitte 2025 wieder auf 2,5 aus, als die EZB schneller senkte, und lag zu Beginn 2026 bei 1,75. Die Juni-Anhebung der EZB brachte sie auf 1,50, und weil der Anhebung der EZB am 10. September die der Fed am 16. September folgte, beträgt sie weiterhin 1,50 – die Obergrenze der Fed von 4,00 Prozent gegen den Einlagenzins der EZB von 2,50 Prozent.
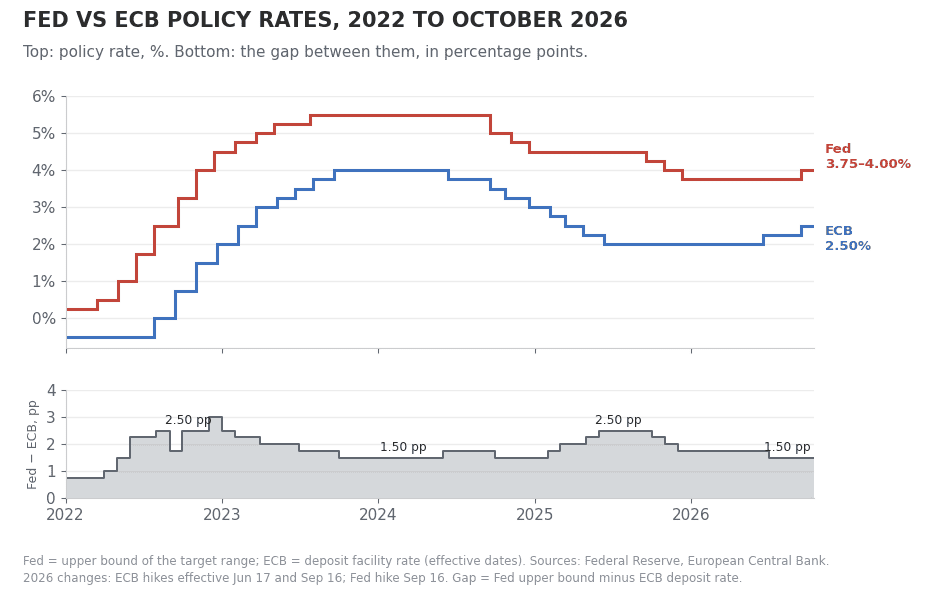
Der optimistische Fall für den EUR/USD beruht weiterhin darauf, dass sich diese Differenz schließt – die Fed senkt irgendwann, während die EZB hält oder weiter anhebt. Derzeit erwarten die Märkte, dass beide Banken bis Dezember noch einmal anheben, was die Differenz dort belässt, wo sie ist. Gleichzeitig erreichte die Rendite zehnjähriger US-Staatsanleihen am 23. September 5,04 Prozent, den höchsten Stand seit 2007, was Dollar-Anlagen attraktiv hält, und die Mitarbeiter der EZB erwarten, dass die Inflation bis 2028 wieder in Richtung 2 Prozent sinkt, was begrenzt, wie weit sie wahrscheinlich gehen wird.
Inflation – der gemeinsame Feind, der beide Banken antreibt
Der Konflikt in der Straße von Hormuz, der Ende Februar begann, bleibt die Hauptquelle der Inflation auf beiden Seiten des Atlantiks. Brent-Rohöl notierte Mitte Oktober bei rund 105–107 Dollar und europäisches Gas nahe 86 Euro je Megawattstunde, nahe einem Vierjahreshoch, da Angriffe auf Tanker in der Meerenge zunahmen. Die Inflation im Euroraum stieg im September auf 3,8 Prozent (Schnellschätzung), wobei die Energiepreise um 18,8 Prozent zulegten; die US-Inflation sank auf 3,7 Prozent von 4,2 Prozent im Mai, obwohl die Kernpreise schneller als erwartet stiegen.
Diese Spaltung ist für den Zinspfad relevant. Der Euroraum importiert den Großteil seiner Energie, sodass seine Inflation stärker vom Krieg betroffen ist – aber auch sein Wachstum, was die EZB vorsichtig hält, wie weit sie gehen soll. „Wir verpflichten uns nicht im Voraus auf einen bestimmten Zinspfad“, sagte EZB-Präsidentin Christine Lagarde nach der September-Anhebung. Die Fed hat weniger Zweifel: Die Protokolle ihrer September-Sitzung zeigen, dass die meisten Mitglieder eine weitere Anhebung bis Jahresende erwarten und die Inflationsrisiken als „nach oben verzerrt“ beurteilen.
Das Wachstum hat gehalten, doch Frankreichs Schulden sind das neue Risiko
Die Wirtschaft des Euroraums hat sich robuster erwiesen als befürchtet. Das BIP des ersten Quartals, im Juni als Kontraktion von 0,2 Prozent geschätzt, wurde inzwischen auf null revidiert, und das Wachstum zog im zweiten Quartal auf 0,6 Prozent an, den stärksten Wert seit 2022. Der September-Schnellschätzungs-Composite-PMI stieg auf 53,1, und die Mitarbeiter der EZB projizieren nun ein Wachstum von 0,9 Prozent in diesem Jahr. Deutschlands fiskalische Expansion – ein 500-Milliarden-Euro-Infrastrukturfonds und eine Ausnahme von der Schuldenbremse für den Großteil der Verteidigungsausgaben – fließt in die Haushalte ein, mit geplanten Netto-Neuverschuldungen von etwa 204 Milliarden Euro für 2027.
Das neue Risiko ist Frankreich. Premierminister Sébastien Lecornus Haushalt 2027, vorgestellt am 1. Oktober, plant Einsparungen von etwa 54 Milliarden Euro, um das Defizit auf 5 Prozent des BIP zu senken, doch seine Regierung hat keine Mehrheit, und im Frühjahr 2027 steht eine Präsidentschaftswahl an. Die französische Zehnjahresrendite erreichte 4,95 Prozent, den höchsten Stand seit 2002, und ihr Abstand zu deutschen Bundesanleihen weitete sich am 2. Oktober auf etwa 150 Basispunkte aus, den weitesten seit mehr als einem Jahrzehnt. „Die jüngsten Dynamiken am Anleihenmarkt sind zunehmend besorgniserregend und erinnern etwas an eine Staatsschuldenkrise“, sagte Commerzbank-Stratege Hauke Siemssen am 5. Oktober. Moody’s überprüft Frankreichs Aa3-Rating am 23. Oktober.
Geopolitik – der Iran-Krieg und die Energiepreise
Der Iran-Krieg bleibt der größte Schwankungsfaktor für den EUR/USD. Der April-Waffenstillstand, der den Euro am 17. April auf 1,1849 hob, hielt nicht: Für den 19. Juni in der Schweiz geplante US-Iran-Gespräche wurden abgesagt, der Waffenstillstand brach Anfang Juli zusammen, und Angriffe auf Tanker in der Straße von Hormuz nahmen im Oktober zu, ohne dass direkte Gespräche liefen. Ein dauerhafter Waffenstillstand, der die Meerenge wieder öffnet, würde die Energiepreise senken und dem Euro mehr helfen als dem Dollar, weil der Euroraum den Großteil seiner Energie importiert; eine weitere Eskalation würde das Gegenteil bewirken.
EUR/USD-Technische Analyse
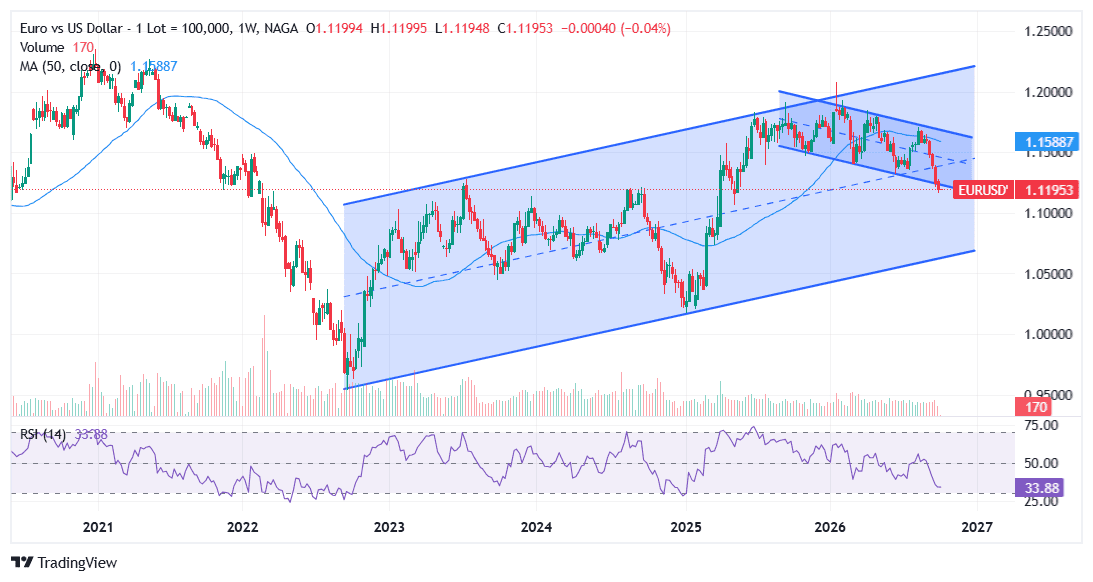
Auf den Wochen- und Monatscharts befindet sich der EUR/USD in einem mittelfristigen Abwärtstrend innerhalb eines längerfristigen Aufwärtstrends. Das Paar hat seit dem Höchststand von 1,2081 am 27. Januar niedrigere Hochs gebildet, und das Hoch von 2025–26 wurde vollendet, als es Ende September und Anfang Oktober unter 1,14 und 1,13 schloss. Nun testet es den Bereich um 1,11, wo mehrere langfristige Unterstützungen zusammenlaufen. Die Niveaus unten basieren auf dem Schlusskurs vom 15. Oktober und sind für einen Horizont von Wochen bis Monaten gedacht, nicht für Tage.
Der langfristige aufsteigende Kanal (2022–2026)
Der EUR/USD handelt seit dem Tief der Paritätskrise im September 2022 bei 0,9535 innerhalb eines breiten aufsteigenden Kanals. Die untere Begrenzung verläuft durch dieses Tief und das Tief vom Januar 2025 bei 1,0178 und liegt nun nahe 1,067, steigend auf etwa 1,073 bis Jahresende. Die obere Begrenzung, parallel durch das Hoch vom Juli 2023 gezogen, liegt nahe 1,22 – ungefähr dort, wo die Rallye vom Januar 2026 bei 1,2081 den Dampf ausging.
Die Mittellinie des Kanals, nahe 1,143, diente den Großteil des Jahres 2026 als Unterstützung und gab Ende September nach. Der EUR/USD handelt nun in der unteren Hälfte des Kanals. In diesem Rahmen ist der Rückgang eine Korrektur: Der mehrjährige Aufwärtstrend überlebt, solange der Boden hält, doch es gibt Raum für einen weiteren Fall, bevor er getestet wird. Ein kürzerer absteigender Kanal, gezogen von den Hochs im Januar und August 2026, zeigt in dieselbe Richtung – seine untere Begrenzung nahe 1,112 wurde vom Tief vom 14. Oktober berührt.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Das Hoch von 2025–26 ist vollendet – Ziel nahe 1,07–1,08
Anfang des Jahres hatte diese Analyse ein mögliches Triple-Top zwischen 1,18 und 1,20 markiert. Mit den Hochs nun bei 1,1919 (September 2025), 1,2081 (27. Januar 2026) und 1,1849 (17. April 2026) liest sich das Muster eher wie ein Head-and-Shoulders-Top, weil das mittlere Hoch klar das höchste ist. Continuum Economics warnte im März, ein Bruch nach unten würde ein „mehrere Monate andauerndes Distributions-Top unter dem Jahreshoch von 1,2083 vom 27. Januar“ vollenden.
Die Nackenlinie verläuft durch das Tief vom November 2025 (1,1469) und das Tief vom 13. März (1,1411) und liegt nahe 1,13–1,14. Zwei frühere Brüche scheiterten: Wochenschlüsse von 1,1383 am 26. Juni und 1,1371 am 24. Juli wurden von einer Rallye auf 1,1711 im August gefolgt. Der dritte Bruch hielt – ein Wochenschluss von 1,1391 am 25. September, das Juni-Tief von 1,1325 am 29. September gebrochen und der erste Wochenschluss unter 1,13 am 2. Oktober. Die Höhe des Musters, etwa 6,5 Cent vom Kopf zur Nackenlinie, projiziert ein gemessenes Ziel nahe 1,07–1,08.
Dieses Ziel liegt knapp über dem Boden des aufsteigenden Kanals, der bis Jahresende auf etwa 1,073 steigt, sodass die beiden langfristigen Strukturen nun auf dieselbe Zone zeigen. Mit anderen Worten: Das vollendete Top bricht den mehrjährigen Aufwärtstrend nicht von selbst. Es impliziert eine tiefere Korrektur in Richtung Kanalboden, falls die Unterstützung nahe 1,11 nachgibt.
Der Fall für die Bullen ist der Bereich um 1,11. Der 50-Prozent-Retracement der Rallye von Januar 2025 bis Januar 2026 (1,1130), der 38,2-Prozent-Retracement des gesamten Anstiegs von 2022–2026 (1,1108) und der 200-Wochen-Durchschnitt (etwa 1,110, noch steigend) treffen dort zusammen, und das Tief vom 14. Oktober bei 1,1113 hielt ihn. Solange die Wochenschlüsse über dieser Zone bleiben, bleibt der Rückgang eine Korrektur innerhalb des mehrjährigen Aufwärtstrends; ein Monatsschluss darunter wäre das erste Zeichen, dass der Aufwärtszyklus scheitert.
Wöchentliche gleitende Durchschnitte und Momentum
Die langen gleitenden Durchschnitte bestätigen den mittelfristigen Abwärtstrend. Der EUR/USD handelt unter seinem 50-Wochen-Durchschnitt (etwa 1,159, fallend seit Ende Mai) und schloss am 2. Oktober erstmals in diesem Jahr unter seinem 100-Wochen-Durchschnitt (etwa 1,137). Auf dem Tageschart kreuzte der 50-Tage-Durchschnitt Mitte April unter den 200-Tage-Durchschnitt und ist dort geblieben. Nur der 200-Wochen-Durchschnitt, nahe 1,110, liegt noch unter dem Kurs.
Das Momentum ist schwach, aber gestreckt. Der wöchentliche RSI liegt bei etwa 35, nahe den Werten unter 30, die die Tiefs vom November 2024 und Januar 2025 markierten, und der wöchentliche MACD liegt seit Juni unter null. Auf dem Monatschart ist der RSI neutral nahe 47, und das Paar testet seinen 100-Monats-Durchschnitt (etwa 1,119), sodass der langfristige Trend getestet und nicht gebrochen wird. „Die technischen Indikatoren sind gestreckt, doch ein tieferer Rückgang kann im vierten Quartal nicht ausgeschlossen werden“, notierte die Société Générale am 25. September.
Was das Bild ändern würde: Ein Wochenschluss zurück über 1,14, die alte Nackenlinie, würde das Top neutralisieren und 1,16 wieder öffnen. Ein Wochenschluss unter dem 200-Wochen-Durchschnitt nahe 1,11 würde 1,10 und anschließend die Zielzone von 1,07–1,08 öffnen.
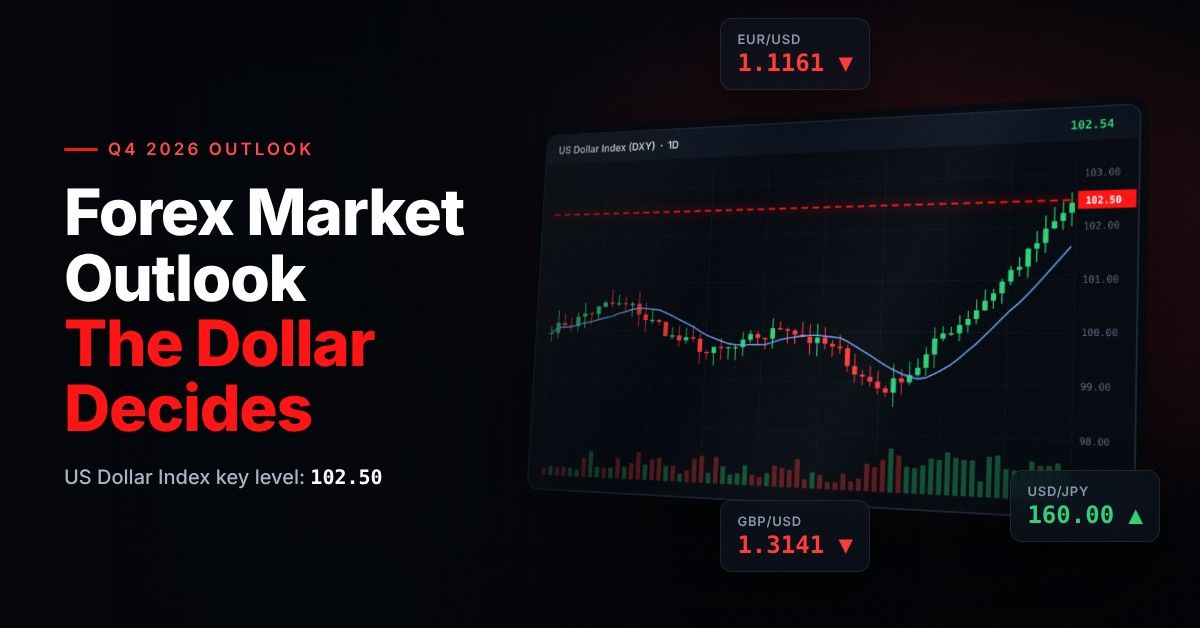
Die Dollar-Seite des Charts zählt genauso viel, weil der Euro etwa 58 Prozent des US-Dollar-Index (DXY) ausmacht. In seinem Q4-2026-Marktausblick schreibt Frank Walbaum: „Ein nachhaltiger Bruch über 102,50 beim DXY würde den bullischen Fall stärken und die Tür für weiteren Aufwärtspotenzial öffnen.“ Der Index erreichte diesen Bereich Anfang und Mitte Oktober, seinen höchsten Stand in etwa 18 Monaten, hat ihn aber nicht gehalten und fiel bis zum 16. Oktober unter 102 – sodass 102,50 beim DXY und 1,11 beim EUR/USD zwei Seiten desselben Tests sind.
Wichtige technische Marken
Niveau Kurs Bedeutung Hoch 2026 / obere Kanalbegrenzung 1,2081 – 1,22 Hoch vom 27. Januar (der Kopf des 2025–26-Tops) und die obere Begrenzung des Kanals 2022–26; ein Wochenschluss zurück über 1,2081 würde den langfristigen bullischen Fall wiederbeleben Niedrigere Hochs 2026 1,1711 – 1,1849 Hochs vom 17. April (1,1849) und 21. August (1,1711); deren Rückeroberung würde die Serie niedrigerer Hochs seit Januar beenden 50-Wochen- / 200-Tage-Durchschnitte ~1,159 Mittelfristige Trendfilter; beide fallen, und das Paar hat seit Juni nur einmal über dem 50-Wochen-Durchschnitt geschlossen (21. August) Ehemalige Nackenlinien-Zone (nun Widerstand) 1,1325 – 1,1470 Nackenlinie (Tief November 2025 1,1469, Tief 13. März 1,1411), das Tief vom 24. Juni (1,1325) und der 100-Wochen-Durchschnitt (~1,137); alte Unterstützung, die nun als Widerstand wirken sollte – die Société Générale sagt, 1,14 müsse zurückerobert werden, um den Ausblick zu ändern Langfristige Unterstützungs-Cluster 1,1100 – 1,1130 50-Prozent-Retracement der Rallye 2025–26 (1,1130), 38,2 Prozent des Anstiegs 2022–26 (1,1108), der 200-Wochen-Durchschnitt (~1,110) und das Tief vom 14. Oktober (1,1113) Musterziel / Kanalboden ~1,067 – 1,08 Gemessenes Ziel des 2025–26-Tops (≈1,07–1,08), 50-Prozent-Retracement 2022–26 (1,0808) und der Boden des aufsteigenden Kanals (~1,067, ~1,073 bis Jahresende) Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Technische Marken sind analytische Referenzpunkte, keine garantierten Kursziele.
Erfahren Sie mehr über technische Analyse-Werkzeuge in der NAGA Academy.
EUR/USD-Prognose 2026–2027 – institutionelle Prognosen
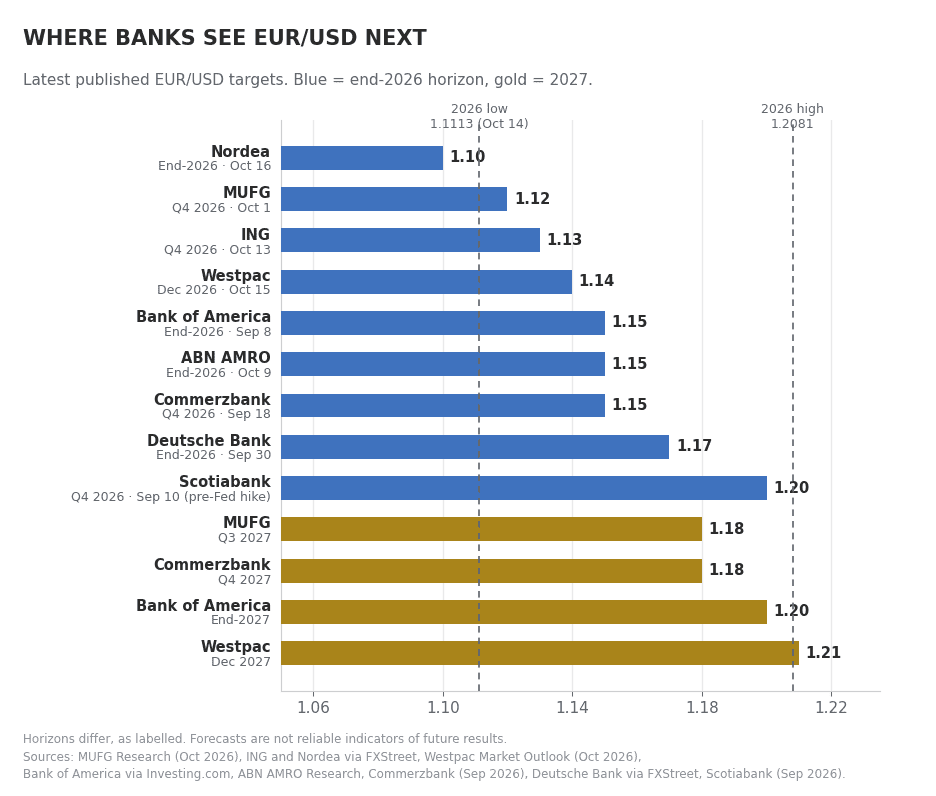
Banken haben ihre EUR/USD-Prognosen seit dem Sommer deutlich gesenkt. Zehn Jahresendprognosen, veröffentlicht zwischen August und Oktober, reichen von 1,10 (Nordea) bis 1,20 (Scotiabank, vor der Anhebung der Fed), mit einem Median von etwa 1,14–1,15, und die meisten Banken erwarten eine Erholung des Euro 2027. Hier die vollständige EUR/USD-Prognose der Banken, Stand 16. Oktober 2026.
Institution Letztes Ziel Einschätzung Zentraler Treiber / Einschränkung Goldman Sachs 1,14 (3 Monate) → 1,12 (6–12 Monate) Pessimistisch Am 7. Juli von 1,18/1,20 gesenkt (3-Monats-Ziel 1,14 am 12. Oktober bekräftigt): „Wir werden für einige Zeit nicht zu einer breit angelegten, anhaltenden Dollar-Abwertung zurückkehren.“ Deutsche Bank 1,17 (Ende 2026) Seitwärts Sieht eine Spanne von 1,13–1,20 für das Jahr: „Dies ist der falsche Zeitpunkt, um dem EUR/USD nach unten zu folgen“ (30. September). Wealth-Arm: 1,19 bis März 2027. MUFG 1,12 (Q4 2026) → 1,18 (Q3 2027) Jetzt pessimistisch, 2027 optimistisch Am 1. Oktober von 1,18 gesenkt (Fed-Anhebung, Energiepreise, französisches Risiko); erwartet eine Erholung 2027, wenn die politischen Risiken zurückweichen. Scotiabank 1,20 (Ende 2026) Am optimistischsten Veröffentlicht am 10. September, vor der Anhebung der Fed; seine Notiz vom 13. Oktober setzt den Fair Value nahe 1,1250. J.P. Morgan 1,14 (Dez. 2026) → 1,13 (März 2027) Pessimistisch (Juni-Einschätzung) Am 16. Juni von 1,20 gesenkt aufgrund Fed-Neubewertung und Energieschock; seitdem keine öffentliche Aktualisierung. ING 1,13 (Q4 2026 und Q1 2027) Pessimistisch Von 1,18 gesenkt (August): „Ein Test von 1,110 bleibt das Risiko für den EUR/USD“ (13. Oktober). Sieht eine Frankreich-Risikoprämie im Euro. Nordea 1,10 (Ende 2026) → 1,20 (Ende 2028) Am pessimistischsten Am 16. Oktober von 1,14 gesenkt; erwartet einen Test von 1,08 in der ersten Jahreshälfte 2027 vor einer Erholung. Bank of America 1,15 (Ende 2026) → 1,20 (Ende 2027) Neutral Dollar endet das Jahr nahe den aktuellen Niveaus, dann leichte Abwertung 2027. Westpac 1,14 (Dez. 2026) → 1,21 (Dez. 2027) Optimistisch 2027 Erwartet nur eine weitere Fed-Anhebung gegen die drei, die die Märkte einpreisen. ABN AMRO 1,15 (Ende 2026) Neutral „Der Abwärtspotenzial beim EUR/USD ist begrenzt, doch der Aufwärtspotenzial ist eingeschränkt“ (1. Oktober); die Märkte preisen zu viele Anhebungen der Fed und der EZB ein. Commerzbank 1,15 (Q4 2026) → 1,18 (Q4 2027) Neutral (September-Sicht) Prognosetabelle vom 18. September; ihre Notiz vom 15. Oktober sagt, die Risiken seien „nach unten geneigt“. Reuters-FX-Umfrage (Median) 1,15 (3–6 Monate) → 1,16 (12 Monate) Neutral Etwa 70 Prognostiker, 30. September–2. Oktober; gesunken von 1,20 (12 Monate) im Juni.
Eine Einschränkung: Mehrere dieser Prognosen wurden vor der Anhebung der Fed am 16. September oder den schärfsten Bewegungen bei den französischen Anleihen-Spreads veröffentlicht, und der Spot-EUR/USD handelt bereits unter den meisten Jahresendzielen. Die Richtung der Revisionen seit Juni war einheitlich – nach unten –, sodass die nächste Runde nach den Sitzungen der Fed und der EZB am 28.–29. Oktober eher weitere Senkungen als Anhebungen bringen dürfte.
Das Bild für 2027 ist anders. Die meisten Banken erwarten weiterhin, dass der Dollar schwächer wird, sobald die Fed mit den Anhebungen aufhört und das politische Risiko in Frankreich nach der Wahl im April 2027 nachlässt: MUFG, Commerzbank, Bank of America und Westpac sehen alle 1,18–1,21 bis Ende 2027. Diese Lücke zwischen einem schwachen kurzfristigen Ausblick und einem festeren 2027 ist die zentrale Botschaft der Bankprognosen.
KI-basierte EUR/USD-Prognosen – was die Algorithmen sagen
Algorithmische und KI-gesteuerte Prognosemodelle für den EUR/USD zeigen eine deutlich engere Spanne als der Bankenkonsens, vor allem weil die meisten auf historischen Mustern trainiert wurden, die eine Rückkehr zum langfristigen Durchschnitt des Paares begünstigen – und daher strukturell vorsichtig sowohl gegenüber den optimistischsten Bankzielen als auch gegenüber den pessimistischsten Szenarien sind.
Modell Spanne / Jahresende 2026 Ziel 2027 Einschätzung und Hinweise CoinCodex 1,08–1,13; Jahresende 1,08 0,9669 (Durchschnitt Dez. 2027; Spanne 0,9518–0,9890) Pessimistisch – das pessimistischste Modell. Projiziert einen Rückgang von etwa 14 Prozent vom aktuellen Niveau, unter die Parität bis Dezember 2027, obwohl sein eigener technischer Indikator neutral liest (54 Prozent bullish / 46 Prozent bearish). Stand: 19. Oktober 2026. LongForecast 1,080–1,124 im Dezember; Jahresende 1,096 1,089 (Schluss Dez. 2027; Spanne 2027 1,060–1,132) Mäßig pessimistisch. Projiziert, dass der EUR/USD von 1,1227 auf etwa 1,08–1,10 sinkt und dort durch 2027 bleibt. Stand: 18. Oktober 2026. TradersUnion (statistisch) 1,0538–1,0968 im Dezember; Durchschnitt 1,0753 1,088 (Ende 2027; Mitte des Jahres 1,0938) Pessimistisch. Statistisches Modell, täglich neu berechnet, das den EUR/USD Ende 2026 und 2027 unter dem aktuellen 1,121 sieht. Stand: 19. Oktober 2026. WalletInvestor 1,12 im Dezember; 1-Jahres-Spanne 1,08–1,20 ~1,14 (Oktober 2027, +1,30 %) Neutral – das einzige Modell mit bescheidenem Aufwärtspotenzial: +1,30 Prozent über das nächste Jahr, innerhalb einer weiten Spanne von 1,08–1,20; Gesamturteil „Hold“. Stand: 19. Oktober 2026.
Das Muster über die KI-Modelle hinweg ist konsistent und aufschlussreich: Wo Bankprognostiker ein strukturelles Narrativ aufbauen (Zinsdifferenzen, fiskalische Ströme, Reservendiversifizierung) und ein Ziel projizieren, tendieren algorithmische Modelle dazu, die jüngste Preisaktion zu extrapolieren und zum historischen Mittel zurückzukehren, was konservativere und oft widersprüchliche kurzfristige Projektionen hervorbringt.
Im Juni projizierte das Modell von LongForecast eine Schwäche auf etwa 1,11–1,12 bis Ende 2026 – ungefähr dort, wo der EUR/USD im Oktober handelt. Es ist eine Erinnerung daran, dass Momentum-Modelle die Richtung richtig treffen können, selbst wenn sie die Fed, die EZB oder die französische Politik nicht modellieren.
KI- und algorithmische Prognosemodelle basieren auf historischen Datenmustern und sollten nicht als alleinige Grundlage für Handelsentscheidungen verwendet werden. Die Wertentwicklung in der Vergangenheit und algorithmische Projektionen sind keine verlässlichen Indikatoren für zukünftige Ergebnisse.
EUR/USD-Preisgeschichte – zentrale Momente
Das EUR/USD-Paar hat seit 2022 eine der volatilsten mehrjährigen Phasen seiner Geschichte erlebt, beginnend mit einer Krise unter der Parität und einer Erholung von mehr als 25 Figuren (2.500 Pips) bis zu seinem Hoch 2026, bevor es im Oktober auf den Bereich um 1,11 zurückfiel.
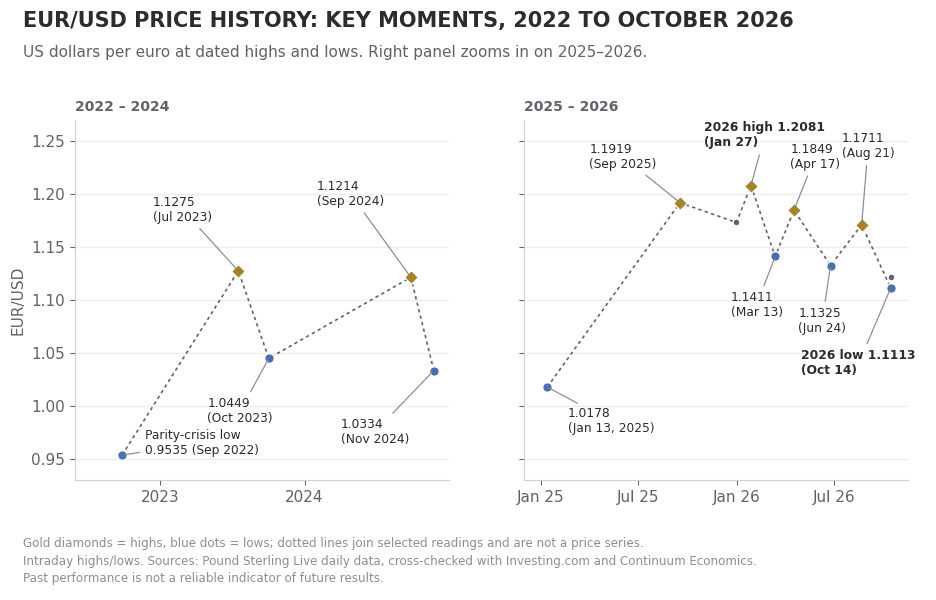
September 2022: Das Tief der Paritätskrise (0,9535)
Der EUR/USD erreichte im September 2022 seinen niedrigsten Stand seit 2002 und berührte 0,9535, als die aggressive Anhebungskampagne der Federal Reserve den Dollar auf mehrjährige Hochs gegenüber nahezu jeder großen Währung trieb. Der Euroraum sah sich gleichzeitig einer Energiekrise ausgesetzt, ausgelöst durch Russlands Invasion in die Ukraine, mit Erdgaspreisen, die auf historische Hochs stiegen, und einer scharf kontrahierenden deutschen Industrieproduktion. Diese Kombination – eine restriktive Fed mit einem Zinsvorteil von etwa 250 Basispunkten und ein Euroraum, der einem rezessiven Energieschock ausgesetzt war – trieb das Paar auf ein Niveau, das wenige ein Jahr zuvor für möglich gehalten hatten.
2023–2024: Erholung, als die Lücke zwischen Fed und EZB sich schloss
Der EUR/USD erholte sich 2023 und 2024 stetig, als der eigene aggressive Anhebungszyklus der EZB (der die Zinsen schließlich auf 4,0 Prozent brachte) die Lücke zur Fed schloss und die europäischen Energiemärkte sich nach dem anfänglichen Russland-Schock normalisierten. Das Paar erreichte im Juli 2023 1,1275, zog sich im Herbst 2023 scharf zurück, als die Hoffnungen auf Fed-Zinssenkungen enttäuscht wurden und der Dollar wieder stärker wurde, rallyte im September 2024 auf 1,1214, als beide Zentralbanken mit Senkungen begannen, und fiel dann im November auf 1,0334, als der Dollar zum Jahresende stärker wurde.
2025: Der größte jährliche Rückgang des Dollars seit 2017
Der US-Dollar fiel 2025 auf DXY-Basis um etwa 9,5 Prozent – seinen größten jährlichen Rückgang seit dem ersten Jahr von Trumps erster Amtszeit –, als die Fed dreimal senkte (insgesamt 75 Basispunkte auf 3,50–3,75 Prozent), während die EZB ihren Lockerungspfad fortsetzte. Der EUR/USD ritt diese Dollar-Schwäche von etwa 1,035 zu Beginn 2025 auf 1,1732 zum Jahresende, ein Plus von etwa 13 Prozent, und berührte am 17. September ein Intraday-Hoch von 1,1919. Das Paar startete 2026 nahe 1,173 – seinem stärksten Jahresauftakt seit 2021.
27. Januar 2026: Das Hoch bei 1,2081
Der EUR/USD überschritt am 27. Januar 2026 erstmals seit Mitte 2021 die Marke von 1,20 und berührte ein Intraday-Hoch von 1,2081, angetrieben von Erwartungen, dass die Fed 2026 weiter senken würde, während die EZB hielt. Die deutsche fiskalische Expansion (ein 500-Milliarden-Euro-Infrastrukturfonds und lockerere Regeln für Verteidigungsausgaben) und zurückkehrendes ausländisches Kapital in europäische Aktien- und Anleihenmärkte lieferten zusätzliche Rückenwinde. Die Bewegung hielt nicht: Das Paar schloss am nächsten Tag wieder unter 1,20, und das Januar-Hoch wurde zum Höchstpunkt des 2025–26-Tops.
März 2026: Das Tief des Hormuz-Schocks (1,1411)
Der Konflikt in der Straße von Hormuz, der Ende Februar begann, trieb den EUR/USD am 13. März auf ein Tief von 1,1411, in einer Risk-off-Episode, die den Dollar gleichzeitig als sicheren Hafen stärkte und das wachstums sensitive Profil des Euro belastete. Das Paar erholte sich nach dem zweiwöchigen Waffenstillstand, der am 7. April angekündigt wurde, brach am nächsten Tag wieder über 1,16 und erreichte am 17. April 1,1849 – eine Rallye, die zur rechten Schulter des 2025–26-Tops wurde.
Juni 2026: Die doppelte Zentralbank-Wende
Die EZB hob am 11. Juni um 25 Basispunkte auf 2,25 Prozent an – ihre erste Anhebung seit 2023 –, doch die restriktive Pause der Fed am 17. Juni, bei der neun von achtzehn Mitgliedern eine Anhebung in diesem Jahr prognostizierten, trieb den Dollar höher. Die Absage der US-Iran-Gespräche in der Schweiz am 19. Juni verstärkte den Druck, und der EUR/USD fiel am 24. Juni auf 1,1325, seinen niedrigsten Stand im ersten Halbjahr.
Juli–Oktober 2026: Die Fed-Anhebung bricht den Boden bei 1,14
Der Euro erholte sich über den Sommer und erreichte am 21. August 1,1711, doch die Rallye stockte unter dem April-Hoch. Die EZB hob am 10. September erneut auf 2,50 Prozent an, doch die erste Anhebung der Fed seit 2023 am 16. September und US-Zehnjahresrenditen über 5 Prozent schickten den EUR/USD am 29. September durch das Juni-Tief, und der fiskalische Stress in Frankreich um den Haushalt vom 1. Oktober verstärkte den Druck. Heiße US-Inflationsdaten am 14. Oktober trieben ihn auf 1,1113, den niedrigsten Stand seit Mai 2025, bevor eine Erholung auf etwa 1,12 folgte.
Es ist wichtig zu bedenken, dass sowohl Analysten als auch Online-Prognoseplattformen mit ihren Vorhersagen falschliegen können. Die Wertentwicklung in der Vergangenheit und Prognosen sind keine verlässlichen Indikatoren für künftige Renditen. Bei der Betrachtung von EUR/USD-Kursprognosen für 2026 und darüber hinaus ist zu berücksichtigen, dass hohe Marktvolatilität und das makroökonomische Umfeld es erschweren, präzise langfristige Analysen und Schätzungen zu erstellen. Analysten und Prognostiker können daher mit ihren Einschätzungen zum EUR/USD falschliegen.
Es ist unerlässlich, eigene Recherchen anzustellen und stets zu bedenken, dass Ihre Entscheidung zu handeln von Ihrer Risikobereitschaft, Ihrer Markterfahrung, der Streuung Ihres Portfolios und davon abhängt, wie gut Sie mit möglichen Verlusten umgehen können. Investieren Sie niemals Geld, dessen Verlust Sie sich nicht leisten können.
Quellen:
- Trading Economics — EUR/USD Historical Data
- J.P. Morgan Global Research — 2026 Market Outlook
- FX Empire — EURUSD Forecast 2026
- European Central Bank — Monetary policy statement, September 10, 2026
- European Central Bank — Key ECB interest rates
- Federal Reserve — FOMC statement, September 16, 2026
- Federal Reserve — Minutes of the FOMC, September 15–16, 2026
- MUFG Research — Monthly Foreign Exchange Outlook, October 2026
- J.P. Morgan Global Research — Currency Volatility: Dollar Strength, Euro Weakness? (June 2026)
- FXStreet — Euro: Lower year-end target at 1.13 against US Dollar (ING), October 13, 2026
- Westpac — Market Outlook, October 2026
- Reuters via Business Day — Why the euro is at a 17-month low, October 5, 2026
- Pound Sterling Live — Euro to US Dollar history, 2026
Weitere Ressourcen:
- NASDAQ 100 Prognose und Kursziele 2026
- DAX 40 Prognose und Kursziele 2026
- Gold Prognose und Kursziele 2026
- Silber Prognose und Kursziele 2026
- Öl Prognose und Kursziele 2026
- Erdgas Prognose und Kursziele 2026
- Dow Jones Prognose und Kursziele 2026
- Wie man Forex handelt
- Technische Analyse – Academy-Leitfaden
- Fundamentalanalyse – was FX bewegt