

„Ein stärkerer Dollar kann Gold vorübergehend nach unten drücken, während eine erneute Dollarschwäche den nächsten Katalysator für eine weitere Bewegung nach oben liefern könnte. Ein nachhaltiger Ausbruch darüber würde eine erneute Dollarstärke bestätigen und Gold unter Druck halten, während eine Dollarkorrektur bei schwächeren US-Daten Gold Raum zur Erholung geben würde“, sagt Frank Walbaum, Marktanalyst bei NAGA und ehemaliger Hedgefonds-Manager.
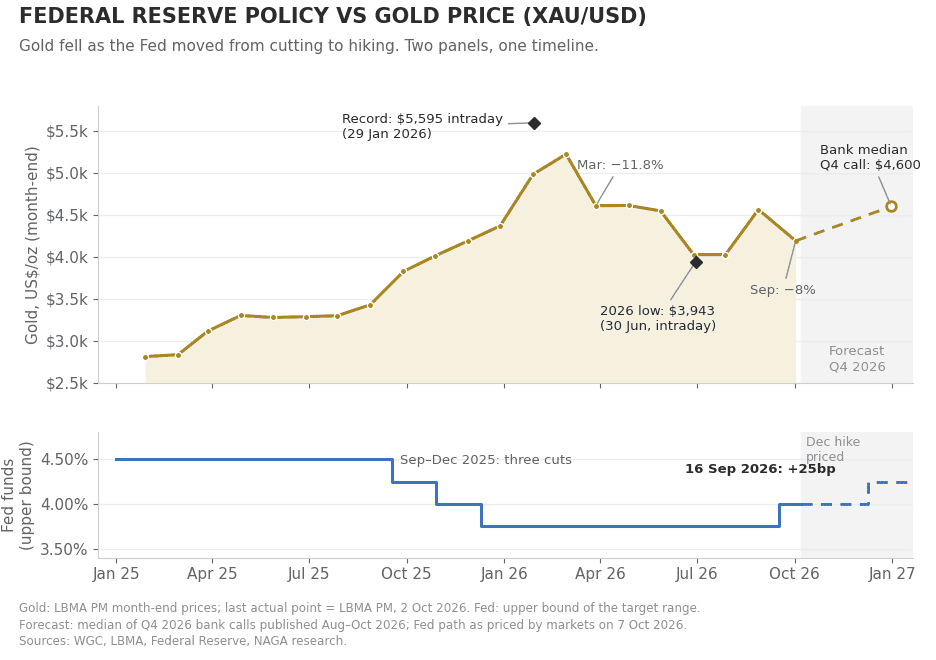
Gold startete 2026 spektakulär und stieg am 29. Januar 2026 auf ein Intraday-Allzeithoch von 5.595 $ je Unze — eine Fortsetzung des Anstiegs von 64 % im Jahr 2025 und damit der besten Jahresperformance seit 1979. Im Oktober notiert Gold jedoch etwa ein Viertel unter diesem Hoch.
Warum ist Gold gefallen? Der militärische Konflikt zwischen den USA und dem Iran, der Ende Februar 2026 eskalierte, erwies sich paradoxerweise als bärisch: Steigende Ölpreise heizten die Inflationserwartungen an, woraufhin die Märkte Zinssenkungen der Fed auspreisten und die Fed schließlich die Zinsen anhob. Länger höhere Realrenditen stärkten den Dollar — doppelter Gegenwind für Gold. Das Metall fiel im März und im Juni jeweils um mehr als 11 % – die schärfsten Monatsrückgänge seit mehr als einem Jahrzehnt – und erreichte am 30. Juni ein Tief von 2026 bei 3.943 $. Nach einer Erholung von 13 % im August fiel Gold im September um mehr als 8 %: Die Fed hob die Zinsen am 16. September an, die Renditen zehnjähriger US-Staatsanleihen stiegen über die Marke von 5 %, und Präsident Trump lehnte den Vorschlag des Iran ab, die Straße von Hormus wieder zu öffnen. Mehrere Banken haben ihre Goldpreisprognosen inzwischen zweimal gesenkt – im Juni–Juli und erneut nach der Zinserhöhung der Fed.
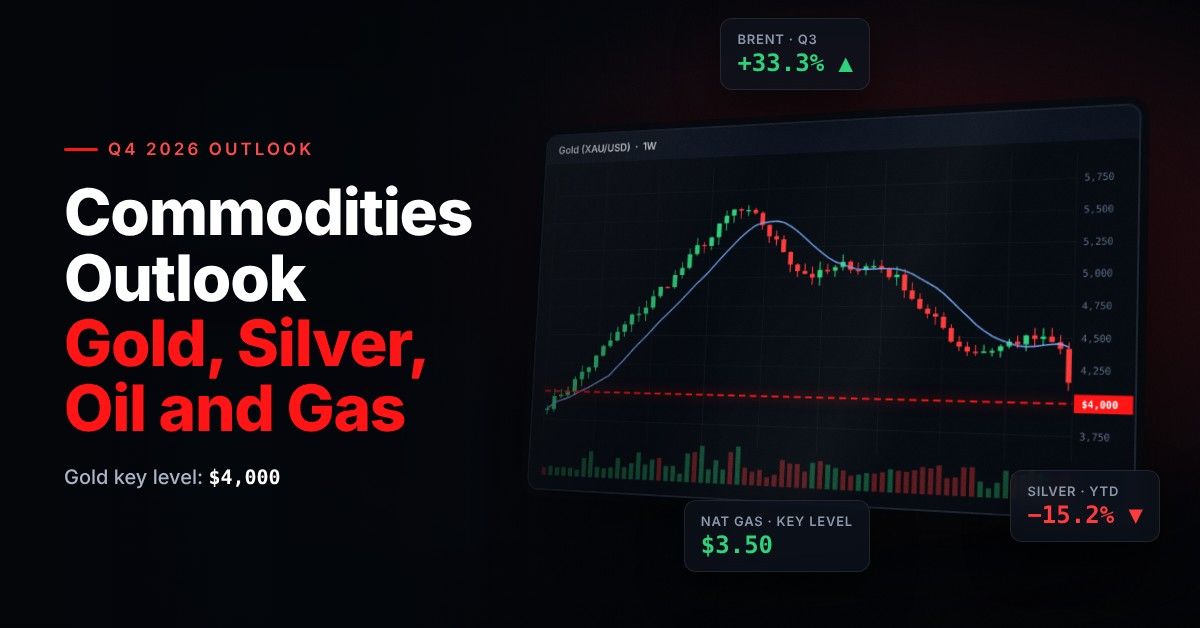
Goldpreis heute: Gold-Spot (XAU/USD) handelt etwa ein Viertel unter dem Rekord vom Januar und rund 2 % höher als vor einem Jahr (Live-Preis oben). Allein 2026 reichte der Goldpreis von einem Tief von 3.943 $ (30. Juni) bis zu einem Intraday-Rekord von 5.595 $ (29. Januar), eine außergewöhnliche Spanne für ein einzelnes Jahr.
Gold-Prognose & Kurszielee 2026 und darüber hinaus – die wichtigsten Punkte
- Gold-Prognose 2026: Gold konsolidiert über dem Bereich um 4.000 $, nach einem Rückgang von fast 30 % vom Intraday-Rekord im Januar bei 5.595 $ auf das Juni-Tief von 3.943 $, einer Erholung von 13 % im August und einem Rückgang von 8 % im September. Seit August veröffentlichte Prognosen für das vierte Quartal 2026 liegen gebündelt zwischen 4.450 $ (Morgan Stanley) und 4.800 $ (Citi), mit einem Median von 4.600 $; Bank of America ist der Ausreißer bei 3.750 $. Stabilisierung und eine moderate Erholung – keine neuen Rekordhochs – bilden den Konsens für den Rest von 2026.
- BASISSZENARIO (50 % Wahrscheinlichkeit) — Konsolidierung/Erholung bei 4.000–4.700 $: Öl bleibt nahe den aktuellen Niveaus ohne einen neuen Spike, die Fed erhöht im Dezember noch einmal und pausiert dann, und Gold hält den Boden bei 4.000 $ und arbeitet sich bis zum Jahresende in Richtung 4.500–4.650 $ zurück, im Einklang mit den Prognosen von J.P. Morgan, Deutsche Bank, Goldman Sachs und Standard Chartered.
- BULLISCHES SZENARIO (25 % Wahrscheinlichkeit) — 4.700–5.100 $: Ein dauerhaftes Abkommen zwischen den USA und dem Iran öffnet die Straße von Hormus wieder, woraufhin Öl fällt, schwächere US-Daten lösen eine Korrektur im überdehnten US-Dollar aus und lassen die Wetten auf eine Zinserhöhung im Dezember verblassen, ETF-Käufe beschleunigen sich. Citis Ziel für 0–3 Monate liegt bei 4.800 $, und Wells Fargo sieht bis zum Jahresende 4.900–5.100 $; die Ziele der meisten Banken über 5.000 $ liegen in 2027.
- BÄRISCHES SZENARIO (25 % Wahrscheinlichkeit) — 3.750–4.100 $: Die Fed erhöht im Dezember und signalisiert weitere Schritte, die Renditen zehnjähriger US-Anleihen bleiben über 5 %, und der Dollarindex bricht nachhaltig über 102,50 aus oder ein Öl-Spike belebt die Inflationsängste neu. Ein scharfer Aktienausverkauf könnte Gold zunächst ebenfalls treffen, weil Anleger das Risiko über Portfolios hinweg reduzieren, bevor die Nachfrage nach sicheren Häfen zurückkehrt. Bank of America sieht Gold im vierten Quartal auf 3.750 $ fallen; ein Bruch unter das JunTief von 3.943 $ würde den Bereich um 3.800 $ öffnen.
- Gold-Prognose 2027: Der Ausblick für Gold 2027 hängt von einer verzögerten geldpolitischen Lockerung und anhaltender Nachfrage ab. Die Medianprojektion der Fed zeigt keine Zinssenkungen vor 2028, während Goldman Sachs erwartet, dass die Lockerung im September 2027 beginnt – die zinsgetriebene Unterstützung ist also aufgeschoben, nicht aufgehoben, und die Käufe der Zentralbanken bleiben stark. Die Zwölfmonatsprognosen liegen gebündelt zwischen rund 4.800 $ und 5.600 $: Delegierte der LBMA-Konferenz sehen bis Oktober 2027 5.013 $, Morgan Stanley erwartet in der zweiten Hälfte 2027 eine Rückkehr über 5.000 $, und Goldman Sachs sowie UBS zielen auf 5.400 $.
- Gold-Prognose für die nächsten 5 Jahre (2030+): Längerfristig stützen strukturelle Treiber — Reservendiversifizierung, fiskalische Belastungen und niedrige private Allokationen — weiterhin das bullische Szenario. Algorithmische Projektionen für 2030 reichen von etwa 5.400 $ bis 9.200 $, und J.P. Morgan hat ein Szenario von 8.000 $ bis zum Ende des Jahrzehnts skizziert und betont, dass die Richtung wichtiger ist als präzise Ziele.
Hol dir mehr Gold-Sentiment und Handelssignale, Prognosen und News mit NAGA Insights.
Mit NAGA.com kannst du CFDs auf Gold-Spot (XAU/USD) handeln, wenn du auf Preisbewegungen spekulieren willst, oder in Goldminenaktien oder Goldminen-ETFs investieren.
Fundamentale Goldanalyse und Prognose 2026: Gold kaufen bei 4.000 $ ?
Gold dominierte 2025 die großen Assetklassen und übertraf Aktien, wobei Goldminen-ETFs die gehebelten Wetten anführten. 2026 kam es dagegen zu den beiden schärfsten Monatsrückgängen seit mehr als einem Jahrzehnt (März und Juni) und zu einem weiteren Rückgang von 8 % im September. Doch das strukturelle bullische Szenario ist geknickt, nicht gebrochen: Die Kursziele der Banken sind zweimal gesunken, aber fast jede große Institution erwartet weiterhin, dass Gold 2026 über dem Niveau von ~4.000 $ beendet. Bank of America bildet mit einem Kursziel für das vierte Quartal von 3.750 $ die Ausnahme.
„Die Region um 4.000 $ könnte ein wichtiger Bereich für langfristige Käufer werden, wenn die zugrunde liegende bullische Struktur intakt bleibt“, sagt Frank Walbaum. Aus seiner Sicht ist diese Struktur trotz der Korrektur noch vorhanden, und die Fed sowie der US-Dollar bleiben die entscheidenden Variablen für Gold im vierten Quartal.
Warum fällt Gold? Das Paradox des Iran-Kriegs
Der Konflikt zwischen den USA und dem Iran hat eine strukturell ungewöhnliche Dynamik erzeugt: Genau das Ereignis, das die Nachfrage nach Gold als sicheren Hafen auslösen sollte, heizt gleichzeitig die Inflation an und hält die Fed bei restriktiven Zinsen fest. Jeder glaubwürdige Waffenstillstand oder jedes Abkommen zur Wiedereröffnung der Straße von Hormus würde den Gegenwind aus Öl und Inflation wahrscheinlich beseitigen, der Fed erlauben, die Senkungen wieder aufzunehmen, und den Dollar schwächen — eine für Gold hochgradig bullische Kombination. Die Zahlen belegen das: Gold liegt seit Beginn des Konflikts am 28. Februar um mehr als 20 % im Minus, obwohl der Krieg in seinen achten Monat gezogen ist. Walbaums Ausblick für das vierte Quartal nennt einen zweiten Grund: Risk-off-Bedingungen heben Gold nicht immer sofort an, weil Anleger bei einem scharfen Ausverkauf oft Positionen über Anlageklassen hinweg abbauen – Gold eingeschlossen –, bevor die Nachfrage nach sicheren Häfen dominant wird.
Das Muster wiederholte sich Ende September. Ein im Juni unterzeichnetes Friedensmemorandum zerbrach am 8. Juli , und Gespräche über die Wiedereröffnung der Straße von Hormus stockten wegen der Forderungen des Iran, die US-Marineblockade und die Ölsanktionen aufzuheben. Als Präsident Trump den Vorschlag des Iran am 26. September ablehnte und sagte, er erwarte, nach den US-Zwischenwahlen die Bombardierungen wieder aufzunehmen, sprang Brent-Rohöl auf etwa 108 $ je Barrel, und Gold fiel am 28. September um mehr als 3 % auf den niedrigsten Stand seit dem 5. August. Seither hat eine Freigabe von 100 Millionen Barrel aus Notreserven durch die G7 Brent auf rund 101 $ zurückgezogen, aber der Iran hat die Angriffe auf Tanker verstärkt. Ein Hormus-Abkommen (billigeres Öl, weniger Zinserhöhungen der Fed) bleibt der einzelne größte Aufwärtskatalysator für Gold; ein neuer Öl-Spike ist das größte Abwärtsrisiko. Der Ausblick von NAGA behandelt 100 $ als zentrale Referenz für Öl: Der Markt hat nach den geopolitischen Spikes Anzeichen von Ermüdung gezeigt, aber die Winterheizsaison fügt eine neue Volatilitätsquelle hinzu.
Fed-Politik: Von Senkungen zur ersten Erhöhung seit 2023
Die Federal Reserve senkte die Zinsen Ende 2025 dreimal und brachte den Zielkorridor auf 3,50–3,75 %. Goldman Sachs hatte zwei weitere Senkungen (März/Juni 2026) in Richtung eines Ziels von 3,0–3,25 % prognostiziert. Diese Senkungen materialisierten sich nicht, als die vom Iran getriebene Inflation die Erwartungen neu bewertete. Der von der Fed bevorzugte Inflationsindikator PCE stieg im Mai um 4,1 % im Jahresvergleich, der erste Wert über 4 % seit drei Jahren – und am 16. September lieferte die Fed ihre erste Zinserhöhung seit Juli 2023 und hob den Zielkorridor in einer einstimmigen Abstimmung von 12–0 um 25 Basispunkte auf 3,75–4,00 % an. Fed-Vorsitzender Kevin Warsh, der im Mai die Nachfolge von Jerome Powell antrat, sagte klar, die Inflation sei zu hoch und das schon zu lange. Die Medianprojektion der Fed zeigt die Zinsen nun am Ende von 2026 und 2027 bei 4,1 % – eine weitere Erhöhung und keine Senkungen bis 2028. Die Inflation lässt allerdings nach: Die PCE-Inflation im August verlangsamte sich auf 3,4 % (Kerninflation 3,0 %).
Der Zinspfad ist nun die Schlüsselvariable für die Richtung des Goldpreises im vierten Quartal. Nach dem schwachen Arbeitsmarktbericht für September (+29.000) senkten die Märkte die Wahrscheinlichkeit einer weiteren Erhöhung auf der Sitzung vom 27.–28. Oktober auf rund 20 %, preisen aber weiterhin eine Erhöhung bis Dezember ein. Höhere Leitzinsen haben die Renditen von US-Staatsanleihen auf Multi-Dekaden-Hochs getrieben: Die zehnjährige Rendite schloss am 5. Oktober bei 5,31 %, und die zehnjährige reale (inflationsbereinigte) Rendite erreichte 2,95 %, nach 2,44 % Anfang September. Das erhöht die Opportunitätskosten unverzinslicher Goldpositionen. Goldman Sachs, das sein Ziel für Ende 2026 auf 4.650 $ senkte, argumentiert, Zinserhöhungen verzögerten die Goldrallye, statt sie zu beenden. Da die Fed so datenabhängig ist, bewegen einzelne Veröffentlichungen im vierten Quartal den Markt ungewöhnlich stark: Schwache US-Daten deuten auf eine vorsichtigere Fed, einen schwächeren Dollar und Unterstützung für Gold, während starke Daten einen festeren Dollar und Druck auf Gold bedeuten.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performancemessgrößen, sollten nicht als Garantie für die zukünftige Wertentwicklung ausgelegt werden.
Nachfrage der Zentralbanken: Weiterhin historisch erhöht
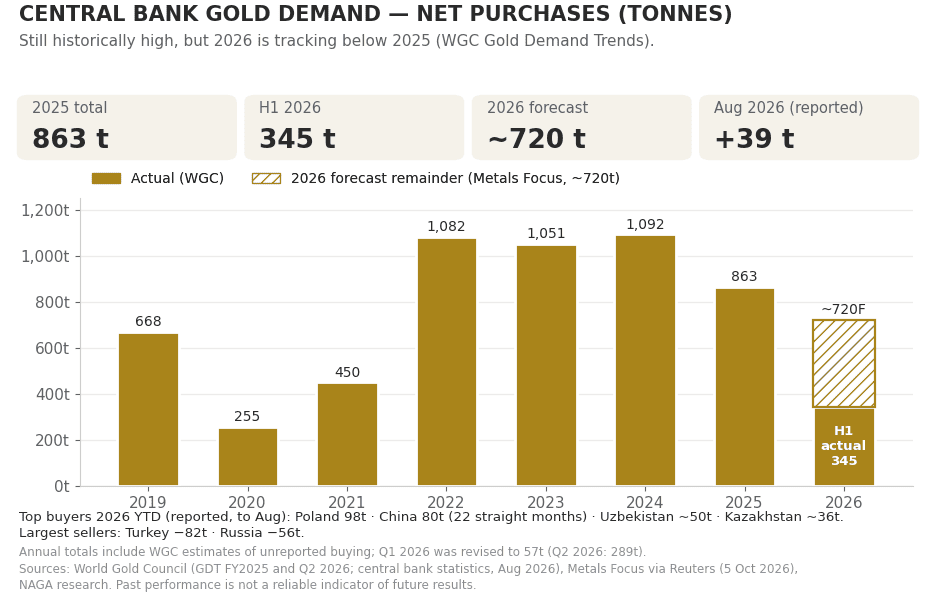
Zentralbanken kauften laut World Gold Council (WGC) 2025 863 Tonnen Gold – 21 % weniger als 2024 markierten das Ende einer dreijährigen Serie über 1.000 Tonnen. Die aggregierten Käufe der Notenbanken lagen jedoch immer noch deutlich über den 668 Tonnen von 2019. Die Käufe haben sich durch die Korrektur fortgesetzt: Die gemeldeten Nettokäufe erreichten im August 2026 39 Tonnen und seit Jahresbeginn 170 Tonnen, angeführt von China (20 Tonnen im August, der 22. Monat in Folge mit Käufen), Polen (98 Tonnen seit Jahresbeginn, auf dem Weg zu einem Ziel von 700 Tonnen), Usbekistan und Kasachstan. Die Türkei (−82 Tonnen) und Russland (−56 Tonnen) waren die wichtigsten Verkäufer. In der Zentralbankumfrage des WGC für 2026 planen rekordhohe 45 % der Reserve-Manager, ihre eigenen Goldbestände in den nächsten 12 Monaten zu erhöhen, und 89 % erwarten, dass die Goldbestände der Zentralbanken weltweit weiter steigen.
Die Prognosen für das Gesamtjahr wurden gekürzt. Der WGC, der seine Schätzung für das erste Quartal auf 57 Tonnen nach unten revidierte, erwartet, dass die Käufe 2026 unter der Gesamtsumme von 2025 liegen; die Käufe im ersten Halbjahr betrugen 345 Tonnen. Metals Focus prognostiziert für 2026 etwa 720 Tonnen, und J.P. Morgan senkte seine Schätzung im Juni auf rund 640 Tonnen (von 800). Goldman Sachs ist zuversichtlicher: Es schätzt die Käufe des offiziellen Sektors auf rund 90 Tonnen im Monat, gegenüber einem Durchschnitt vor 2022 von 17 Tonnen, und schreibt den Zentralbanken nahezu den gesamten Goldpreisanstieg zu, den es bis Ende 2027 erwartet.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performancemessgrößen, sollten nicht als Garantie für die zukünftige Wertentwicklung ausgelegt werden.
ETF-Nachfrage: Anleger kaufen den Dip erneut
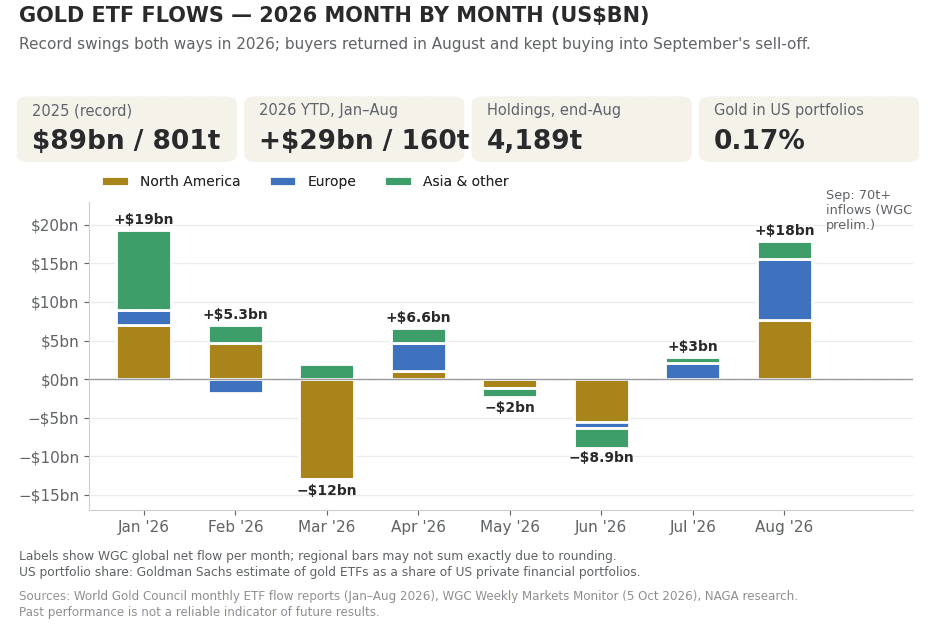
Gold-ETFs verzeichneten 2025 rekordhohe globale Zuflüsse von 89 Milliarden $ (801 Tonnen), angeführt von Nordamerika (51 Milliarden $). 2026 sind die ETF-Flüsse zum Swing-Faktor geworden, mit Rekordbewegungen in beide Richtungen: Ein Zufluss von 19 Milliarden $ im Januar, ein Rekordabfluss von 12 Milliarden $ im März und Abflüsse von 8,9 Milliarden $ im Juni, als die nachlassende ETF-Nachfrage Goldman Sachs dazu brachte, das Jahresendziel zu senken. Die Käufer sind seither zurückgekehrt. Der August brachte Zuflüsse von 18 Milliarden $ (121 Tonnen) und hob die globalen Bestände auf ein Rekordniveau von 4.189 Tonnen, und der WGC meldet im September mehr als 70 Tonnen Zuflüsse, obwohl der Goldpreis um mehr als 8 % fiel. Seit Jahresbeginn bis August summieren sich die Zuflüsse auf 29 Milliarden $ (160 Tonnen).
Goldman Sachs berechnet, dass Gold-ETFs nur 0,17 % der privaten Finanzportfolios in den USA ausmachen, deutlich unter dem Hoch von 2012. Jeder Anstieg des Goldanteils an US-Portfolios um 1 Basispunkt würde allein durch Kaufdruck ungefähr 1,4 % zum Goldpreis hinzufügen. Diese niedrige Ausgangsallokation ist der Grund, warum die Mittelzuflüsse schnell ins Positive drehen können. Der September zeigte die andere Seite des Marktes: Während ETFs kauften, bauten Futures-Fonds ihre COMEX-Positionen um 84 Tonnen ab – der WGC nannte es „einen höchst ungewöhnlichen Monat“. Sobald dieser spekulative Verkauf erschöpft ist, können ETF-Käufe zum Motor einer Erholung im vierten Quartal werden.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performancemessgrößen, sollten nicht als Garantie für die zukünftige Wertentwicklung ausgelegt werden.
Angebot: kurzfristig unelastisch
Das globale Minenangebot stieg im zweiten Quartal 2026 nur um 2 % auf 966 Tonnen, während das Recycling um 6 % auf 326 Tonnen fiel; die Minenproduktion im ersten Halbjahr erreichte ein Rekordniveau von 1.867 Tonnen. Metals Focus prognostiziert für 2026 ein Minenangebot von plus 2,4 % auf 3.907 Tonnen und ein Recycling von plus 5,1 %, aber Angebotsreaktionen auf Preisänderungen brauchen Jahre, bis sie sich materialisieren: Neue Minen werden nicht vor dem Ende des Jahrzehnts öffnen, und die All-in Sustaining Costs stiegen im ersten Quartal 2026 im Jahresvergleich um 16 % auf 1.785 $/oz. Die Unelastizität des Angebots begünstigt strukturell die Nachfrageseite der Goldgleichung.
Erfahre mehr über deine Möglichkeiten, in Gold zu investieren.
Gold-Ausblick: Lohnt sich ein Investment 2026?
Ob es der richtige Zeitpunkt ist, Gold zu kaufen oder in Goldanlagen zu investieren, hängt von verschiedenen Faktoren ab, darunter finanzielle Ziele, Risikotoleranz und Gesamtportfoliostrategie. Gold handelt rund ein Viertel unter seinem Allzeithoch vom Januar bei 5.595 $ — der Einstiegspunkt heute ist also materiell attraktiver als zu Jahresbeginn, auch wenn das strukturelle bullische Szenario intakt bleibt.
Für den richtigen Anleger können das aktuelle Wirtschaftsklima und die Marktbedingungen deshalb einen günstigen Moment bieten, Gold als Teil einer diversifizierten Anlagestrategie in Betracht zu ziehen. Experten nennen drei Hauptgründe, in Gold im heutigen Markt zu investieren:
- Gold erlebte einen Rücksetzer mit Erholungspotenzial: Nahe dem Bereich um 4.000 $ handelt Gold unter den meisten Q4-Zielen der Banken (eine Bündelung von 4.450–4.800 $) und deutlich unter ihren Zielen für 2027 (5.000–5.400 $), wird aber weiterhin von denselben strukturellen Säulen gestützt, die die Rallye 2025 trieben: Käufe der Zentralbanken (39 Tonnen im August, laut WGC), erneute ETF-Zuflüsse (Rekordbestände von 4.189 Tonnen im August) und anhaltende Haushaltsdefizite, die den Debasement-Trade antreiben. Ein Ende der Straffung der Fed oder ein Abkommen zur Wiedereröffnung der Straße von Hormus könnte die Bewegung in Richtung der Bankziele neu entfachen.
- Gold als Portfoliodiversifizierer: Gold trägt kein Kontrahentenrisiko und hat sich historisch anders verhalten als Aktien und Anleihen — es tendiert dazu, den Wert zu halten oder sich in Phasen anders zu entwickeln, in denen andere Anlagen gefallen sind. Entscheidend ist: Goldman Sachs schätzt, dass Gold-ETFs nur 0,17 % der privaten Finanzportfolios in den USA ausmachen, deutlich unter dem Hoch von 2012. Jeder Anstieg dieses Allokationsanteils um 1 Basispunkt würde allein durch den Nachfragefluss ungefähr 1,4 % zum Goldpreis hinzufügen.
- Es braucht nicht viel Kapital, um zu starten: CFDs auf XAU/USD erlauben ein Exposure auf nur 1/10 Unze und machen es praktikabel, eine Position auf das Portfolio zuzuschneiden. Gold-ETFs, Goldminenaktien und diversifizierte Minen-ETFs wie GDX bieten ebenfalls zugängliche, liquide Wege hinein — ohne Lagerlogistik. Minen-ETFs übertrafen Gold-Spot 2025 um mehr als das Zweifache (GDX +144 % vs. Gold +64 %) und bieten gehebeltes Aufwärtspotenzial, falls die Rallye wieder anzieht.
Es ist jedoch wichtig, Gold mit einer ausgewogenen Perspektive zu betrachten. Gold erzeugt kein Einkommen — anders als dividendenstarke Aktien oder verzinste Anleihen. Die Volatilität 2026 ist hoch: Gold fiel im März und im Juni jeweils um mehr als 11 % und im September um weitere 8 %, und die Märkte preisen bis Dezember weiterhin eine weitere Zinserhöhung der Fed ein. Gold wird am besten als längerfristige Position behandelt, die angemessen innerhalb eines diversifizierten Portfolios bemessen ist, nicht als kurzfristiger Trade.
Technische Goldanalyse & Prognose Q4 2026
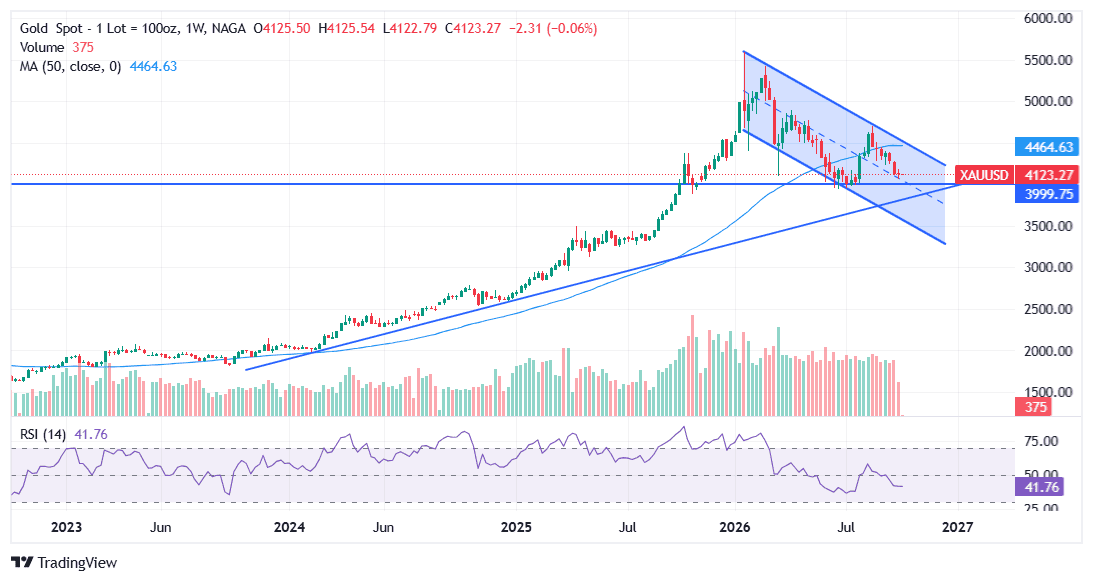
Der Wochenchart von Gold erzählt die Geschichte eines intakten Primärtrends, aber einer Dynamik unter starkem Druck. Nach dem Blow-off-Top im Januar bei 5.595 $ hat sich der Preis innerhalb eines mittelfristigen Abwärtskanals bewegt, mit niedrigeren Hochs und einem 2026er-Tief bei 3.943 $ am 30. Juni. Der Bruch unter die Zone von 4.300–4.320 $ – damals der 200-Tage-Durchschnitt und das 38,2-%-Fibonacci-Retracement – bestätigte den intermediären Gegentrend, oder die sekundäre Reaktion im Sinne der Dow-Theorie. Die Erholung von 13 % im August stockte, und der Rückgang von 8 % im September brach die Unterstützung um 4.250 $, die mehreren Tests standgehalten hatte. Gold handelt nun unter seinem 50-Wochen- und seinem 200-Tage-Durchschnitt in einem Bärenflaggenmuster. Die Bären behalten die Kontrolle, solange der Preis unter dem Bereich von 4.280–4.300 $ und innerhalb des Abwärtskanals bleibt.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performancemessgrößen, sollten nicht als Garantie für die zukünftige Wertentwicklung ausgelegt werden.
Während 4.100 $ und das psychologische Niveau von 4.000 $ die nächsten Unterstützungen sind – Morgan Stanley sieht 4.000 $ als starken Boden –, würde ein Bruch unter das Tief vom 30. Juni bei 3.943 $ den kritischen Bereich um 3.800 $ freilegen, eine Konfluenz aus der langfristigen Trendlinie und dem 50-%-Retracement. Dieser Bereich bietet den besten Chance-Risiko-Einstieg für mittel- und langfristige Trader, da ein bestätigter Bruch unter diese Schlüsselunterstützung einen Trendwechsel und einen bärischen Ausblick anzeigen wird.
Technische Niveaus für Gold Q4 2026
NIVEAU PREIS TECHNISCHE BEDEUTUNG Nahe Unterstützung 4.100–4.110 $ Tiefs Ende September und Anfang Oktober; Bullen müssen halten, um eine Beschleunigung zu vermeiden Schlüsselunterstützung 3.943–4.000 $ Tief vom 30. Juni und psychologischer Boden; ein Bruch öffnet den kritischen Bereich um 3.800 $ Bärische Erweiterung 3.325–3.400 $ Erweitertes Abwärtsziel, falls die kritische Unterstützung bei 3.800 $ fällt ⬤ Aktueller Preis ~4.100–4.200 $ (Anfang Okt.) Konsolidierung nach dem Rückgang von 8 % im September; Bärenflagge, bärische kurzfristige Tendenz Widerstand 1 4.200–4.230 $ Decke Anfang Oktober und 61,8-%-Retracement der August-Rallye; erstes bullisches Ziel Widerstand 2 4.280–4.300 $ 55-Tage-Durchschnitt; ein Schluss darüber würde nahelegen, dass ein Tief steht Widerstand 3 4.540–4.600 $ 200-Tage-Durchschnitt und der Median-Call der Banken für Q4 (4.600 $); Tor zum Erholungsszenario Großer Widerstand 4.900–5.000 $ Wells Fargos Spanne zum Jahresende; die Ziele der meisten Banken für 2027 beginnen hier Allzeithoch 5.595 $ Intraday-Rekord vom 29. Januar 2026; erfordert ein Ende der Straffung der Fed und anhaltende ETF-Käufe
Heben Sie Ihr Trading auf die nächste Stufe mit zusätzlichen Profi-Tools, die in NAGA integriert sind, und verbessern Sie Ihre technische Goldanalyse und Kursprognose:
- TradingView: Zugang zu fortgeschrittenem Charting, technischer Analyse und Live-Marktdaten.
- Trading Central: KI-gestützte Handelssignale, Wirtschaftsdaten, tiefgehende Marktanalyse und Einblicke in technische Strategien.
Werden die Goldpreise in den kommenden Tagen steigen?
Die kurzfristigen Signale sind gemischt bis bärisch. Gold ist unter dem Widerstand von 4.200–4.230 $ gedeckelt; ein bullisches Crossover beim MACD wäre die erste Momentum-Bestätigung. Eine bullische Umkehr erfordert einen Tagesschluss über 4.280–4.300 $ – den Bereich, von dem Marc Chandler von Bannockburn sagt, er „würde das Vertrauen stärken, dass ein Tief steht“ – zusammen mit einem Katalysator: Ein weicher US-CPI-Wert am 14. Oktober, eine stillhaltende Fed auf der Sitzung vom 27.–28. Oktober ohne Hinweis auf eine Erhöhung im Dezember, fallende Treasury-Renditen, ein Rücksetzer im überdehnten US-Dollar oder Fortschritte bei der Wiedereröffnung der Straße von Hormus. Wenn diese Bedingungen zusammenkommen, könnte sich Gold in den folgenden Wochen in Richtung 4.400 $ und dann in Richtung des 200-Tage-Durchschnitts nahe 4.540 $ erholen.
Werden die Goldpreise in den kommenden Tagen fallen?
Das kurzfristige Abwärtsrisiko ist ein Bruch unter die Unterstützung von 4.100–4.110 $ bei einem hohen US-CPI-Wert (14. Oktober), einer hawkischen Botschaft von der Sitzung der Fed vom 27.–28. Oktober, einem nachhaltigen Ausbruch über 102,50 im Dollarindex oder einer neuen Eskalation im Iran, die Öl nach oben treibt. Analysten von Heraeus sehen die nächste große Unterstützung um 4.000 $, nachdem Gold unter 4.250 $ gefallen ist, und ein Schluss unter dem Tief vom 30. Juni bei 3.943 $ würde die Wahrscheinlichkeit eines Tests von 3.800 $ materiell erhöhen. Die Stimmung ist fragil: Die wöchentliche Umfrage von Kitco am 2. Oktober sah die Wall-Street-Analysten am Rand einer bärischen Mehrheit, und Gold ist in fünf der letzten sechs Wochen gefallen. Auf der anderen Seite sind physische Käufer aus Indien und China historisch bei Dips dieser Größenordnung eingestiegen, und Indiens Festseason, von Navratri (11.–20. Oktober) über Dhanteras (6. November) bis Diwali (8. November), steht kurz bevor.
Goldpreis-Ausblick in Indien, Pakistan und den VAE
Für Leser im für den Goldmarkt hochrelevanten Indien zählt die Rupie ebenso wie der Dollarpreis. Bei einem USD/INR nahe 96,3 – nahe dem schwächsten Stand der Rupie im Jahr (97,11 je Dollar im Mai) – ist 24K-Gold in Indien weniger gefallen als der internationale Preis: Es liegt etwa 6 % unter seinem Stand Ende August, verglichen mit einem Rückgang von rund 9 % im Dollarpreis über denselben Zeitraum. MCX-Gold-Futures handelten Anfang Oktober in einer Spanne von ₹1,48,000–₹1,51,500, laut LKP Securities. Die Nachfrage war preissensitiv: Indische Händler boten im September Abschläge von bis zu 78 $/oz, und die Goldimporte fielen im August im Jahresvergleich um 58 %, nachdem der Importzoll im Mai angehoben worden war. Die Fest- und Hochzeitssaisons stützen den physischen Kauf gewöhnlich ab Mitte Oktober.
In Pakistan war die Rupie bei rund Rs277 je Dollar stabil, sodass die lokalen Kurse dem internationalen Preis fast eins zu eins gefolgt sind: Der 24K-Referenzwert der All Pakistan Sarafa Gems and Jewellers Association fiel zwischen dem 25. September und dem 7. Oktober um etwa 3,4 %. In den VAE bedeutet die Bindung des Dirham an den Dollar, dass die Kurse in Dubai sich im Einklang mit Gold-Spot bewegen: 24K-Gold fiel von Dh542 je Gramm am 3. September auf unter Dh500 Ende September, den niedrigsten Stand seit mehr als sieben Wochen. Für alle drei Märkte hängt die kurzfristige Richtung von denselben Treibern ab – US-Renditen, die Fed und Öl –, wobei Bewegungen der lokalen Währung am Rand hinzufügen oder abziehen.
Goldpreisprognosen und Kursziele für 2026 von Banken und führenden Institutionen
Die Landschaft der Bankprognosen hat sich seit Juni zweimal verändert. Die meisten Institutionen senkten ihre Kursziele für 2026 im Juni und Juli, um die Korrektur, den Wegfall der erwarteten Zinssenkungen der Fed und die schwächere ETF-Nachfrage abzubilden; eine zweite Runde folgte der Zinserhöhung der Fed im September, angeführt von Goldman Sachs, HSBC und Bank of America. Die langfristigen Ziele haben sich besser gehalten: Delegierte auf der globalen Edelmetallkonferenz der LBMA (4.–6. Oktober) erwarten Gold in 12 Monaten bei 5.013 $. Hier stehen die großen Banken Stand 7. Oktober 2026:
INSTITUTION AKTUELLES ZIEL 2026 TENDENZ SCHLÜSSELTREIBER JPMorgan 4.500 $ (Q4); 4.300 $ Q3-Schnitt Neutral, bullisch 2027 Letzter Call (3. Juli): um ~25 % von ~6.000 $ gesenkt; „range-bound“ bei schwächerer Nachfrage; Boden der Zentralbanken intakt Goldman Sachs 4.650 $ (Ende 2026); 5.400 $ (Ende 2027) Vorsichtig bullisch Von 4.900 $ in einer Notiz vom 18. September nach der Zinserhöhung der Fed gesenkt; Zentralbanken kaufen ~90 t/Monat UBS 4.600 $ (Dez. 2026); 5.400 $ (Sep. 2027) Bullisch UBS Global Wealth Management (Aug.): niedrigere Realzinsen und ein schwächerer Dollar 2027; sieht Rücksetzer auf 4.000 $ als Kaufgelegenheiten Bank of America 3.750 $ (Q4) Kurzfristig bärisch; bullisch 2027 1. Okt.: Iran-Krieg und Öl halten Inflations- und Zinsrisiko am Leben; Anlegernachfrage stützt nur ~4.000 $; Schnitt von 3.500 $ 2027, falls Öl 150 $ erreicht Deutsche Bank 4.600 $ (Q4) Konstruktiv 3. Aug.: Korrektur „weitgehend abgeschlossen“; Nachfrage der Zentralbanken die eine starke Säule; fairer Wert zum Jahresende ~4.700 $ BNP Paribas 6.000 $ (Call vom Februar) Bullisch Call von vor dem Krieg, seither nicht revidiert; mit Vorsicht behandeln Morgan Stanley 4.450 $ (Q4); >5.000 $ (H2 2027) Bullisch 30. Sep.: sieht 4.000 $ als „einen ziemlich starken Boden“; würde bei Rücksetzern aufstocken; starke chinesische Nachfrage Citigroup 4.800 $ (0–3 Monate); 5.000 $ (6–12 Monate) Neutral bis bullisch 25. Aug.: kurzfristiges Ziel von 4.000 $ angehoben; erwartet, dass die Spannungen um Hormus nachlassen und die Realzinsen fallen HSBC 4.490 $ (Schnitt 2026) Neutral 1. Okt.: von 4.560 $ gesenkt; „weiterer kurzfristiger Abwärtsdruck, könnte sich aber einem Boden nähern“ Wells Fargo 4.900–5.100 $ Bullisch 17. Aug.: Spanne für 2026 gesenkt; sieht bis Ende 2027 5.400–5.600 $; behandelt die Korrektur weiterhin als Kaufgelegenheit Commerzbank 4.800 $ (Jahresende; Call vom Juni) Bullisch Call vom Juni (Carsten Fritsch); erwartet, dass Hormus wieder öffnet und die Fed 2027 senkt; Ende 2027 5.200 $ Standard Chartered 4.650 $ (Q4-Schnitt) Konstruktiv 22. Sep. (Suki Cooper): Golds Verbindung zu den Realzinsen hat sich abgeschwächt; der Dollar ist das größte kurzfristige Risiko LBMA-Konferenzumfrage 5.013 $ (12 Monate) Bullisch 6. Okt.: Delegiertenprognose auf der LBMA/LPPM-Konferenz; die Umfrage des Vorjahres prognostizierte 4.980 $ Die Prognosen spiegeln öffentlich verfügbare Informationen Stand 7. Oktober 2026 wider. Bankziele ändern sich häufig; prüfe aktuelle Positionen anhand offizieller Quellen.
Goldpreisprognose von JPMorgan: 4.500 $ bis Q4 nach einer Senkung um 25 %
JPMorgan lieferte die folgenreichste Revision der Goldprognose des Sommers. Am 3. Juli kürzte die Bank ihr Ziel für das Jahresende 2026 auf 4.500 $ je Unze — rund 25 % unter der Prognose von ~6.000 $, die sie noch im Juni bekräftigt hatte — und sieht Gold im dritten Quartal nun im Schnitt bei 4.300 $. Die Bank führt die Senkung auf eine schwächer als erwartete Nachfrage aus wichtigen goldkaufenden Sektoren zurück und beschreibt den Markt als „range-bound“, mit der Warnung, dass die Risiken weiter nach unten neigen, falls starke US-Daten die Fed zu Zinserhöhungen zwingen.
Entscheidend ist: JPMorgan hat das strukturelle bullische Szenario für Gold nicht aufgegeben: Es erwartet, dass die Akkumulation der Zentralbanken und eine erstarkende physische Nachfrage Raum für weiteres Aufwärtspotenzial bis 2027 lassen, und rahmt die aktuelle Phase als Konsolidierung innerhalb eines mehrjährigen Aufwärtstrends, nicht als Umkehr. J.P. Morgan hat seit Juli kein neues Ziel veröffentlicht; sein Call für Q4 liegt nun leicht unter dem Median von 4.600 $ der seit August veröffentlichten Bankprognosen.
Goldprognose von Goldman Sachs: 4.650 $ für Ende 2026, 5.400 $ für 2027
Die Goldman-Sachs-Analysten Lina Thomas und Daan Struyven haben das Goldziel der Bank für Ende 2026 zweimal gesenkt: von 5.400 $ auf 4.900 $ am 19. Juni, als die Zuflüsse in Gold-ETFs nachließen, und auf 4.650 $ in einer Notiz vom 18. September, die auf die erste Zinserhöhung der Fed seit 2023 folgte. Die Bank behielt ihr Ziel für Ende 2027 bei 5.400 $ und argumentierte, Zinserhöhungen verzögerten die Goldrallye, statt sie zu beenden. Ihr Basisszenario nahm eine weitere Erhöhung im Oktober an – die die Märkte nun als unwahrscheinlich sehen –, gefolgt von drei Senkungen zwischen September 2027 und März 2028.
Goldmans Bodenargument ruht auf der Nachfrage souveräner Käufer: Die Bank schätzt die Käufe des offiziellen Sektors auf rund 90 Tonnen im Monat, gegenüber einem Durchschnitt vor 2022 von 17 Tonnen, und schreibt den Zentralbanken nahezu den gesamten Gewinn von ~23 % zu, den sie bis Ende 2027 erwartet. Das Hauptrisiko ist aus Sicht von Goldman ein hawkischerer Pfad der Fed, der eine schärfere Korrektur auslösen könnte.
Goldprognose der Bank of America: 3.750 $ im Q4, der bärischste Call
Die Bank of America wurde am 1. Oktober zur bärischsten der großen Banken und warnte, das Risiko, dass Gold im vierten Quartal unter 4.000 $ fällt, steige, und setzte ihre Prognose für das vierte Quartal auf 3.750 $ je Unze. Ihre Analysten argumentieren, die Anlegernachfrage stütze Preise nur um 4.000 $, und „angesichts des Iran-Kriegs“ sehe eine Rückkehr in Richtung 5.000 $ „vorerst unrealistisch“ aus. Ihr Abwärtsszenario ist hart: Falls Öl bei anhaltenden Spannungen im Nahen Osten auf 150 $ je Barrel springen würde – nicht das Basisszenario –, würde Gold 2027 im Schnitt bei 3.500 $ liegen. BofA behält insgesamt eine bullische Prognose für 2027, nachdem es seinen Durchschnittsforecast für 2026 im Juli auf 4.360 $ gesenkt hatte.
UBS, Morgan Stanley, HSBC — und die übrigen Bullen
Amy Gower von Morgan Stanley sieht 4.000 $ als „einen ziemlich starken Boden“ und erwartet, dass Gold in der zweiten Hälfte 2027 wieder über 5.000 $ steigt; sie sagte, die Bank würde bei Rücksetzern Positionen aufstocken; ihr Ziel für das vierte Quartal 2026 liegt bei 4.450 $. UBS Global Wealth Management erwartet bis Dezember 4.600 $, steigend auf 5.000 $ bis März 2027 und 5.400 $ bis September 2027, und sieht Dips in Richtung 4.000 $ als Kaufgelegenheiten (ihr Abwärtsszenario liegt bei 3.850 $). HSBC steht am vorsichtigen Ende: Am 1. Oktober senkte sie ihren Durchschnittsforecast für 2026 von 4.560 $ auf 4.490 $ und warnte vor „weiterem kurzfristigem Abwärtsdruck“, während sie anmerkte, Gold „könnte sich einem Boden nähern“.
Weitere institutionelle Goldprognosen für Q4 2026
Selbst die bullischsten Häuser haben gesenkt. Das Wells Fargo Investment Institute senkte seine Spanne für das Jahresende 2026 im August auf 4.900–5.100 $ (und sieht bis Ende 2027 5.400–5.600 $), während die Deutsche Bank ein Q4-Ziel von 4.600 $ hielt, nachdem sie zu dem Schluss gekommen war, die Korrektur sei weitgehend abgeschlossen. Citi hob ihr Ziel für 0–3 Monate Ende August auf 4.800 $ an und erwartete, dass die Spannungen um die Straße von Hormus nachlassen, und Suki Cooper von Standard Chartered prognostiziert einen Schnitt von 4.650 $ im vierten Quartal und argumentiert, Golds Verbindung zu den realen Zinsen habe sich abgeschwächt und der Dollar sei nun das größte kurzfristige Risiko. Die Lücke von rund 1.350 $ zwischen der Bank of America (3.750 $) und dem oberen Ende der Spanne von Wells Fargo (5.100 $) spiegelt eine echte Spaltung wider: Banken, die Gold als zinssensitives Makro-Asset modellieren, haben hart gesenkt; Banken, die es als Hedge gegen Entwertung und für die Diversifizierung von Reserven modellieren, sehen die Korrektur als vorübergehend.
Goldpreisprognose für 2026 (KI-basiert)
Algorithmen und KI-basierte Modelle bleiben gespalten, und die meisten liegen für 2026 weiterhin auf oder unter dem Bankkonsens. Das Modell von CoinCodex projiziert XAU/USD für den Rest von 2026 zwischen rund 4.064 $ und 4.658 $ (Schnitt etwa 4.344 $), und Coin Price Forecast sieht bis zum Jahresende nur einen Gewinn von 1 % (4.220 $). Wallet Investor ist kurzfristig konstruktiver, mit 4.359 $ für Dezember und 5.072 $ auf Sicht von einem Jahr, während LongForecast der bärische Fall bei 3.588 $ für Ende 2026 bleibt. Alle Zahlen wurden am 5.–7. Oktober 2026 von den Seiten der Anbieter übernommen und werden täglich aktualisiert.
Wallet Investor – bullische Goldpreisprognose 2026
Wallet Investor prognostiziert, dass die Goldpreise 2026 bei 4.358,56 $ schließen. Ihre Goldpreisvorhersage für 1 Jahr liegt bei 5.071,84 $ (+21,9 %), und ihre Prognose für 5 Jahre bei 8.098,52 $.
Coin Price Forecast – neutrale Goldpreisprognose 2026
Laut Coin Price Forecast soll Gold bis Ende 2026 4.220 $ erreichen, ein Gewinn von nur etwa 1 %. Das Modell wird weiter draußen bullischer und projiziert 5.331 $ bis Ende 2027 und 7.081 $ bis Ende 2028.
Long Forecast – bärische Goldpreisprognose 2026
Laut Longforecast.com könnten die Goldpreise weiter fallen, bevor sie sich erholen. Für 2026 prognostiziert die Plattform Gold bis zum Jahresende bei 3.588 $, bevor ein Aufwärtstrend wieder einsetzt, mit 4.490 $ Ende 2027 und 5.997 $ Ende 2028.
Goldpreisprognose für die nächsten 5 Jahre
Langfristige strukturelle Treiber — Dedollarisierung, Diversifizierung der Zentralbankreserven, Entwertung von Fiat-Währungen und steigender Wohlstand in Schwellenländern — bleiben unabhängig vom kurzfristigen Rauschen des Iran-Kriegs fest intakt. So sehen große Prognostiker Gold bis 2030:
JAHR WALLET INVESTOR LONG FORECAST COIN PRICE FORECAST 2026 (Jahresende) 4.359 $ 3.588 $ 4.220 $ 2027 5.072 $ (Okt.) 4.490 $ 5.331 $ 2028 k. A. 5.997 $ 7.081 $ 2029 k. A. 7.396 $ 8.614 $ 2030 8.099 $ (Okt. 2031) 8.329 $ 9.176 $ Tabelle mit KI-gestützten Goldpreisvorhersagen für die nächsten fünf Jahre (2026–2030) – Daten Stand 5.–7. Oktober 2026
Goldpreisvorhersage 2030: Strategen von J.P. Morgan unter der Leitung von Nikolaos Panigirtzoglou haben ein Szenario skizziert, in dem Gold bis zum Ende des Jahrzehnts 8.000 $ je Unze erreicht, falls private Anleger ihre Goldallokation von etwa 3 % auf 4,6 % der Portfolios anheben. Goldman Sachs stützt seine langfristig bullische Sicht auf drei strukturelle Säulen: anhaltende Nachfrage der Zentralbanken im Schnitt von ≈90 t/Monat, ein säkularer Trend zur Diversifizierung der Reserven weg vom US-Dollar und ein struktureller Mangel an neuem Minenangebot. Historisch ist Gold in den vergangenen 50 Jahren um ungefähr 7–8 % pro Jahr gestiegen; eine Aufzinsung in diesem Tempo von den Niveaus Anfang Oktober 2026 würde Gold bis Ende 2030 auf rund 5.500–5.750 $ bringen – unter den meisten der langfristigen Ziele oben, eine Erinnerung daran, wie viel Optimismus diese Ziele bereits einpreisen.
*Es lohnt sich, im Blick zu behalten, dass sowohl Analysten als auch Online-Prognoseseiten mit ihren Vorhersagen falschliegen können und falschliegen. Bedenken Sie, dass die Wertentwicklung in der Vergangenheit und Prognosen keine verlässlichen Indikatoren für zukünftige Renditen sind.
Wenn Sie Goldpreisvorhersagen für 2026 und darüber hinaus betrachten, ist es wichtig, im Blick zu behalten, dass hohe Marktvolatilität und das makroökonomische Umfeld es schwierig machen, genaue langfristige Goldanalysen und Schätzungen zu erstellen. Entsprechend können Analysten und Prognostiker mit ihrer Goldprognose falschliegen.
Was bewegt den Goldpreis in der Zukunft?
Anders als fast jede andere Anlage ist Gold typischerweise weder eine Sicherheits- noch eine Risikoanlage, auch wenn die populären Finanzmedien es über die Jahre oft als beides bezeichnet haben (je nachdem, wie Gold sich in den vergangenen Monaten entwickelt hat). Stattdessen ist es ein Währungs-Hedge, dessen Nachfrage steigt, wenn es Sorgen gibt, dass Inflation die Kaufkraft von Fiat-Währungen verwässert (besonders der am weitesten gehaltenen, wie USD und EUR). Mit anderen Worten:
- In Zeiten des Optimismus (alias Risikoappetit) kann Gold entweder steigen, wenn die Märkte glauben, Wachstum werde zu Inflation führen, oder es kann fallen, wenn der Wunsch nach höheren Renditen die Inflationssorgen überwiegt und Anleger in klassischere Risikoanlagen wechseln, von denen sie bessere Renditen erwarten.
- In Zeiten des Pessimismus (alias Risikoaversion) kann Gold entweder steigen, wenn die Märkte glauben, stockendes Wachstum werde zu steigenden Defiziten und/oder Geldschöpfung führen, die Inflation verursachen könnte, oder es kann auch fallen aus Angst vor Deflation oder einem Marktcrash, der die Nachfrage nach Cash speist. In Zeiten der Panik suchen Trader Cash, entweder um Margin Calls oder andere Verpflichtungen zu decken oder um bereit zu sein, auf Schnäppchenjagd zu gehen.
Wenn Pessimismus in Panik umschlägt, könnte Gold entweder:
– steigen, wenn die Märkte mehr besorgt sind, dass USD oder EUR ihre Kaufkraft verlieren, als über kurzfristigen Liquiditätsbedarf, wie es zeitweise von 2009 bis 2011 der Fall war.
– fallen, wenn die Märkte mehr besorgt sind über Liquidität als über den Verlust der Kaufkraft, wie es Ende 2011 der Fall war.
Wenn die Märkte nicht besorgt sind über schwindende Kaufkraft, tendieren die großen Währungen dazu, gegenüber Gold zu gewinnen. Das kann geschehen durch:
- Niedrige Inflationserwartungen, wie wir sie ab Ende 2011 sahen. Sorgen um die Weltwirtschaft hielten die Inflationsängste niedrig, und so begann Gold einen mehrmonatigen Abwärtstrend.
- Panikphasen, in denen die Märkte eine Finanzkrise fürchten und Liquidität zur obersten Priorität wird. Wir sahen einen Goldausverkauf in Zeiten höchster Angst um die USA oder die EU. In diesen Phasen tendieren Anleger dazu, Gold zu verkaufen, um Cash zu beschaffen.
Das sind die Variablen, die am ehesten bestimmen, ob Gold in den kommenden Tagen und Monaten steigt oder fällt:
KATALYSATOR BULLISCHE WIRKUNG BÄRISCHE WIRKUNG Waffenstillstandsabkommen USA–Iran Beseitigt den Gegenwind aus Öl/Inflation; beendet den Erhöhungszyklus früher; sehr bullisch Scheitern oder Eskalation → Öl steigt weiter; Wetten auf Zinserhöhungen steigen US-Nonfarm-Payrolls Schwache Arbeitsmarktdaten (Sep.: +29.000) → Wetten auf eine Erhöhung verblassen; Gold steigt Starke Payrolls → hawkische Fed; Dollar stärkt sich; Gold fällt Fed-Entscheidungen (Sitzung 28. Okt. ~80 % Halten; Erhöhung im Dezember eingepreist) Eine Pause ohne Hinweis auf eine Erhöhung im Dezember belebt die Wetten auf Lockerung Eine Erhöhung steigert die Opportunitätskosten von Gold Renditen von US-Staatsanleihen Fallende Realrenditen senken die Kosten des Goldhaltens Zehnjährige über 5 %, Realrendite ~2,9 % → der größte aktuelle Gegenwind Kauftempo der Zentralbanken Goldman schätzt ~90 t/Monat — anhaltender struktureller Boden Jede überraschende Verlangsamung oder Verkäufe senken den Nachfrageboden Richtung der ETF-Flüsse Wiederakkumulation → nächstes Stück nach oben; nur 0,17 % der US-Portfolios Anhaltende Abflüsse signalisieren Verlust der Überzeugung der Anleger Physische Nachfrage (Indien, China) Fest- und Hochzeitskäufe in Indien; chinesische Wiederauffüllung nach der Golden Week Preissensitive Käufer warten; Abschläge indischer Händler weiten sich US-Dollar (DXY) Eine Korrektur im überdehnten Dollar → günstigeres Gold für Käufer außerhalb des USD Nachhaltiger Ausbruch über DXY 102,50 → erneute Dollarstärke; Gegenwind für Gold Aktienbreite / KI-Momentum Nach der ersten Verkaufswelle kann eine breite Aktienkorrektur die Nachfrage nach sicheren Häfen neu beleben Bei einer scharfen Risk-off-Bewegung bauen Anleger Gold oft zuerst zusammen mit anderen Anlagen ab US-Schulden-/Fiskaldynamik Mindereinnahmen aus Zöllen → mehr Emission von Treasuries → Gold als Hedge Begrenztes kurzfristiges bärisches Szenario allein aus dem Fiskalischen Tabelle mit den wichtigsten Treibern des Goldpreises im Q4 2026
Goldpreisgeschichte: von 35 $ auf 5.595 $ — die Schlüsselmomente, die den heutigen Markt geprägt haben
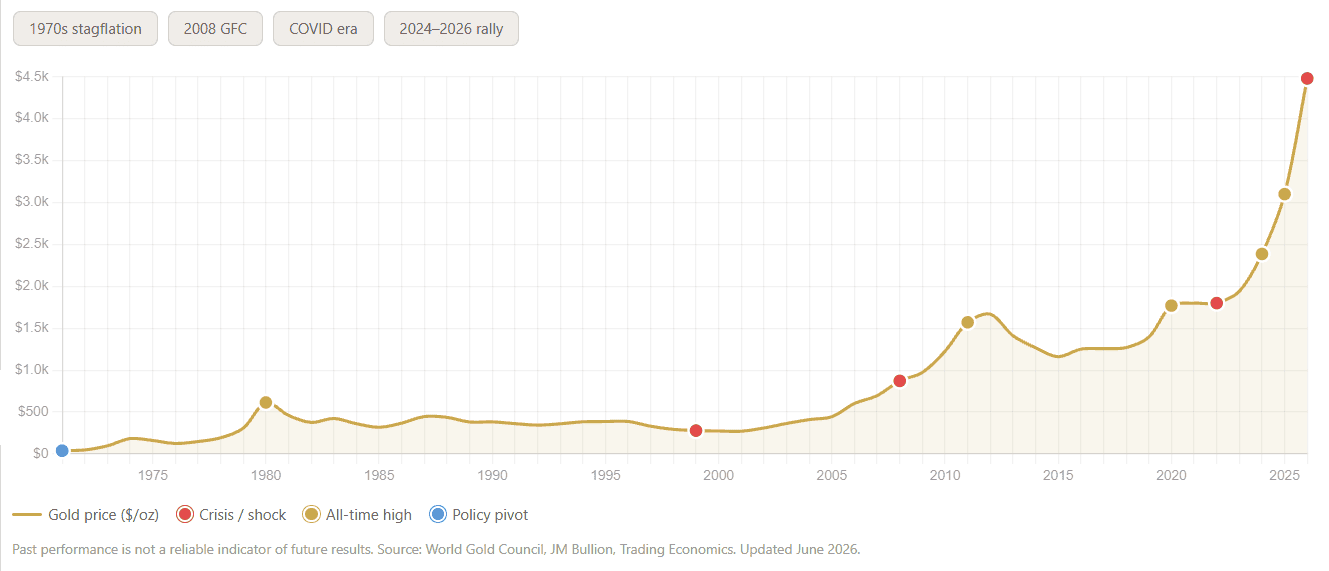
Zu verstehen, wohin Gold im vierten Quartal 2026 und 2027 steuert, erfordert zu verstehen, wo es gewesen ist. Gold war im System von Bretton Woods bis August 1971 auf 35 $ je Feinunze fixiert, als Präsident Nixon die Konvertibilität des Dollars in Gold beendete — das einzelne wichtigste Ereignis in der modernen Geschichte des Metalls. Jede Rallye seither war ein Spiegel erodierenden Vertrauens in Fiat-Währung.
Gold hat seinen Rekordpreis in fünf verschiedenen Epochen gesetzt, jede getrieben von anderen makroökonomischen Kräften — und das Muster ist klar: Jedes aufeinanderfolgende Allzeithoch wurde schneller erreicht als das letzte. Es dauerte 31 Jahre, das Hoch von 1980 zu übertreffen, 9 Jahre, 2011 zu übertreffen, 4 Jahre, 2020 zu übertreffen, und kaum ein Jahr, 2024 zu übertreffen.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Performancemessgrößen, sollten nicht als Garantie für die zukünftige Wertentwicklung ausgelegt werden.
1971–1980 — Der erste große Bullenmarkt. Nixons Entscheidung 1971, Bretton Woods zu beenden, löste Gold von seiner Bindung bei 35 $. Stagflation und geopolitische Turbulenzen trieben Gold bis 1980 auf 850 $/oz — ein Rekord, der fast 28 Jahre hielt. Golds Hoch von 1980 bei 850 $ entspricht in heutigen Dollar rund 3.600 $ — Gold brach seinen Rekord von 1980 also erstmals real, inflationsbereinigt, im September 2025, als es über 3.600 $ stieg.
1999 — Das 20-Jahres-Tief. Verkäufe der Zentralbanken und Dotcom-Optimismus zerdrückten die Nachfrage nach sicheren Häfen. Gold bildete 1999 nahe 252 $/oz einen Boden — und bereitete die größte Kaufgelegenheit der modernen Ära vor. Anleger, die nahe dem Tief von 1999 kauften, sahen rund das Zehnfache an Rendite.
2008 — Die Marke von 1.000 $. Gold durchbrach 1.000 $ erstmals im März 2008 in der frühen Phase der globalen Finanzkrise, als Bear Stearns zusammenbrach und die Fed Notfallsenkungen startete. Gold hatte noch 2001 unter 300 $ gehandelt.
2011 — Das Hoch nach der Finanzkrise bei 1.921 $. Schuldenkrisen in den USA und der Eurozone, kombiniert mit QE von Fed und EZB, trieben Gold im September 2011 auf 1.921 $/oz. Dieser Rekord hielt neun Jahre, bis zur Rallye der COVID-Ära 2020.
2020 — COVID schiebt Gold über 2.000 $. Der makroökonomische Effekt der COVID-19-Pandemie ließ Gold im August 2020 einen neuen Allzeitrekord von 2.075 $ setzen. Nahe null liegende Zinsen, fiskalische Stimuli in Billionenhöhe und extreme Unsicherheit trieben die Rallye.
2022 — Der Bärenmarkt der Zinserhöhungen. Der aggressivste Straffungszyklus der Fed seit 1980 — 525 Basispunkte in 16 Monaten — hämmerte Gold zurück auf etwa 1.615 $/oz, als die Realrenditen sprangen. Eine Erinnerung daran, dass selbst strukturelle Bullenmärkte schwere Korrekturen erleben.
2025 — Der Superzyklus. Gold durchbrach Anfang 2025 3.000 $, im Oktober 2025 4.000 $ und übertraf Anfang 2026 5.000 $ je Feinunze. Der Katalysatormix war beispiellos: starke Käufe der Zentralbanken, drei Zinssenkungen der Fed, das Ende der quantitativen Straffung, zollgetriebene Inflation und ETF-Wiederakkumulation. Gold gewann allein 2025 64 % — seine beste Jahresrendite seit 1979.
Januar 2026 — Ein neues Allzeithoch von 5.595 $. Am 29. Januar 2026 zerschlug Gold alle vorgefassten Vorstellungen über seine Preisobergrenze und erreichte einen Intraday-Rekord von 5.595 $ (der LBMA-PM-Referenzwert erreichte am selben Tag 5.405 $) — der Kamm der Welle, die im September 2025 begann. Bei mehr als 50 % über seinem inflationsbereinigten Hoch von 1980 steht das Hoch von 2026 für echte neue Preisfindung, nicht einfach dafür, dass die Inflation aufholt.
März–Oktober 2026 — Die Korrektur. Die inflationären Folgen des Konflikts zwischen den USA und dem Iran bewerteten die Zinserwartungen an die Fed scharf neu und lösten einen Rückgang von fast 30 % vom Januarhoch auf 3.943 $ am 30. Juni aus – einschließlich Golds zwei schärfster Monatsrückgänge seit mehr als einem Jahrzehnt –, gefolgt von einer Erholung von 13 % im August und einem weiteren Rückgang von 8 % im September, als die Fed die Zinsen zum ersten Mal seit 2023 anhob. Historisch betrachtet haben sich Korrekturen dieser Größenordnung innerhalb struktureller Bullenmärkte durchgängig als Akkumulationsgelegenheiten erwiesen: Gold fiel 2008 um 33 %, bevor es sich letztlich verdreifachte, und verlor zwischen 2011 und 2015 45 %, bevor der nächste Superzyklus begann.
Von 1971 bis 2025 lag die durchschnittliche jährliche Wachstumsrate von Gold bei ungefähr 8–9 % und übertraf die Inflation (rund 4 % jährlich) über denselben Zeitraum. Die Renditen variieren jedoch dramatisch je nach Einstiegspunkt. Die Lehre der Geschichte ist nicht, dass Gold kurzfristig immer steigt — sie ist, dass jeder mehrjährige strukturelle Bullenmarkt von denselben Kräften gespeist wurde, die jetzt im Spiel sind: Haushaltsdefizite, Währungsentwertung, geopolitische Fragmentierung und Vertrauensverlust in das Geldsystem.
Gold hat lange globalen wirtschaftlichen und politischen Stress gespiegelt, wobei sein Preis typischerweise in Phasen erhöhter Unsicherheit steigt. Nach der globalen Finanzkrise schoss Gold über 1.000 $. Während der COVID-19-Pandemie stiegen die Goldpreise auf 2.000 $. Dann, als US-Zollpläne die Märkte im März 2025 verunsicherten, übertraf es die Marke von 3.000 $. Die Marke von 4.000 $ wurde erstmals im Oktober 2025 erreicht, während des langgezogenen Shutdowns der US-Regierung.
Fazit: Ist Gold eine gute Anlage für 2026 und darüber hinaus?
Aus diesen Experteneinschätzungen ergibt sich als Konsens für den Rest von 2026 eine Stabilisierung und eine sich durcharbeitende Erholung statt neuer Rekordhochs. Die Bank-Calls für das vierte Quartal liegen gebündelt zwischen 4.450 $ und 4.800 $ je Unze (Median 4.600 $), mit den 3.750 $ der Bank of America als bärischem Ausreißer, und die meisten Zwölfmonatsziele liegen um 5.000 $. Der Weg vom Bereich um 4.000 $ zu diesen Zielen läuft durch zwei Binärfragen — ob die Fed im Dezember erneut erhöht, während die Treasury-Renditen über 5 % bleiben, und ob der Konflikt zwischen den USA und dem Iran genug deeskaliert, um die Straße von Hormus wieder zu öffnen. Es ist jedoch entscheidend zu beachten, dass dies eine Prognose bleibt. Dinge können sich ändern, und es gibt immer ein Maß an Unsicherheit.
Für potenzielle Goldanleger empfehlen Experten von Morgan Stanley unter anderen etwas Gold in einem gut ausbalancierten, konservativen Portfolio, um sich gegen Inflation zu schützen, die die Kaufkraft von Fiat-Währungen verwässert, und gegen geopolitische Faktoren. Aber bevor du in Gold investierst, mach deine Hausaufgaben. Verstehe die Risiken und Kosten des Kaufs und Verkaufs von Gold. Und behalte Markttrends und -bedingungen genau im Blick.
Zusammengefasst: Experten können fundierte Goldprognosen und Preisvorhersagen abgeben, aber wie bei jeder Anlage gibt es keine 100-%-Garantie.
Handle Gold mit NAGA.com
Erstelle unbedingt ein kostenloses Demo-Konto auf NAGA.com! Du bleibst auf dem Laufenden über interessante Updates zu Gold als Anlage, und die nutzerfreundliche Oberfläche kommt gelegen, wenn du dich entscheidest, Gold oder eine andere Anlage zu handeln.
Besuche die NAGA Academy, um mit unseren kostenlosen Kursen mehr über Trading und Investieren zu lernen.
Quellen:
- https://www.gold.org/goldhub/research/gold-outlook-2026
- https://www.jpmorgan.com/insights/global-research/commodities/gold-prices
- https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026
- https://www.gold.org/goldhub/gold-focus/2026/10/central-bank-gold-statistics-central-banks-continue-summer-spree-august
- https://www.gold.org/goldhub/research/gold-etfs-holdings-and-flows/2026/09
- https://www.gold.org/goldhub/gold-focus/2026/10/weekly-markets-monitor-out-ordinary
- https://www.kitco.com/news/article/2026-10-01/risks-rising-gold-prices-fall-below-4000-q4-bank-america
- https://www.kitco.com/news/article/2026-09-30/gold-price-will-break-5000oz-h2-2027-and-silvers-run-120-was-driven-more
- https://investinglive.com/commodities/icymi-goldman-trims-end-2026-gold-forecast-to-4-650-but-holds-5-400-target-for-2027
- https://www.investing.com/news/commodities-news/gold-prices-forecast-to-reach-5013-per-ounce-in-12-months-93CH-4935052