

«Un dólar más fuerte puede presionar temporalmente al oro a la baja, mientras que una nueva debilidad del dólar podría ser el próximo catalizador de otra subida. Una ruptura sostenida por encima de ese nivel confirmaría una renovada fortaleza del dólar y mantendría al oro bajo presión, mientras que una corrección del dólar ante datos estadounidenses más débiles daría al oro margen para recuperarse», afirma Frank Walbaum, analista de mercados de NAGA y exgestor de fondos de cobertura.
Para ampliar este análisis, consulta las Perspectivas del mercado T4 2026 de NAGA (PDF).
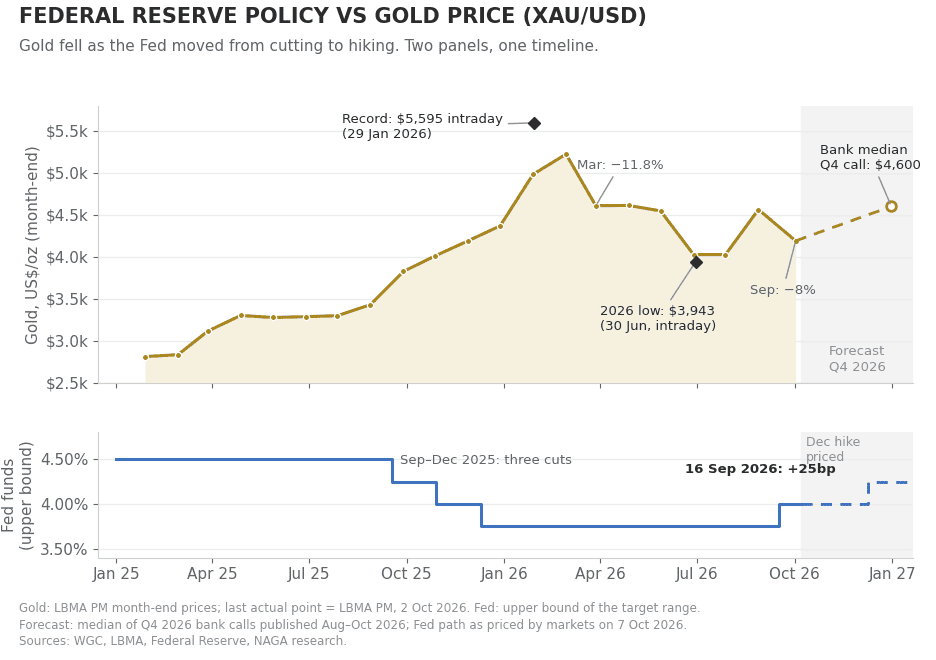
El oro comenzó 2026 de forma espectacular y alcanzó un máximo histórico intradía de $5.595 por onza el 29 de enero de 2026, prolongando la subida del 64% de 2025, que ya había sido su mejor rendimiento anual desde 1979. Sin embargo, en octubre, el oro cotizaba aproximadamente un 25% por debajo de ese máximo.
¿Por qué bajó el oro? El conflicto militar entre Estados Unidos e Irán, que se intensificó a finales de febrero de 2026, resultó paradójicamente bajista: la subida del petróleo disparó las expectativas de inflación, llevó a los mercados a dejar de descontar recortes de tasas de la Fed y, finalmente, a la Fed a subirlas. Los rendimientos reales elevados durante más tiempo fortalecieron al dólar: dos factores de presión para el oro. El metal cayó más de un 11% tanto en marzo como en junio, sus mayores descensos mensuales en más de una década, y tocó un mínimo de 2026 de $3.943 el 30 de junio. Tras un repunte del 13% en agosto, el oro bajó más de un 8% en septiembre: la Fed subió las tasas el 16 de septiembre, los rendimientos del Tesoro estadounidense a 10 años superaron el 5% y el presidente Trump rechazó la propuesta de Irán para reabrir el estrecho de Ormuz. Varios bancos ya han recortado sus predicciones del precio del oro dos veces: en junio y julio, y de nuevo después de la subida de tasas de la Fed.
Precio del oro hoy: El oro al contado (XAU/USD) cotiza aproximadamente un 25% por debajo del récord de enero y alrededor de un 2% por encima de hace un año (consulta la cotización en tiempo real más arriba). Solo en 2026, el oro se ha movido entre un mínimo de $3.943 (30 de junio) y un récord intradía de $5.595 (29 de enero), un rango extraordinario para un solo año.
Pronóstico del oro y predicción del precio para 2026 y más allá: puntos clave
- Pronóstico del oro para 2026: El oro se consolida por encima de la zona de $4.000 tras caer casi un 30% desde el récord intradía de enero de $5.595 hasta el mínimo de junio de $3.943, repuntar un 13% en agosto y bajar un 8% en septiembre. Los pronósticos para el cuarto trimestre de 2026 publicados desde agosto se concentran entre $4.450 (Morgan Stanley) y $4.800 (Citi), con una mediana de $4.600; Bank of America se desmarca con $3.750. El consenso para el resto de 2026 apunta a una estabilización y una recuperación moderada, sin nuevos máximos históricos.
- ESCENARIO BASE (50% de probabilidad) — $4.000–$4.700: consolidación y recuperación: El petróleo se mantiene cerca de los niveles actuales sin otro repunte brusco, la Fed vuelve a subir las tasas en diciembre y después hace una pausa, y el oro conserva el piso de $4.000 y se recupera gradualmente hacia $4.500–$4.650 para el cierre del año, en línea con los pronósticos de J.P. Morgan, Deutsche Bank, Goldman Sachs y Standard Chartered.
- ESCENARIO ALCISTA (25% de probabilidad) — $4.700–$5.100: Un acuerdo duradero entre Estados Unidos e Irán reabre el estrecho de Ormuz y el petróleo baja; los datos estadounidenses más débiles desencadenan una corrección del dólar, cuya subida se ha extendido demasiado, y reducen las expectativas de una subida de tasas en diciembre; y las compras de ETF se aceleran. El objetivo de Citi a 0–3 meses es de $4.800 y Wells Fargo prevé $4.900–$5.100 para el cierre del año; la mayoría de los objetivos bancarios superiores a $5.000 corresponde a 2027.
- ESCENARIO BAJISTA (25% de probabilidad) — $3.750–$4.100: La Fed sube las tasas en diciembre y señala más aumentos, los rendimientos estadounidenses a 10 años se mantienen por encima del 5% y el índice del dólar rompe de forma sostenida por encima de 102,50, o un repunte del petróleo reaviva los temores inflacionarios. Una fuerte venta masiva de acciones también podría afectar al oro al principio, mientras los inversionistas reducen el riesgo de sus carteras antes de que regrese la demanda de refugio. Bank of America prevé que el oro caiga a $3.750 en el cuarto trimestre; una ruptura por debajo del mínimo de junio de $3.943 abriría el camino hacia la zona de $3.800.
- Pronóstico del oro para 2027: Las perspectivas del oro para 2027 dependen del aplazamiento de la flexibilización monetaria y de una demanda sostenida. La proyección mediana de la Fed no contempla recortes de tasas antes de 2028, mientras que Goldman Sachs espera que la flexibilización comience en septiembre de 2027. Por tanto, el apoyo derivado de las tasas se aplaza y las compras de los bancos centrales siguen siendo sólidas. Los pronósticos a doce meses se concentran aproximadamente entre $4.800 y $5.600: los delegados de la conferencia de la LBMA prevén $5.013 para octubre de 2027, Morgan Stanley espera que el oro vuelva a superar los $5.000 en el segundo semestre de 2027, y Goldman Sachs y UBS apuntan a $5.400.
- Pronóstico del oro para los próximos 5 años (2030 en adelante): A más largo plazo, los factores estructurales —la diversificación de reservas, las presiones fiscales y la baja asignación de los inversionistas privados— siguen respaldando el escenario alcista. Las proyecciones algorítmicas para 2030 oscilan entre unos $5.400 y $9.200, y J.P. Morgan ha planteado un escenario de $8.000 para finales de la década, subrayando que la dirección importa más que los objetivos precisos.
Consulta más indicadores de sentimiento y señales de trading sobre el oro, pronósticos y noticias con NAGA Insights.
Con NAGA.com, puedes operar CFD sobre oro al contado (XAU/USD) si quieres especular con los movimientos del precio o invertir en acciones de empresas mineras de oro o ETF de empresas mineras de oro.
Análisis fundamental y pronóstico del oro para 2026: ¿conviene comprar oro a $4.000?
El oro dominó 2025 como la clase de activo principal con mejor rendimiento, por delante de las acciones, mientras que los ETF de mineras de oro lideraron las estrategias de exposición amplificada. En cambio, 2026 ha registrado las dos mayores caídas mensuales del oro en más de una década (marzo y junio) y otro descenso del 8% en septiembre. Aun así, el escenario alcista estructural se ha debilitado sin romperse: los objetivos bancarios han bajado dos veces, pero casi todas las grandes instituciones siguen esperando que el oro cierre 2026 por encima de la zona de aproximadamente $4.000. Bank of America es la excepción, con un pronóstico de $3.750 para el cuarto trimestre.
«La zona de $4.000 podría convertirse en un área importante para los compradores a largo plazo si la estructura alcista subyacente se mantiene intacta», afirma Walbaum. En su opinión, esa estructura sigue vigente pese a la corrección, y la Fed y el dólar estadounidense continúan siendo las variables decisivas para el oro en el cuarto trimestre.
¿Por qué está bajando el oro? La paradoja de la guerra con Irán
El conflicto entre Estados Unidos e Irán ha creado una dinámica estructuralmente inusual: el mismo acontecimiento que debería impulsar la demanda de oro como refugio está alimentando la inflación y manteniendo a la Fed en tasas restrictivas. Cualquier alto el fuego creíble o acuerdo para reabrir el estrecho de Ormuz probablemente eliminaría la presión del petróleo y la inflación, lo que permitiría a la Fed reanudar los recortes y al dólar debilitarse: una combinación muy alcista para el oro. Las cifras lo confirman: el oro ha caído más de un 20% desde que comenzó el conflicto el 28 de febrero, mientras la guerra se prolonga hasta su octavo mes. Las perspectivas de Walbaum para el cuarto trimestre apuntan a una segunda razón: los episodios de aversión al riesgo no siempre impulsan al oro de inmediato, porque los inversionistas que enfrentan una venta masiva suelen recortar posiciones en distintas clases de activos, incluido el oro, antes de que predomine la demanda de refugio.
El patrón se repitió a finales de septiembre. Un memorando de paz firmado en junio se vino abajo el 8 de julio, y las conversaciones para reabrir el estrecho de Ormuz se estancaron ante las exigencias iraníes de levantar el bloqueo naval estadounidense y las sanciones petroleras. Cuando el presidente Trump rechazó la propuesta de Irán el 26 de septiembre y afirmó que esperaba reanudar los bombardeos después de las elecciones de mitad de mandato de Estados Unidos, el crudo Brent saltó hasta unos $108 por barril y el oro cayó más de un 3% el 28 de septiembre, hasta su nivel más bajo desde el 5 de agosto. Desde entonces, una liberación de 100 millones de barriles de las reservas de emergencia del G7 ha hecho retroceder al Brent hasta alrededor de $101, pero Irán ha intensificado los ataques contra buques petroleros. Un acuerdo sobre Ormuz —menor precio del petróleo y menos subidas de tasas de la Fed— sigue siendo el principal catalizador alcista para el oro; un nuevo repunte del petróleo es el mayor riesgo bajista. Las perspectivas de NAGA consideran los $100 como la referencia clave para el petróleo: el mercado ha mostrado señales de agotamiento después de los repuntes geopolíticos, pero la temporada invernal de calefacción añade una nueva fuente de volatilidad.
Política de la Fed: de los recortes a la primera subida desde 2023
La Reserva Federal recortó las tasas tres veces a finales de 2025 y llevó el rango objetivo al 3,50–3,75%. Goldman Sachs había pronosticado otros dos recortes (marzo y junio de 2026), hacia un objetivo del 3,0–3,25%. Esos recortes no se materializaron, ya que la inflación vinculada a Irán modificó las expectativas. El indicador de inflación PCE, el preferido de la Fed, subió un 4,1% interanual en mayo, su primera lectura por encima del 4% en tres años. El 16 de septiembre, la Fed realizó su primera subida de tasas desde julio de 2023 y elevó el rango objetivo en 25 puntos básicos, hasta el 3,75–4,00%, por unanimidad de 12 votos a 0. El presidente de la Fed, Kevin Warsh, que sucedió a Jerome Powell en mayo, afirmó claramente que la inflación es demasiado alta y lo ha sido durante demasiado tiempo. La proyección mediana de la Fed sitúa ahora las tasas en el 4,1% al cierre tanto de 2026 como de 2027: una subida más y ningún recorte hasta 2028. Sin embargo, la inflación se está moderando: el PCE de agosto se desaceleró al 3,4% (3,0% subyacente).
La trayectoria de las tasas es ahora la variable clave para la dirección del oro en el cuarto trimestre. Tras el débil informe de empleo de septiembre (+29.000), los mercados redujeron a alrededor del 20% la probabilidad de otra subida en la reunión del 27–28 de octubre, pero siguen descontando un aumento para diciembre. Unas tasas oficiales más altas han llevado los rendimientos del Tesoro estadounidense a máximos de varias décadas: el rendimiento a 10 años cerró en el 5,31% el 5 de octubre y el rendimiento real a 10 años (ajustado por inflación) alcanzó el 2,95%, frente al 2,44% de principios de septiembre. Esto eleva el costo de oportunidad de mantener oro, que no genera rendimientos. Goldman Sachs, que recortó su objetivo para finales de 2026 a $4.650, sostiene que las subidas de tasas retrasan el repunte del oro en lugar de ponerle fin. Con una Fed tan dependiente de los datos, cada publicación tiene un efecto inusualmente elevado sobre el mercado en el cuarto trimestre: unos datos estadounidenses débiles apuntan a una Fed más cautelosa, un dólar más débil y apoyo para el oro; unos datos sólidos implican un dólar más firme y presión sobre el oro.
El rendimiento pasado no es un indicador confiable de resultados futuros. Todos los datos históricos, incluidos, entre otros, los retornos, la volatilidad y otras métricas de rendimiento, no deben interpretarse como una garantía de desempeño futuro.
Demanda de los bancos centrales: sigue en niveles históricamente elevados
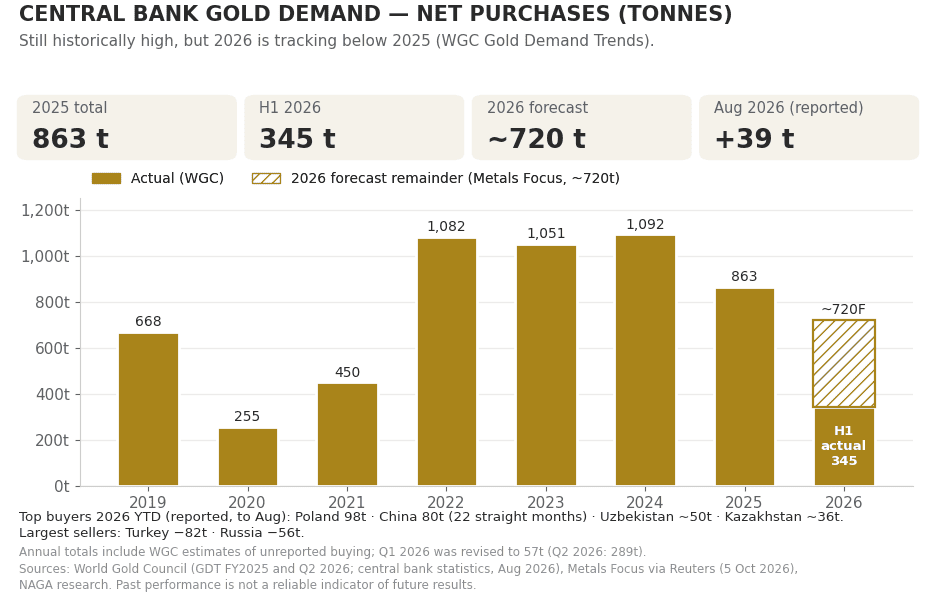
Los bancos centrales compraron 863 toneladas de oro en 2025, según el Consejo Mundial del Oro (WGC): un 21% menos que en 2024, lo que puso fin a tres años consecutivos por encima de las 1.000 toneladas, aunque todavía muy por encima de las 668 toneladas de 2019. Las compras han continuado durante la corrección: las compras netas declaradas alcanzaron 39 toneladas en agosto de 2026 y 170 toneladas en lo que va del año, lideradas por China (20 toneladas en agosto, su vigésimo segundo mes consecutivo de compras), Polonia (98 toneladas en el año, rumbo a un objetivo de 700 toneladas), Uzbekistán y Kazajistán. Turquía (−82 toneladas) y Rusia (−56 toneladas) han sido los principales vendedores. En la encuesta de bancos centrales del WGC de 2026, un récord del 45% de los gestores de reservas planea aumentar sus propias tenencias de oro durante los próximos 12 meses, y el 89% espera que las tenencias globales de oro de los bancos centrales sigan aumentando.
Los pronósticos para el año completo se han revisado a la baja. El WGC, que redujo su estimación del primer trimestre a 57 toneladas, espera que las compras de 2026 queden por debajo del total de 2025; las compras del primer semestre fueron de 345 toneladas. Metals Focus pronostica unas 720 toneladas para 2026, y J.P. Morgan recortó su estimación a alrededor de 640 toneladas en junio (desde 800). Goldman Sachs es más optimista: estima unas compras del sector oficial de aproximadamente 90 toneladas mensuales, frente a un promedio anterior a 2022 de 17 toneladas, y atribuye a los bancos centrales casi toda la subida del precio del oro que espera hasta finales de 2027.
El rendimiento pasado no es un indicador confiable de resultados futuros. Todos los datos históricos, incluidos, entre otros, los retornos, la volatilidad y otras métricas de rendimiento, no deben interpretarse como una garantía de desempeño futuro.
Demanda de ETF: los inversionistas vuelven a comprar en las caídas
Los ETF de oro registraron entradas globales récord de $89.000 millones en 2025 (801 toneladas), lideradas por Norteamérica ($51.000 millones). En 2026, los flujos de los ETF se han convertido en el factor decisivo, con movimientos récord en ambas direcciones: entradas de $19.000 millones en enero, salidas récord de $12.000 millones en marzo y salidas de $8.900 millones en junio, cuando el debilitamiento de la demanda de ETF llevó a Goldman Sachs a recortar su objetivo de cierre de año. Los compradores han regresado desde entonces. Agosto registró entradas de $18.000 millones (121 toneladas), elevando las tenencias globales a un récord de 4.189 toneladas, y el WGC informa de entradas superiores a 70 toneladas en septiembre, incluso mientras el precio del oro caía más de un 8%. En el acumulado del año hasta agosto, las entradas suman $29.000 millones (160 toneladas).
Goldman Sachs calcula que los ETF de oro representan solo el 0,17% de las carteras financieras privadas estadounidenses, muy por debajo del máximo de 2012. Cada aumento de 1 punto básico en la participación del oro en las carteras estadounidenses añadiría aproximadamente un 1,4% al precio del oro solo por la presión compradora. Esa baja asignación inicial explica por qué los flujos pueden cambiar rápidamente. Septiembre mostró la otra cara del mercado: mientras los ETF compraban, los fondos de futuros redujeron sus posiciones en COMEX en 84 toneladas; el WGC lo calificó como «un mes muy inusual». Una vez que se agoten esas ventas especulativas, las compras de ETF pueden convertirse en el motor de una recuperación en el cuarto trimestre.
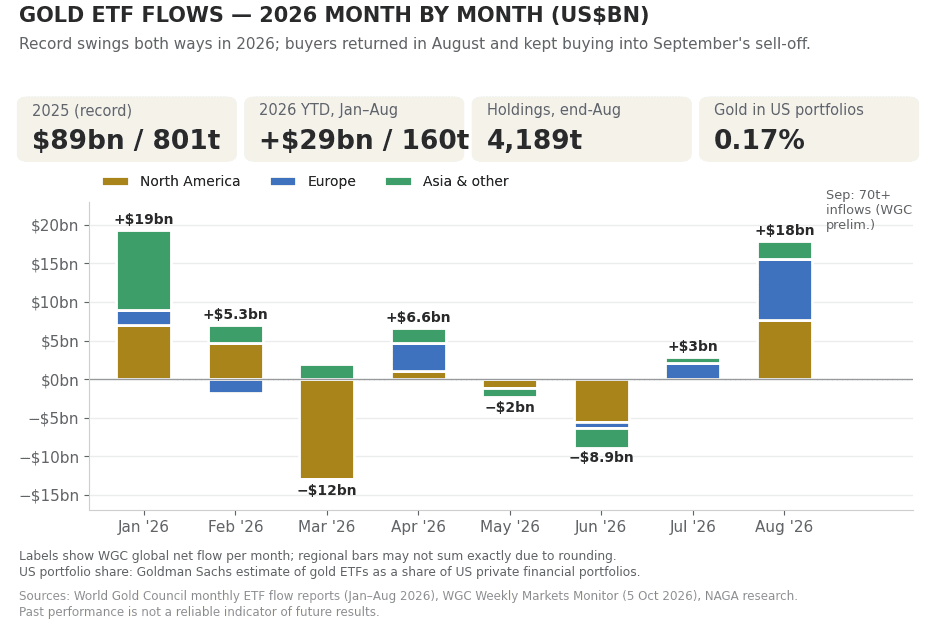
El rendimiento pasado no es un indicador confiable de resultados futuros. Todos los datos históricos, incluidos, entre otros, los retornos, la volatilidad y otras métricas de rendimiento, no deben interpretarse como una garantía de desempeño futuro.
Oferta: inelástica a corto plazo
La oferta minera mundial aumentó solo un 2% en el segundo trimestre de 2026, hasta 966 toneladas, mientras que el reciclaje cayó un 6%, hasta 326 toneladas; la producción minera del primer semestre alcanzó un récord de 1.867 toneladas. Metals Focus pronostica que la oferta minera aumentará un 2,4%, hasta 3.907 toneladas en 2026, y el reciclaje un 5,1%. Sin embargo, las respuestas de la oferta a los cambios de precios tardan años en materializarse: las nuevas minas no abrirán antes de finales de la década, y los costos totales de sostenimiento aumentaron un 16% interanual, hasta $1.785 por onza, en el primer trimestre de 2026. La inelasticidad de la oferta favorece estructuralmente al lado de la demanda en la ecuación del oro.
Conoce más sobre tus opciones para invertir en oro.
Perspectivas del oro: ¿vale la pena invertir en 2026?
Determinar si es el momento adecuado para comprar oro o invertir en activos vinculados al oro depende de varios factores, incluidos tus objetivos financieros, tu tolerancia al riesgo y la estrategia general de tu cartera. El oro cotiza aproximadamente un 25% por debajo de su máximo histórico de enero de $5.595, lo que significa que el punto de entrada actual es considerablemente más atractivo que a comienzos del año, mientras el escenario alcista estructural sigue intacto.
Sin embargo, para el perfil de inversionista adecuado, el contexto económico y las condiciones actuales del mercado pueden ofrecer un momento oportuno para considerar el oro como parte de una estrategia de inversión diversificada. Los expertos señalan tres razones principales para plantearse invertir en oro en el mercado actual:
- El oro ofrece un nuevo punto de entrada con potencial de recuperación: Cerca de la zona de $4.000, el oro cotiza por debajo de la mayoría de los objetivos bancarios para el cuarto trimestre (concentrados entre $4.450 y $4.800) y muy por debajo de sus objetivos para 2027 ($5.000–$5.400). Aun así, sigue respaldado por los mismos pilares estructurales que impulsaron el repunte de 2025: las compras de los bancos centrales (39 toneladas en agosto, según el WGC), las nuevas entradas en ETF (tenencias récord de 4.189 toneladas en agosto) y los persistentes déficits fiscales que impulsan las inversiones como cobertura frente a la pérdida de valor de las monedas. El fin del endurecimiento de la Fed o un acuerdo para reabrir el estrecho de Ormuz podrían reactivar el avance hacia los objetivos bancarios.
- A menudo se considera un diversificador de cartera: El oro no conlleva riesgo de contraparte y, históricamente, se ha comportado de forma diferente a las acciones y los bonos, tendiendo a conservar su valor o a mostrar un desempeño distinto cuando otros activos han caído. Un dato clave: Goldman Sachs estima que los ETF de oro representan solo el 0,17% de las carteras financieras privadas estadounidenses, muy por debajo del máximo de 2012. Cada aumento de 1 punto básico en esa asignación añadiría aproximadamente un 1,4% al precio del oro únicamente por el flujo de demanda.
- No requiere mucho capital para empezar: Los CFD sobre XAU/USD permiten una exposición desde tan solo 1/10 de onza, lo que facilita ajustar el tamaño de la posición a tu cartera. Los ETF de oro, las acciones de mineras de oro y los ETF mineros diversificados, como GDX, también ofrecen vías de acceso asequibles y líquidas, sin la logística del almacenamiento. Los ETF mineros superaron en más de 2 veces el rendimiento del oro al contado en 2025 (GDX +144% frente al oro +64%), ofreciendo un potencial alcista amplificado si se reanuda el repunte.
Sin embargo, es fundamental abordar el oro con una perspectiva equilibrada. El oro no genera ingresos, a diferencia de las acciones que pagan dividendos o los bonos que generan intereses. La volatilidad en 2026 es elevada: el oro cayó más de un 11% tanto en marzo como en junio y otro 8% en septiembre, y los mercados siguen descontando otra subida de tasas de la Fed para diciembre. Conviene considerar el oro como una posición a más largo plazo, con un tamaño adecuado dentro de una cartera diversificada, en lugar de una operación a corto plazo.
Análisis técnico y pronóstico del oro para el cuarto trimestre de 2026
El gráfico semanal del oro muestra una tendencia primaria intacta, pero un impulso sometido a una fuerte presión. Tras el máximo explosivo de enero en $5.595, el precio ha cotizado dentro de un canal descendente a mediano plazo, con máximos cada vez más bajos y un mínimo de 2026 de $3.943 el 30 de junio. La ruptura por debajo de la zona de $4.300–$4.320, donde entonces se situaban la media móvil de 200 días y el retroceso de Fibonacci del 38,2%, confirmó el movimiento intermedio en contra de la tendencia, o reacción secundaria en términos de la teoría de Dow. El repunte del 13% de agosto se estancó, y la caída del 8% de septiembre rompió el soporte cercano a $4.250, que había resistido varias pruebas. El oro cotiza ahora por debajo de sus medias móviles de 50 semanas y 200 días, dentro de un patrón de bandera bajista. Los vendedores mantienen el control mientras el precio permanezca por debajo de la zona de $4.280–$4.300 y dentro del canal descendente.
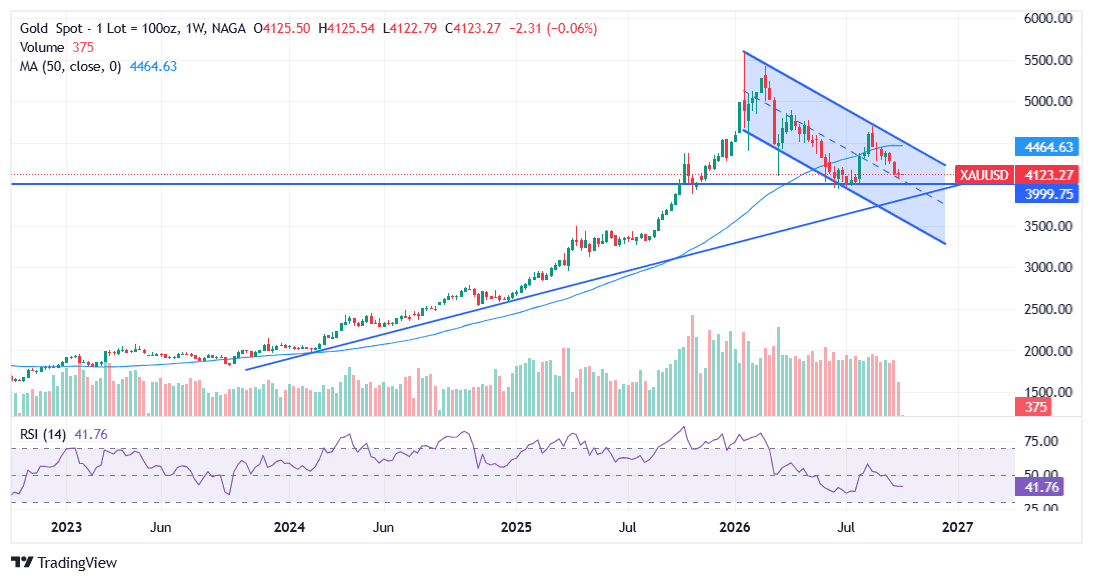
El rendimiento pasado no es un indicador confiable de resultados futuros. Todos los datos históricos, incluidos, entre otros, los retornos, la volatilidad y otras métricas de rendimiento, no deben interpretarse como una garantía de desempeño futuro.
Aunque $4.100 y el nivel psicológico de $4.000 son los próximos soportes —Morgan Stanley considera que $4.000 es un piso sólido—, una ruptura por debajo del mínimo del 30 de junio de $3.943 expondría la zona crítica de $3.800, donde confluyen la línea de tendencia a largo plazo y el retroceso del 50%. Esa zona ofrece la mejor relación riesgo/beneficio de entrada para los traders a mediano y largo plazo, ya que una ruptura confirmada por debajo de este soporte clave indicaría un cambio de tendencia y unas perspectivas bajistas.
Niveles técnicos del oro para el cuarto trimestre de 2026
NIVEL PRECIO IMPORTANCIA TÉCNICA Soporte cercano $4.100 – $4.110 Mínimos de finales de septiembre y principios de octubre; los compradores deben defenderlos para evitar que la caída se acelere Soporte clave $3.943 – $4.000 Mínimo del 30 de junio y piso psicológico; una ruptura abre el camino hacia la zona crítica de $3.800 Extensión bajista $3.325 – $3.400 Objetivo bajista extendido si cede el soporte crítico de $3.800 ⬤ Precio actual ~$4.100–$4.200 (principios de octubre) Consolidación tras la caída del 8% de septiembre; bandera bajista y sesgo bajista a corto plazo Resistencia 1 $4.200 – $4.230 Techo de principios de octubre y retroceso del 61,8% del repunte de agosto; primer objetivo alcista Resistencia 2 $4.280 – $4.300 Media móvil de 55 días; un cierre por encima sugeriría que se ha formado un mínimo Resistencia 3 $4.540 – $4.600 Media móvil de 200 días y mediana de los pronósticos bancarios para el cuarto trimestre ($4.600); puerta de entrada al escenario de recuperación Resistencia principal $4.900 – $5.000 Rango de Wells Fargo para el cierre del año; aquí comienzan la mayoría de los objetivos bancarios para 2027 Máximo histórico $5.595 Récord intradía del 29 de enero de 2026; requiere el fin del endurecimiento de la Fed y compras sostenidas de ETF
Lleva tu trading al siguiente nivel con herramientas profesionales adicionales integradas en NAGA y mejora tu análisis técnico y tu predicción del precio del oro:
- TradingView: Accede a gráficos avanzados, análisis técnico y datos del mercado en tiempo real.
- Trading Central: Obtén señales de trading basadas en IA, datos económicos, análisis de mercado en profundidad e información sobre estrategias técnicas.
¿Subirá el precio del oro en los próximos días?
Las señales a corto plazo son mixtas, con sesgo bajista. El oro está limitado por debajo de la resistencia de $4.200–$4.230; un cruce alcista del MACD sería la primera confirmación del impulso. Un giro alcista requiere un cierre diario por encima de $4.280–$4.300, la zona que, según Marc Chandler de Bannockburn, «reforzaría la confianza en que se ha formado un mínimo», junto con un catalizador: una lectura moderada del IPC estadounidense el 14 de octubre, una pausa en la reunión de la Fed del 27–28 de octubre sin indicios de una subida en diciembre, una caída de los rendimientos del Tesoro, una corrección del dólar estadounidense tras su fuerte avance o progresos hacia la reapertura del estrecho de Ormuz. Si esas condiciones coinciden, el oro podría recuperarse hacia $4.400 y después hacia la media móvil de 200 días, cerca de $4.540, durante las semanas siguientes.
¿Bajará el precio del oro en los próximos días?
El riesgo bajista a corto plazo es una ruptura por debajo del soporte de $4.100–$4.110 ante una lectura elevada del IPC estadounidense (14 de octubre), un mensaje restrictivo de la reunión de la Fed del 27–28 de octubre, una ruptura sostenida por encima de 102,50 en el índice del dólar o una nueva escalada con Irán que impulse el petróleo. Los analistas de Heraeus sitúan el próximo soporte importante alrededor de $4.000 después de que el oro perdiera los $4.250, y un cierre por debajo del mínimo del 30 de junio de $3.943 aumentaría considerablemente la probabilidad de una prueba de $3.800. El sentimiento es frágil: la encuesta semanal de Kitco del 2 de octubre mostró que los analistas de Wall Street estaban al borde de una mayoría bajista, y el oro ha caído en cinco de las últimas seis semanas. Por otro lado, los compradores físicos de India y China han intervenido históricamente en caídas de esta magnitud, y está por comenzar la temporada festiva india, desde Navratri (11–20 de octubre) hasta Dhanteras (6 de noviembre) y Diwali (8 de noviembre).
Perspectivas del precio del oro en India, Pakistán y Emiratos Árabes Unidos
Para los lectores de India, la rupia importa tanto como el precio en dólares. Con el USD/INR cerca de 96,3, próximo al nivel más débil de la rupia este año (97,11 por dólar en mayo), el oro de 24 quilates en India ha caído menos que el precio internacional: se sitúa alrededor de un 6% por debajo de su nivel de finales de agosto, frente a una caída aproximada del 9% del precio en dólares durante el mismo período. Los futuros de oro de MCX cotizaban en un rango de ₹148.000–₹151.500 a principios de octubre, según LKP Securities. La demanda ha sido sensible al precio: los distribuidores indios ofrecieron descuentos de hasta $78 por onza en septiembre y las importaciones de oro cayeron un 58% interanual en agosto después del aumento del arancel de importación en mayo. Las temporadas festiva y de bodas suelen respaldar las compras físicas desde mediados de octubre.
En Pakistán, la rupia se ha mantenido estable en torno a Rs277 por dólar, por lo que los precios locales han seguido casi exactamente al precio internacional: la referencia de oro de 24 quilates de la All Pakistan Sarafa Gems and Jewellers Association cayó aproximadamente un 3,4% entre el 25 de septiembre y el 7 de octubre. En Emiratos Árabes Unidos, la vinculación del dírham al dólar hace que los precios de Dubái se muevan en línea con el oro al contado: el oro de 24 quilates bajó de Dh542 por gramo el 3 de septiembre a menos de Dh500 a finales de septiembre, su nivel más bajo en más de siete semanas. En los tres mercados, la dirección a corto plazo depende de los mismos factores —los rendimientos estadounidenses, la Fed y el petróleo—, mientras que los movimientos de las monedas locales añaden o restan presión en el margen.
Predicciones del precio del oro para 2026 de bancos e instituciones líderes
El panorama de los pronósticos bancarios ha cambiado dos veces desde junio. La mayoría de las instituciones recortó sus objetivos para 2026 en junio y julio para reflejar la corrección, la eliminación de los recortes esperados de la Fed y una demanda de ETF más débil; una segunda ronda llegó después de la subida de tasas de la Fed en septiembre, encabezada por Goldman Sachs, HSBC y Bank of America. Los objetivos a largo plazo han resistido mejor: los delegados de la conferencia mundial de metales preciosos de la LBMA (4–6 de octubre) esperan un precio del oro de $5.013 dentro de 12 meses. Estas son las perspectivas de los principales bancos al 7 de octubre de 2026:
INSTITUCIÓN ÚLTIMO OBJETIVO PARA 2026 SESGO FACTOR CLAVE JPMorgan $4.500 (cuarto trimestre); promedio del tercer trimestre de $4.300 Neutral; alcista para 2027 Último pronóstico (3 de julio): recorte de aproximadamente un 25% desde unos $6.000; cotización «en un rango» ante una demanda más débil; piso respaldado por los bancos centrales intacto Goldman Sachs $4.650 (finales de 2026); $5.400 (finales de 2027) Moderadamente alcista Recorte desde $4.900 en una nota del 18 de septiembre tras la subida de tasas de la Fed; compras de los bancos centrales de unas 90 t/mes UBS $4.600 (diciembre de 2026); $5.400 (septiembre de 2027) Alcista UBS Global Wealth Management (agosto): tasas reales más bajas y un dólar más débil en 2027; considera las caídas hacia $4.000 como oportunidades de compra Bank of America $3.750 (cuarto trimestre) Bajista a corto plazo; alcista para 2027 1 de octubre: la guerra con Irán y el petróleo mantienen los riesgos de inflación y tasas; la demanda de los inversionistas solo sostiene unos $4.000; promedio de $3.500 en 2027 si el petróleo alcanza $150 Deutsche Bank $4.600 (cuarto trimestre) Favorable 3 de agosto: corrección «prácticamente terminada»; la demanda de los bancos centrales es el único pilar sólido; valor razonable de cierre de año de unos $4.700 BNP Paribas $6.000 (pronóstico de febrero) Alcista Pronóstico anterior a la guerra, sin revisar desde entonces; conviene tratarlo con cautela Morgan Stanley $4.450 (cuarto trimestre); >$5.000 (segundo semestre de 2027) Alcista 30 de septiembre: considera que $4.000 es «un piso bastante sólido»; aumentaría posiciones en las caídas; sólida demanda china Citigroup $4.800 (0–3 meses); $5.000 (6–12 meses) De neutral a alcista 25 de agosto: elevó el objetivo a corto plazo desde $4.000; espera que se alivien las tensiones en Ormuz y bajen las tasas reales HSBC $4.490 (promedio de 2026) Neutral 1 de octubre: recorte desde $4.560; «más presión bajista a corto plazo, pero podría estar cerca de tocar fondo» Wells Fargo $4.900–$5.100 Alcista 17 de agosto: recortó el rango para 2026; prevé $5.400–$5.600 para finales de 2027; sigue considerando la corrección como una oportunidad de compra Commerzbank $4.800 (cierre del año; pronóstico de junio) Alcista Pronóstico de junio (Carsten Fritsch); espera la reapertura de Ormuz y recortes de la Fed en 2027; $5.200 para finales de 2027 Standard Chartered $4.650 (promedio del cuarto trimestre) Favorable 22 de septiembre (Suki Cooper): el vínculo del oro con las tasas reales se ha debilitado; el dólar es el principal riesgo a corto plazo Encuesta de la conferencia de la LBMA $5.013 (12 meses) Alcista 6 de octubre: pronóstico de los delegados de la conferencia de la LBMA/LPPM; la encuesta del año anterior pronosticaba $4.980 Los pronósticos reflejan información pública disponible al 7 de octubre de 2026. Los objetivos bancarios cambian con frecuencia; verifica las perspectivas actuales con fuentes oficiales.
Predicción del precio del oro de JPMorgan: $4.500 para el cuarto trimestre tras un recorte del 25%
JPMorgan realizó la revisión del pronóstico del oro más significativa del verano. El 3 de julio, el banco redujo drásticamente su objetivo para el cierre de 2026 a $4.500 por onza, aproximadamente un 25% por debajo del pronóstico de unos $6.000 que había reiterado apenas en junio, y ahora prevé un promedio de $4.300 para el oro en el tercer trimestre. El banco atribuye el recorte a una demanda más débil de lo esperado en sectores clave compradores de oro y describe un mercado «en un rango», advirtiendo que los riesgos se inclinan aún más a la baja si unos datos estadounidenses sólidos obligan a la Fed a subir las tasas.
Un punto clave es que JPMorgan no ha abandonado el escenario alcista estructural del oro: espera que la acumulación de los bancos centrales y el fortalecimiento de la demanda física dejen margen para nuevas subidas en 2027, e interpreta la fase actual como una consolidación dentro de una tendencia alcista de varios años. J.P. Morgan no ha publicado un nuevo objetivo desde julio; su pronóstico para el cuarto trimestre se sitúa ahora ligeramente por debajo de la mediana de $4.600 de los pronósticos bancarios publicados desde agosto.
Pronóstico del oro de Goldman Sachs: $4.650 para finales de 2026 y $5.400 para 2027
Los analistas de Goldman Sachs Lina Thomas y Daan Struyven han recortado dos veces el objetivo del banco para el oro a finales de 2026: de $5.400 a $4.900 el 19 de junio, cuando se debilitaron las entradas en ETF de oro, y a $4.650 en una nota del 18 de septiembre, posterior a la primera subida de tasas de la Fed desde 2023. El banco mantuvo su objetivo para finales de 2027 en $5.400, argumentando que las subidas de tasas retrasan el repunte del oro en lugar de ponerle fin. Su escenario base contemplaba otra subida en octubre, que los mercados consideran ahora poco probable, seguida de tres recortes entre septiembre de 2027 y marzo de 2028.
El argumento de Goldman a favor de un piso para el oro se apoya en la demanda soberana: el banco estima compras del sector oficial de unas 90 toneladas mensuales, frente a un promedio anterior a 2022 de 17 toneladas, y atribuye a los bancos centrales casi toda la ganancia de aproximadamente un 23% que espera hasta finales de 2027. El principal riesgo, según Goldman, es una trayectoria más restrictiva de la Fed, que podría provocar una corrección más profunda.
Pronóstico del oro de Bank of America: $3.750 en el cuarto trimestre, la previsión más bajista
Bank of America pasó a ser el más bajista de los grandes bancos el 1 de octubre, al advertir que aumenta el riesgo de que el oro caiga por debajo de $4.000 en el cuarto trimestre y situar su pronóstico para ese período en $3.750 por onza. Sus analistas sostienen que la demanda de los inversionistas solo respalda precios cercanos a $4.000 y que, «dada la guerra con Irán», un regreso hacia $5.000 «parece poco realista por ahora». Su escenario bajista es contundente: si el petróleo se disparara a $150 por barril por una prolongación de las tensiones en Oriente Medio —fuera del escenario base—, el oro promediaría $3.500 en 2027. BofA sigue manteniendo un pronóstico alcista para 2027 en general, después de recortar en julio su previsión del promedio de 2026 a $4.360.
UBS, Morgan Stanley, HSBC y quienes aún mantienen perspectivas alcistas
Amy Gower, de Morgan Stanley, considera que $4.000 es «un piso bastante sólido» y espera que el oro vuelva a superar los $5.000 en el segundo semestre de 2027; afirma que el banco aumentaría posiciones en las caídas. Su objetivo para el cuarto trimestre de 2026 es de $4.450. UBS Global Wealth Management espera $4.600 para diciembre, con una subida a $5.000 para marzo de 2027 y a $5.400 para septiembre de 2027, y considera las caídas hacia $4.000 como oportunidades de compra (su escenario bajista es de $3.850). HSBC se sitúa en el extremo cauteloso: el 1 de octubre recortó su pronóstico del promedio de 2026 a $4.490 desde $4.560, advirtiendo de «más presión bajista a corto plazo», aunque señaló que el oro «podría estar cerca de tocar fondo».
Otros pronósticos institucionales del oro para el cuarto trimestre de 2026
Incluso las instituciones más alcistas han recortado sus previsiones. Wells Fargo Investment Institute redujo en agosto su rango para el cierre de 2026 a $4.900–$5.100 (y prevé $5.400–$5.600 para finales de 2027), mientras que Deutsche Bank mantuvo un objetivo de $4.600 para el cuarto trimestre tras concluir que la corrección estaba prácticamente terminada. Citi elevó a finales de agosto su objetivo a 0–3 meses a $4.800, al esperar que se alivien las tensiones en torno al estrecho de Ormuz, y Suki Cooper, de Standard Chartered, pronostica un promedio de $4.650 en el cuarto trimestre, argumentando que el vínculo del oro con las tasas de interés reales se ha debilitado y que el dólar es ahora el principal riesgo a corto plazo. La brecha de unos $1.350 entre Bank of America ($3.750) y el extremo superior del rango de Wells Fargo ($5.100) refleja una división real: los bancos que modelan el oro como un activo macroeconómico sensible a las tasas han aplicado fuertes recortes; los que lo consideran una cobertura frente a la pérdida de valor de las monedas y un instrumento de diversificación de reservas ven la corrección como algo temporal.
Predicciones del precio del oro para 2026 basadas en IA
Los modelos basados en algoritmos siguen divididos, y la mayoría aún se sitúa en el consenso bancario para 2026 o por debajo de él. El modelo de CoinCodex proyecta el XAU/USD entre aproximadamente $4.064 y $4.658 para el resto de 2026 (con un promedio cercano a $4.344), y Coin Price Forecast prevé una ganancia de solo un 1% para el cierre del año ($4.220). Wallet Investor muestra perspectivas más favorables a corto plazo, con $4.359 para diciembre y $5.072 a un año, mientras que LongForecast mantiene el escenario bajista en $3.588 para finales de 2026. Todas las cifras se tomaron de las páginas de los proveedores entre el 5 y el 7 de octubre de 2026 y se actualizan a diario.
Wallet Investor: predicción alcista del precio del oro para 2026
Wallet Investor pronostica que el precio del oro cerrará 2026 en $4.358,56. Su predicción del precio del oro a 1 año es de $5.071,84 (+21,9%) y su pronóstico a 5 años es de $8.098,52.
Coin Price Forecast: predicción neutral del precio del oro para 2026
Según Coin Price Forecast, se espera que el oro alcance $4.220 para finales de 2026, una ganancia de apenas un 1%. El modelo se vuelve más alcista a más largo plazo y proyecta $5.331 para finales de 2027 y $7.081 para finales de 2028.
Long Forecast: predicción bajista del precio del oro para 2026
Según Longforecast.com, el precio del oro podría seguir cayendo antes de recuperarse. Para 2026, la plataforma pronostica un precio del oro de $3.588 al cierre del año, antes de que se reanude una tendencia alcista, con $4.490 a finales de 2027 y $5.997 a finales de 2028.
Predicción del precio del oro para los próximos 5 años
Los factores estructurales a largo plazo —la desdolarización, la diversificación de reservas de los bancos centrales, la pérdida de valor de las monedas fiduciarias y el aumento de la riqueza en los mercados emergentes— siguen firmemente intactos pese al ruido a corto plazo de la guerra con Irán. Así prevén los principales proveedores de pronósticos que evolucionará el oro hasta 2030:
AÑO WALLET INVESTOR LONG FORECAST COIN PRICE FORECAST 2026 (cierre del año) $4.359 $3.588 $4.220 2027 $5.072 (octubre) $4.490 $5.331 2028 n/d $5.997 $7.081 2029 n/d $7.396 $8.614 2030 $8.099 (octubre de 2031) $8.329 $9.176 Tabla de predicciones del precio del oro basadas en IA para los próximos cinco años (2026–2030): datos del 5–7 de octubre de 2026
Predicción del precio del oro para 2030: Los estrategas de J.P. Morgan, liderados por Nikolaos Panigirtzoglou, han planteado un escenario en el que el oro alcanza $8.000 por onza para finales de la década si los inversionistas privados aumentan su asignación al oro desde alrededor del 3% al 4,6% de sus carteras. Goldman Sachs basa su perspectiva alcista a largo plazo en tres pilares estructurales: una demanda sostenida de los bancos centrales con un promedio de aproximadamente 90 t/mes, una tendencia de largo plazo hacia la diversificación de reservas fuera del dólar estadounidense y una falta estructural de nueva oferta minera. Históricamente, el oro ha subido aproximadamente un 7–8% anual durante los últimos 50 años; si creciera a ese ritmo compuesto desde los niveles de principios de octubre de 2026, se situaría en unos $5.500–$5.750 para finales de 2030, por debajo de la mayoría de los objetivos a largo plazo anteriores, lo que recuerda cuánto optimismo incorporan ya esos objetivos.
*Conviene recordar que tanto los analistas como los sitios web de pronósticos pueden equivocarse y, de hecho, se equivocan en sus predicciones. Ten presente que el rendimiento pasado y los pronósticos no son indicadores confiables de los rendimientos futuros.
Al considerar las predicciones del precio del oro para 2026 y más allá, es importante recordar que la elevada volatilidad del mercado y el entorno macroeconómico dificultan la elaboración de análisis y estimaciones precisos del oro a largo plazo. Por ello, los analistas y los proveedores de pronósticos pueden equivocarse en sus previsiones del oro.
¿Qué puede mover el precio del oro en el futuro?
A diferencia de casi cualquier otro activo, el oro normalmente no es un activo de refugio ni de riesgo, aunque los medios financieros lo han descrito de ambas maneras a lo largo de los años, según su comportamiento en los meses anteriores. Más bien, es una cobertura cambiaria cuya demanda aumenta cuando preocupa que la inflación reduzca el poder adquisitivo de las monedas fiduciarias, en particular las más utilizadas, como el USD y el EUR. En otras palabras:
- En momentos de optimismo (es decir, de apetito por el riesgo), el oro puede apreciarse si los mercados creen que el crecimiento generará inflación, o puede caer si la búsqueda de mayores rendimientos prevalece sobre la preocupación por la inflación y los inversionistas pasan a activos de riesgo más tradicionales, que consideran capaces de ofrecer mejores retornos.
- En momentos de pesimismo (es decir, de aversión al riesgo), el oro puede subir si los mercados creen que el estancamiento del crecimiento provocará mayores déficits y/o emisión de dinero que podrían generar inflación, o también puede caer por temor a la deflación o a un desplome del mercado que impulse la demanda de efectivo. En momentos de pánico, los traders buscan efectivo para cubrir llamadas de margen u otras obligaciones, o para estar preparados para aprovechar oportunidades de compra.
Si el pesimismo se convierte en pánico, el oro podría:
– subir si los mercados están más preocupados por la pérdida de poder adquisitivo del USD o el EUR que por las necesidades de liquidez a corto plazo, como ocurrió en algunos momentos entre 2009 y 2011.
– caer si los mercados están más preocupados por la liquidez que por la pérdida de poder adquisitivo, como ocurrió a finales de 2011.
Cuando a los mercados no les preocupa la pérdida de poder adquisitivo, las principales monedas tienden a fortalecerse frente al oro. Esto puede ocurrir por:
- Expectativas de inflación bajas, como las que se observaron desde finales de 2011. Las preocupaciones por la economía mundial mantuvieron contenidos los temores inflacionarios y el oro inició una tendencia bajista de varios meses.
- Períodos de pánico, cuando los mercados temen una crisis financiera y la liquidez se convierte en la máxima prioridad. Se observaron ventas masivas de oro en los momentos de mayor inquietud por Estados Unidos o la Unión Europea. Durante esos períodos, los inversionistas tienden a vender oro para obtener efectivo.
Estas son las variables con mayor probabilidad de determinar si el oro subirá o bajará en los próximos días y meses:
CATALIZADOR IMPACTO ALCISTA IMPACTO BAJISTA Acuerdo de alto el fuego entre Estados Unidos e Irán Elimina la presión del petróleo y la inflación; adelanta el fin del ciclo de subidas de tasas; muy alcista Fracaso o escalada → el petróleo vuelve a dispararse; aumentan las expectativas de subidas de tasas Nóminas no agrícolas de Estados Unidos Datos de empleo débiles (septiembre: +29 mil) → disminuyen las expectativas de subidas de tasas; el oro repunta Nóminas sólidas → Fed restrictiva; el dólar se fortalece; el oro cae Decisiones de la Fed (reunión del 28 de octubre: ~80% de probabilidad de pausa; subida en diciembre descontada) Una pausa sin indicios de una subida en diciembre reaviva las expectativas de flexibilización Una subida de tasas eleva el costo de oportunidad del oro Rendimientos del Tesoro estadounidense La caída de los rendimientos reales reduce el costo de mantener oro Rendimiento a 10 años por encima del 5% y rendimiento real de ~2,9% → principal factor de presión actual Ritmo de compras de los bancos centrales Goldman estima unas 90 t/mes: un piso estructural sostenido Cualquier desaceleración inesperada o venta reduce el piso de la demanda Dirección de los flujos de ETF Nueva acumulación → siguiente tramo alcista; solo el 0,17% de las carteras estadounidenses Las salidas sostenidas indican pérdida de convicción de los inversionistas Demanda física (India y China) Compras festivas y de bodas en India; reposición de inventarios en China tras la Semana Dorada Los compradores sensibles al precio esperan; se amplían los descuentos de los distribuidores indios Dólar estadounidense (DXY) Una corrección del dólar tras su fuerte avance → oro más barato para compradores que utilizan otras monedas Ruptura sostenida del DXY por encima de 102,50 → renovada fortaleza del dólar; presión para el oro Amplitud del mercado de acciones e impulso de la IA Tras la primera oleada de ventas, una corrección generalizada de las acciones puede reactivar la demanda de refugio En un movimiento brusco de aversión al riesgo, los inversionistas suelen reducir primero el oro junto con otros activos Dinámica fiscal y de deuda de Estados Unidos Menor recaudación arancelaria → mayor emisión del Tesoro → oro como cobertura Potencial bajista limitado a corto plazo derivado únicamente de la situación fiscal Tabla de los principales factores que impulsan el precio del oro en el cuarto trimestre de 2026
Historial del precio del oro: de $35 a $5.595, los momentos clave que marcaron el mercado actual
Para entender hacia dónde se dirige el oro en el cuarto trimestre de 2026 y en 2027, es necesario comprender su trayectoria. El precio del oro se mantuvo fijo en $35 por onza troy bajo el sistema de Bretton Woods hasta agosto de 1971, cuando el presidente Nixon puso fin a la convertibilidad del dólar en oro: el acontecimiento más importante de la historia moderna del metal. Cada repunte posterior ha reflejado la pérdida de confianza en las monedas fiduciarias.
El oro ha marcado récords de precio durante cinco etapas distintas, cada una impulsada por diferentes fuerzas macroeconómicas, y el patrón es claro: cada nuevo máximo histórico se ha alcanzado más rápido que el anterior. Se necesitaron 31 años para superar el máximo de 1980, 9 años para superar el de 2011, 4 años para superar el de 2020 y apenas un año para superar el de 2024.
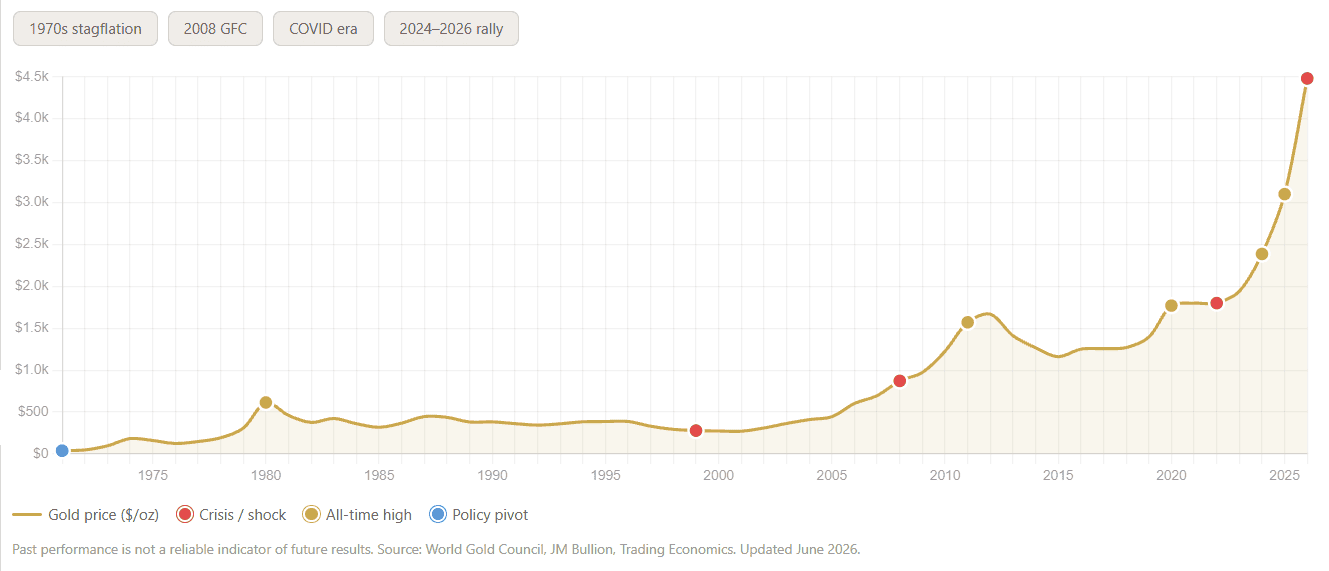
El rendimiento pasado no es un indicador confiable de resultados futuros. Todos los datos históricos, incluidos, entre otros, los retornos, la volatilidad y otras métricas de rendimiento, no deben interpretarse como una garantía de desempeño futuro.
1971–1980: el primer gran mercado alcista. La decisión de Nixon de poner fin a Bretton Woods en 1971 liberó al oro de su paridad fija de $35. La estanflación y las tensiones geopolíticas lo impulsaron hasta $850 por onza en 1980, un récord que se mantuvo durante casi 28 años. El máximo de $850 de 1980 equivale aproximadamente a $3.600 actuales, lo que significa que el oro superó por primera vez su récord de 1980 en términos reales, ajustados por inflación, en septiembre de 2025, cuando rebasó los $3.600.
1999: el mínimo de 20 años. Las ventas de los bancos centrales y el optimismo de las puntocom hundieron la demanda de refugio. El oro tocó fondo cerca de $252 por onza en 1999, creando la mayor oportunidad de compra de la era moderna. Quienes compraron cerca del mínimo de 1999 multiplicaron aproximadamente por 10 el valor de su inversión.
2008: la barrera de $1.000. El oro superó por primera vez los $1.000 en marzo de 2008, en las primeras etapas de la crisis financiera mundial, mientras Bear Stearns colapsaba y la Fed aplicaba recortes de emergencia. Apenas en 2001, el oro todavía había cotizado por debajo de $300.
2011: el máximo posterior a la crisis financiera mundial en $1.921. Las crisis de deuda de Estados Unidos y la eurozona, combinadas con la flexibilización cuantitativa de la Fed y el BCE, impulsaron el oro hasta $1.921 por onza en septiembre de 2011. Ese récord se mantuvo durante nueve años, hasta el repunte de 2020 durante la pandemia de COVID-19.
2020: la COVID-19 impulsa el oro por encima de $2.000. El impacto macroeconómico de la pandemia de COVID-19 llevó al oro a establecer un nuevo récord histórico de $2.075 en agosto de 2020. Las tasas de interés cercanas a cero, los billones de dólares en estímulos fiscales y la extrema incertidumbre impulsaron el repunte.
2022: el mercado bajista de las subidas de tasas. El ciclo de endurecimiento más agresivo de la Fed desde 1980 —525 puntos básicos en 16 meses— hizo retroceder al oro hasta unos $1.615 por onza, mientras se disparaban los rendimientos reales. Un recordatorio de que incluso los mercados alcistas estructurales experimentan correcciones severas.
2025: el superciclo. El oro superó los $3.000 a principios de 2025, los $4.000 en octubre de 2025 y los $5.000 por onza troy a principios de 2026. La combinación de catalizadores fue inédita: fuertes compras de los bancos centrales, tres recortes de tasas de la Fed, el fin del endurecimiento cuantitativo, la inflación impulsada por aranceles y la nueva acumulación en ETF. El oro ganó un 64% solo en 2025, su mejor rendimiento anual desde 1979.
Enero de 2026: un nuevo máximo histórico de $5.595. El 29 de enero de 2026, el oro superó cualquier idea preconcebida sobre su techo de precio y alcanzó un récord intradía de $5.595 (la referencia PM de la LBMA llegó a un máximo de $5.405 ese mismo día), la cresta de la ola iniciada en septiembre de 2025. A más de un 50% por encima de su máximo de 1980 ajustado por inflación, el récord de 2026 representa un verdadero proceso de descubrimiento de nuevos precios, más allá de una mera actualización por inflación.
Marzo–octubre de 2026: la corrección. Las consecuencias inflacionarias del conflicto entre Estados Unidos e Irán modificaron drásticamente las expectativas de tasas de la Fed, provocando una caída de casi un 30% desde el máximo de enero hasta $3.943 el 30 de junio, incluidas las dos mayores caídas mensuales del oro en más de una década. Después llegó un repunte del 13% en agosto y otro descenso del 8% en septiembre, cuando la Fed subió las tasas por primera vez desde 2023. Desde una perspectiva histórica, las correcciones de esta magnitud dentro de mercados alcistas estructurales han demostrado de forma consistente ser oportunidades de acumulación: el oro cayó un 33% en 2008 antes de terminar triplicándose y perdió un 45% entre 2011 y 2015 antes del inicio del siguiente superciclo.
Entre 1971 y 2025, la tasa de crecimiento anual compuesta del oro ha sido de aproximadamente un 8–9%, por encima de la inflación (alrededor de un 4% anual) durante el mismo período. Sin embargo, los rendimientos varían drásticamente según el punto de entrada. La lección histórica no es que el oro siempre suba a corto plazo, sino que todos los mercados alcistas estructurales de varios años han sido impulsados por las mismas fuerzas que actúan ahora: déficits fiscales, pérdida de valor de las monedas, fragmentación geopolítica y pérdida de confianza en el sistema monetario.
El oro lleva mucho tiempo reflejando las tensiones económicas y políticas mundiales, y su precio suele subir en períodos de mayor incertidumbre. Tras la crisis financiera mundial, superó los $1.000. Durante la pandemia de COVID-19, el precio del oro llegó a $2.000. Después, cuando los planes arancelarios de Estados Unidos inquietaron a los mercados en marzo de 2025, superó los $3.000. La marca de $4.000 se alcanzó por primera vez en octubre de 2025, durante el prolongado cierre del Gobierno estadounidense.
Conclusión: ¿es el oro una buena inversión para 2026 y más allá?
A partir de estas perspectivas de los expertos, el consenso para el resto de 2026 apunta a una estabilización y una recuperación gradual, sin nuevos máximos históricos. Los pronósticos bancarios para el cuarto trimestre se concentran entre $4.450 y $4.800 por onza (mediana de $4.600), con los $3.750 de Bank of America como excepción bajista, y la mayoría de los objetivos a 12 meses se sitúa alrededor de $5.000. El camino desde la zona de $4.000 hasta esos objetivos depende de dos cuestiones: si la Fed vuelve a subir las tasas en diciembre mientras los rendimientos del Tesoro se mantienen por encima del 5%, y si el conflicto entre Estados Unidos e Irán se desescala lo suficiente para reabrir el estrecho de Ormuz. Sin embargo, es fundamental recordar que se trata de un pronóstico. Las circunstancias pueden cambiar y siempre existe cierto grado de incertidumbre.
Para quienes consideran invertir en oro, expertos de Morgan Stanley, entre otros, recomiendan incluir una parte de oro en una cartera conservadora y bien equilibrada para protegerse frente a la inflación que reduce el poder adquisitivo de las monedas fiduciarias y frente a factores geopolíticos. Pero, antes de invertir en oro, investiga. Comprende los riesgos y los costos de comprar y vender oro. Y sigue de cerca las tendencias y las condiciones del mercado.
En resumen: los expertos pueden elaborar pronósticos y predicciones fundamentados del precio del oro, pero, como en cualquier inversión, no existe una garantía del 100%.
Opera con oro en NAGA.com
¡Asegúrate de crear una cuenta demo gratuita en NAGA.com! Podrás mantenerte al día con novedades interesantes sobre el oro como activo de inversión, y la interfaz fácil de usar te resultará útil si decides empezar a operar con oro o con cualquier otro activo.
Visita NAGA Academy para aprender más sobre trading e inversión con nuestros cursos gratuitos.
Fuentes:
- https://www.gold.org/goldhub/research/gold-outlook-2026
- https://www.jpmorgan.com/insights/global-research/commodities/gold-prices
- https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026
- https://www.gold.org/goldhub/gold-focus/2026/10/central-bank-gold-statistics-central-banks-continue-summer-spree-august
- https://www.gold.org/goldhub/research/gold-etfs-holdings-and-flows/2026/09
- https://www.gold.org/goldhub/gold-focus/2026/10/weekly-markets-monitor-out-ordinary
- https://www.kitco.com/news/article/2026-10-01/risks-rising-gold-prices-fall-below-4000-q4-bank-america
- https://www.kitco.com/news/article/2026-09-30/gold-price-will-break-5000oz-h2-2027-and-silvers-run-120-was-driven-more
- https://investinglive.com/commodities/icymi-goldman-trims-end-2026-gold-forecast-to-4-650-but-holds-5-400-target-for-2027/
- https://www.investing.com/news/commodities-news/gold-prices-forecast-to-reach-5013-per-ounce-in-12-months-93CH-4935052