

Das Währungspaar USD/INR schwankte in der ersten Hälfte des Jahres 2026 in einer seiner historisch breitesten Spannen – von einem Tiefstand bei 89,86 Anfang Januar bis zu einem Allzeithoch von 96,84 am 20. Mai, bevor es gegen Ende des ersten Halbjahrs zu einer Teilernholung auf etwa 94,35 kam.
Die unmittelbaren Ursachen für den Verfall der Rupie waren hinlänglich bekannt: ein seit Mitte 2025 bestehender US-Zoll in Höhe von 50 %, der die indische Exportwettbewerbsfähigkeit massiv schädigte, anhaltende ausländische Portfolioabflüsse aus indischen Aktien sowie ein drastischer Preisanstieg bei Öl infolge des Konflikts in der Straße von Hormus. Letzteres verschlechtert Indiens Importrechnung angesichts der starken Abhängigkeit des Landes von Rohölimporten unmittelbar.
Die Erholung seit dem Rekordtief vom 20. Mai wurde durch eine konzertierte politische Reaktion angetrieben. Die RBI beließ den Repo-Zins am 5. Juni bei 5,25 %, während sie gleichzeitig den ausländischen Zugang zu Staatsanleihen ausweitete, Portfoliogrenzen lockerte, Obergrenzen für Aktieninvestitionen von NRIs (Non-Resident Indians) anhob und Liquiditätshilfen bereitstellte. Die Regierung wiederum senkte Steuern auf bestimmte ausländische Investitionen in Staatsanleihen.
Zusammen mit niedrigeren Ölpreisen infolge nachlassender Spannungen in der Straße von Hormus halfen diese Maßnahmen der Rupie, sich von ihrem Rekordtief zu erholen – ob dieser Aufschwung jedoch bis in die zweite Jahreshälfte 2026 anhält, bleibt die zentrale Frage.
Indische-Rupie-Prognose 2026 – Die wichtigsten Kernpunkte
USD/INR Preisprognose H2 2026: Der Ausblick für die indische Rupie für den Rest des Jahres 2026 wird wahrscheinlich durch dieselben zwei externen Variablen bestimmt, die das gesamte Jahr geprägt haben: die Ölpreise und die breitere Entwicklung des US-Dollars, aufgeschichtet auf Indiens eigene Kapitalflussdynamik.
- BASISSZENARIO ~ 45 % (93 – 96): USD/INR bewegt sich in einer engen Spanne, was im Einklang mit der Prognose von Cambridge Currencies (93–98) und dem Durchschnitt der Bankenumfrage vom Mai 2026 steht. RBI-Interventionen und die neuen Maßnahmen im Kapitalverkehr bieten einen Boden gegen erneuten Verkaufsdruck, während anhaltende Handelsspannungen und die Ölpreisempfindlichkeit eine nachhaltige Stärke der Rupie unter 93 begrenzen.
- BULLISCHES SZENARIO (Rupie) ~ 25 % (88 – 92): Ein dauerhafter Waffenstillstand im Iran hält, der Brent-Rohölpreis sinkt in Richtung 60–65 USD, und das Liberalisierungspaket der RBI für die Kapitalbilanz zeigt Erfolg bei der Umkehr des FPI-Abflusstrends von 2026. Die optimistischeren publizierten Ziele von ING und der Bank of America (87 bzw. 86) werden erreichbar, da ausländisches Kapital in indische Staatsanleihen und Aktien zurückkehrt.
- BÄRISCHES SZENARIO (Dollar) ~ 30 % (96 – 100): Der Konflikt in der Straße von Hormus bricht erneut aus, der Ölpreis schnellt wieder über 100 USD und eine falkenhafte Fed (ein oder zwei weitere Zinserhöhungen 2026) treibt eine weltweit anhaltende Dollar-Stärke voran. In Kombination mit fortgesetzten FPI-Abflüssen und einem größeren Handelsdefizit bricht USD/INR über das Mai-Rekordtief von 96,84 aus und testet die psychologisch wichtige Marke von 100 – das explizite Extremrisikoszenario (Tail-Risk) von Cambridge Currencies.
Bei NAGA können Sie sich über CFDs, Aktien und ETFs im indischen Markt engagieren oder Top-Tradern folgen und diese kopieren, die auf stark wachsende Schwellenmärkte spezialisiert sind.
Indische Rupie (USD/INR) Fundamentalanalyse 2026
Der Ausblick für die indische Rupie im zweiten Halbjahr 2026 hängt von einer koordinierten RBI-Politik, der Liberalisierung der Kapitalbilanz und der Frage ab, ob sich strukturelle Belastungsfaktoren durch US-Zölle, die Abhängigkeit von Öl und ausländische Abflüsse in der zweiten Jahreshälfte erneut bemerkbar machen werden.
RBI-Politik – Zinsen halten trotz Stagflationsrisiko
Der geldpolitische Ausschuss der Reserve Bank of India (RBI) stimmte am 5. Juni 2026 einstimmig dafür, den Repo-Zins bei 5,25 % zu belassen – seine zweite Zinspause in Folge –, während er gleichzeitig seine BIP-Wachstumsprognose für das Fiskaljahr 2027 auf 6,6 % (von 6,9 % im April) senkte und die Inflationsprognose auf 5,1 % (von 4,6 %) anhob. Gouverneur Sanjay Malhotra behielt einen „neutralen“ Kurs bei, obwohl die Erzeugerpreisinflation besorgniserregend ausgefallen ist. Die Kernverbraucherinflation blieb jedoch relativ moderat, was der RBI etwas Spielraum verschafft.
Die Kombination aus sich verlangsamendem Wachstum und steigender Inflation hat in den Märkten echte Diskussionen über ein aufkommendes Stagflationsrisiko in Indien ausgelöst – ein deutlich anderes Narrativ als die disinflationäre, wachstumsstarke Geschichte, die Indiens Makrobild für den Großteil der Jahre 2024–2025 geprägt hatte. Der Satz für die dauerhafte Einlagefazilität (Standing Deposit Facility) der RBI verbleibt bei 5 %, während die marginale Spitzenrefinanzierungsfazilität (Marginal Standing Facility) und der Leitzins (Bank Rate) jeweils bei 5,5 % liegen.
Das Kapitalbilanz-Liberalisierungspaket vom Mai 2026
Neben ihrem Zinsentscheid im Juni kündigte die RBI eines der bedeutendsten Kapitalbilanz-Liberalisierungspakete der jüngeren indischen Währungsgeschichte an, das explizit darauf ausgelegt ist, ausländisches Kapital anzuziehen und die Rupie zu stützen. Zu den Maßnahmen gehörten:
- die Ausweitung der Fully Accessible Route (vollständig zugängliche Route) auf alle neuen 15-, 30- und 40-jährigen Staatsanleihen (wodurch diese Anleihen in drei großen globalen Anleiheindizes platziert werden);
- die vollständige Abschaffung von Investitions- und Konzentrationsgrenzen für ausländische Portfolioinvestoren im Rahmen der General Route;
- die Erhöhung der Obergrenzen für Aktieninvestitionen von im Ausland lebenden Indern (NRIs) und Personen indischer Herkunft (OCIs); sowie die Einführung taktischer Liquiditätsfazilitäten.
Die Regierung flankierte diese Maßnahmen durch die Abschaffung von Kapitalertrags- und Quellensteuern auf bestimmte ausländische Investitionen in Staatsanleihen. Darüber hinaus führte die RBI eine vergünstigte Devisen-Swap-Fazilität bis zum 30. September 2026 ein, um externe kommerzielle Anleihen (ECBs) zu fördern, und verpflichtete sich, die gesamten Hedging-Kosten für neue 3- bis 5-jährige FCNR-Einlagen (Foreign Currency Non-Resident) bis zu demselben Stichtag zu tragen. Dies stellt einen koordinierten fiskal- und geldpolitischen Vorstoß dar, um die im Jahr 2026 bislang verzeichneten ausländischen Aktienabflüsse in Höhe von 13,7 Milliarden USD umzukehren.
Handelsspannungen und das Zoll-Dilemma
Der von den USA Mitte 2025 inmitten festgefahrener bilateraler Handelsverhandlungen angekündigte Zoll von 50 % auf indische Exporte bleibt der mit Abstand größte strukturelle Belastungsfaktor für die Rupie. Dieser Zoll hat die Wettbewerbsfähigkeit indischer Waren auf dem US-Markt – Indiens wichtigstem einzelnen Exportmarkt – direkt untergraben, was zu einem größeren Handelsdefizit und geringeren Dollar-Zuflüssen aus Exporten beigetragen hat. Ob die USA und Indien ein Handelsabkommen erzielen, das diese Zölle senkt oder abschafft, ist eine der wichtigsten – und am wenigsten vorhersehbaren – Variablen für den mittelfristigen Kurs der Rupie. Eine Einigung würde das Bullenszenario einer Rupien-Aufwertung direkt unterstützen; ein anhaltender Stillstand hält den strukturellen Druck auf die Währung aufrecht, ungeachtet der Politik der RBI.
Ölpreise und der Faktor „Straße von Hormus“
Indien importiert etwa 85 % seines Rohölbedarfs und ist damit eine der ölpreisempfindlichsten großen Volkswirtschaften weltweit. Der Konflikt in der Straße von Hormus, der Anfang 2026 begann, trieb den Preis für Brent-Rohöl drastisch nach oben und verschlechterte Indiens Importrechnung sowie seine Leistungsbilanzposition genau in dem Moment, als ohnehin ausländisches Kapital abfloss.
Die darauffolgende teilweise Entspannung – einschließlich einer 60-tägigen US-iranischen Verhandlungsphase und Berichten über eine allmähliche Normalisierung des Tankerverkehrs durch die Meerenge – hat es den Ölpreisen ermöglicht, von ihren Höchstständen zurückzukehren, was der Erholung der Rupie vom Rekordtief am 20. Mai spürbare Entlastung brachte. Dieser Zusammenhang ist direkt und unmittelbar: Jede anhaltende Bewegung von Brent-Rohöl um 10 USD hat in der Vergangenheit zu einer signifikanten Verschiebung bei USD/INR geführt, angesichts des Ausmaßes von Indiens Energieimportabhängigkeit.
Öl-Prognose und Kursziele 2026
Ausländische Portfolio-Zuflüsse – Der strukturelle Ausschlagfaktor
Ausländische Portfolioinvestoren haben im ersten Halbjahr 2026 mehr als 13,7 Milliarden USD aus indischen Aktien abgezogen. Dies setzt einen Trend fort, der die Rupie während eines Großteils des Jahres zu einer der schwächsten Währungen Asiens gemacht hat. Dieser Abfluss spiegelt eine Kombination aus Faktoren wider: eine geringere Risikobereitschaft für Schwellenländer infolge der globalen Zinsunsicherheit, spezifische Sorgen hinsichtlich des indischen Wachstums nach der abwärtsgerichteten BIP-Revision durch die RBI sowie die relative Attraktivität von US-Vermögenswerten in Phasen der US-Dollar-Stärke.
Die Maßnahmen der RBI vom Juni im Bereich der Kapitalbilanz sind explizit darauf ausgerichtet, diesem Trend entgegenzuwirken, indem sie indische Staatsanleihen für ausländische Investoren zugänglicher und attraktiver machen – einschließlich der Aufnahme in wichtige globale Anleiheindizes über die ausgeweitete Fully Accessible Route. Erste Anzeichen deuten auf eine gewisse Stabilisierung hin: Die Kapitalflussdynamik hat sich den Berichten zufolge seit den Juni-Maßnahmen verbessert, wobei die ausländischen Investitionen in indische Anleihemärkte zulegten, während sich die Aktienabflüsse abschwächten.
USD/INR Technische Analyse
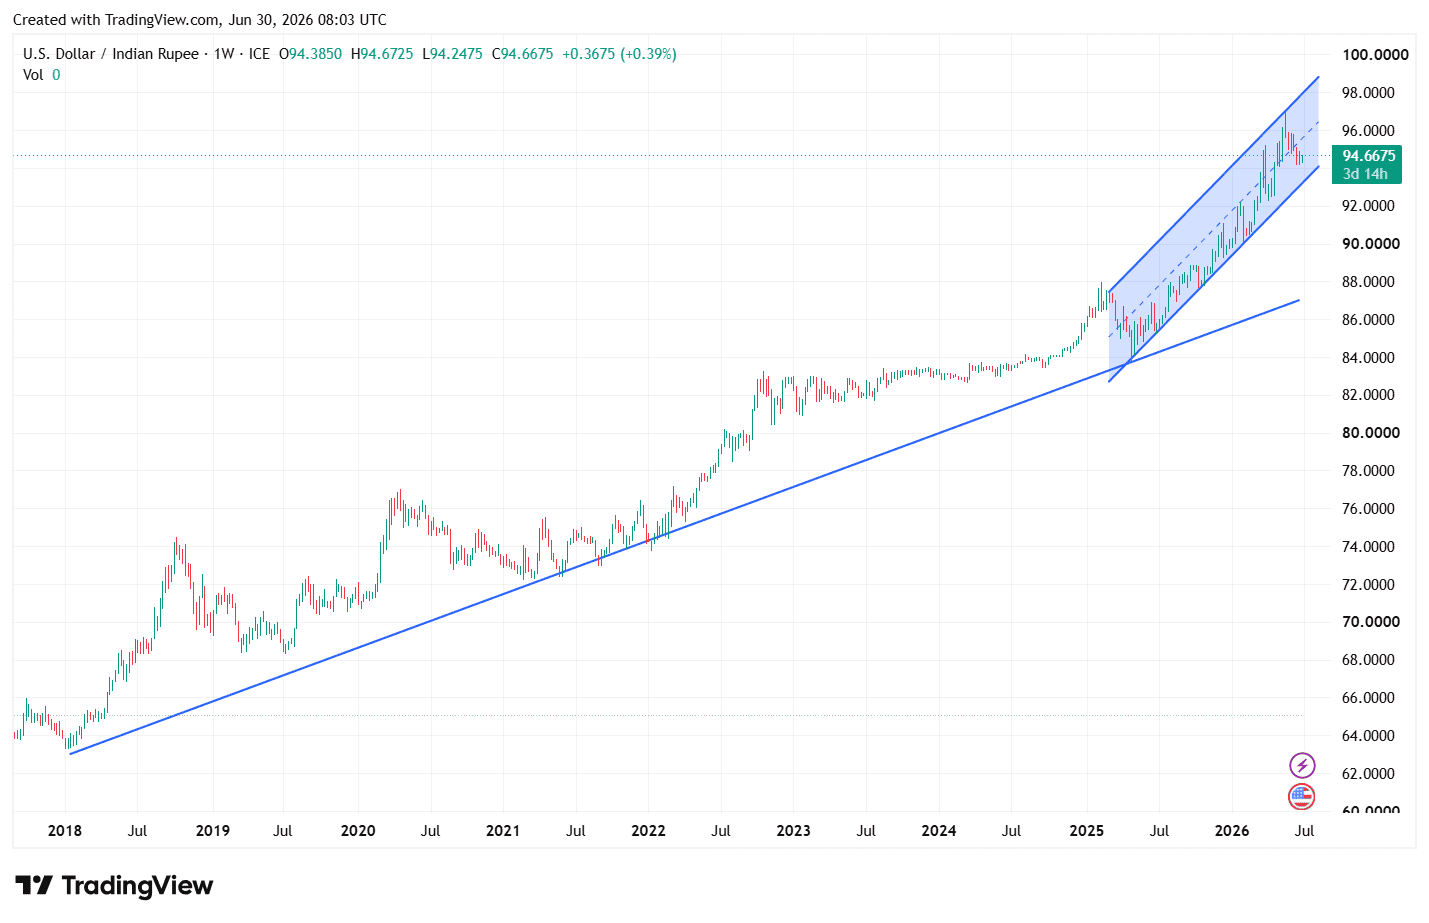
Der USD/INR-Chart erzählt eine Geschichte über drei Zeitrahmen hinweg, und das gemeinsame Betrachten aller drei ist der Schlüssel zur Interpretation, wohin sich das Paar von hier aus bewegt: ein 15-jähriger struktureller Aufwärtstrend, ein weitaus steilerer mittelfristiger Kanal, der im Mai 2025 begann, sowie ein kurzfristiges Fibonacci-Retracement.
Die historische Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. Alle historischen Daten, einschließlich, aber nicht beschränkt auf Renditen, Volatilität und andere Leistungskennzahlen, sollten nicht als Garantie für die künftige Performance verstanden werden.
Langfristige USD/INR-Analyse – 15 Jahre strukturelle Rupien-Abwertung
Die blaue aufsteigende Trendlinie verbindet das Tief von 2011 (ca. 44 ₹) durch über ein Jahrzehnt höherer Tiefs und liegt nun bei ca. 83,77 – nahe dem Wert, an dem sich auch das Tief vom Mai 2025 ausgebildet hat. Dies stellt die strukturelle, mehrjährige Rupien-Abwertung dar, die durch die Inflationsdifferenz zwischen Indien und den USA angetrieben wird. Ein Bruch nach unten wäre der erste echte Verstoß gegen den 15-jährigen Aufwärtstrend von USD/INR – ein weitaus bedeutsameres Ereignis als jede kurzfristigere Bewegung.
Mittelfristige USD/INR-Analyse – 1-Jahres-Aufwärtskanal
Ein steilerer ansteigender Kanal begann beim Tief im Mai 2025 (ca. 83,77) und erfasst die akute 13-monatige Rupien-Schwäche, die durch Zölle, Portfolioabflüsse und den Hormus-Öldruck angetrieben wurde. Der Kurs bewegt sich seit über einem Jahr innerhalb dieses Kanals; das Allzeithoch vom 20. Mai 2026 bei 96,89 testete die obere Begrenzung. Der Rücksetzer auf ca. 94,35–94,69 ist ein normales Retracement zur Mitte des Kanals und keine Trendumkehr.
Kurzfristige USD/INR-Analyse – Fibonacci-Retracement
Das Fibonacci vom Tief im Mai 2025 (83,77) zum Hoch im Mai 2026 (96,89) liefert die kurzfristige Landkarte. USD/INR ist durch das 0,236er-Niveau (93,79) zurückgelaufen und konsolidiert knapp darüber in der Zone von 92 bis 94, begrenzt durch 0,236 (93,79) nach oben und 0,382 (91,88) nach unten. Das 0,5er-Niveau liegt bei 90,33; das 0,618er-Niveau (Schwelle für den Trendwechsel) bei 88,78. Ein Rückgang auf 88,78 wäre immer noch ein Retracement innerhalb des Aufwärtstrends; erst ein nachhaltiger Bruch darunter und letztlich unter 84 signalisiert eine echte Verschlechterung.
USD/INR H2 2026 Technische Prognose
Szenario Wahrscheinlichkeit Ausblick Haupttreiber Bulle (USD) / Bär (INR) ~30 % 94 → Neue Höchststände (>96,89) Ölschock oder falkenhafte Fed-Überraschung Basisszenario ~45 % Konsolidierung nahe 92 Spanne 93–98; RBI glättet die Volatilität Bär (USD) / Bulle (INR) ~25 % Einbruch in Richtung 88,78 Handelseinigung + anhaltender Ölpreisrückgang
Ein Unterschreiten der 0,618er-Marke (88,78) und der 15-jährigen Trendlinie (84) würde eine echte Trendverschlechterung signalisieren.
USD zu INR Prognose – Institutionelle Prognosen
Eine im Mai 2026 von Exchange Rates UK Research durchgeführte Umfrage unter großen Investmentbanken offenbarte eine bemerkenswerte und klare Spaltung der institutionellen Ansichten – ungewöhnlich für dieses Währungspaar, bei dem es in der Vergangenheit eher mehr Konsens unter den Prognostikern gab.
Institution 2026er Ziel Tendenz Haupttreiber / Vorbehalt Danske Bank ca. 95–97 Dollar bleibt stark Geht davon aus, dass USD/INR auch im restlichen Jahr 2026 nahe dem aktuellen, erhöhten Niveau verbleibt Goldman Sachs ca. 95–97 Dollar bleibt stark Hat zudem Indiens BIP-Wachstum auf 5,9 % von zuvor 7 % nach unten revidiert – vorsichtiger als die eigene Prognose der RBI von 6,6 % MUFG ca. 95–97 Dollar bleibt stark Gehört zu dem Lager, das über das Jahr 2026 hinweg nur eine begrenzte Erholung der Rupie erwartet Bank of America ca. 86 Am bullischsten (für die Rupie) Schreibt die Schwäche von 2025–26 eher globalen Kräften als innenpolitischen Faktoren zu und rechnet mit einer Mean Reversion ING ca. 87 Bullisch (für die Rupie) Erwartet, dass Indien langfristig einen niedrigeren US-Zollsatz aushandelt, was Aufwärtspotenzial für INR bedeutet ExchangeRates.org.uk 95,508 Nahe aktueller Niveaus Quantitatives Modell; Sechsmonatsprognose bei 94,752, Einjahresprognose bei 94,231 Cambridge Currencies 93 – 98 (Spanne) In Spanne gebunden, strukturell schwach Basisszenario ist eher in einer Spanne verharrend als direktional; explizites Tail-Risk von 97–100 und Entlastungsszenario von 93–94 CoinCodex 90,85 – 95,37 Leicht bullisch (für die Rupie) Algorithmisches Modell; annualisierter Durchschnitt von 93,48 für 2026, bärischer (für USD) Trend bis in den November
Die institutionelle Spaltung ist wirklich aufschlussreich: Banken, die eine anhaltende USD/INR-Stärke nahe 95–97 prognostizieren (Danske, Goldman Sachs, MUFG), gewichten im Allgemeinen die strukturellen Gegenwindfaktoren am stärksten – anhaltende Handelsspannungen, Indiens Zwillingsdefizit-Dynamik und einen weiterhin widerstandsfähigen US-Dollar. Banken, die eine stärkere Rupie in Richtung 86–87 vorhersagen (Bank of America, ING), gewichten eine Lösung der US-indischen Handelskonflikte stärker sowie die übergeordnete Ansicht, dass die Schwäche der Rupie in den Jahren 2025–26 vorübergehende, reversible globale Kräfte widerspiegelte und kein strukturelles Problem Indiens darstellte. Wo sich dies auflöst, hängt höchstwahrscheinlich am stärksten vom Ausgang der US-indischen Handelsverhandlungen ab – einer echten binären Variablen, die die meisten quantitativen Modelle nicht mit Zuversicht einpreisen können.
KI-basierte USD/INR-Prognosen
Algorithmische und KI-gestützte Prognosemodelle für USD/INR zeigen eine ähnlich breite Streuung wie die institutionellen Bankprognosen und spiegeln dieselbe zugrunde liegende Unsicherheit über Handelspolitik und Ölpreise wider.
Modell Spanne 2026 / Jahresende 2027 2030 Bias & Anmerkungen WalletInvestor ~93,21 Jahresende — 103,57 (2030) / 89,72 (2031)* Widersprüchliche Outputs über verschiedene Veröffentlichungsdaten hinweg verdeutlichen Modellinstabilität; der jüngste Lauf zeigt langfristige INR-Stärke in Richtung 89,72 bis 2031 AI Pickup Algorithm ~93,00 Jahresende 91,50 78,35 Bullischstes (Rupie) langfristiges Modell; projiziert ab 2027 stetige INR-Aufwertung in Richtung 78,35 bis 2030 TradersUnion (statistisch) ~99,59 Jahresende 96,98 108,37 (bis Ende 2030) Bärischstes (Rupie) Modell; projiziert fortgesetzte strukturelle USD/INR-Aufwertung durch das Jahrzehnt LongForecast ~95,13 (Jun), volatile monatliche Schwankungen ~102–107 Spanne ~109–115 Spanne Mechanisches Monat-für-Monat-Modell mit hoher Volatilität und anhaltendem Abschwächungs-Bias (USD-Stärke) über die Zeit XS.com Research Nahe 90–91 kurzfristig 85 bis Sep–Dez (Basis); DBS 92,60 vs. Westpac 77 (polarisiert) 76–92 Spanne (stark polarisiert) Hebt explizit divergierende institutionelle Sichtweisen für 2027–2028 hervor; DBS-bärische (Rupie) vs. Westpac-bullische (Rupie) Szenarien werden nebeneinander gezeigt
Die klarste Erkenntnis aus den KI- und algorithmischen Modellen ist das Ausmaß der Uneinigkeit über die langfristige Richtung – TradersUnions 108,37 und AI Pickups 78,35 für denselben ungefähren 2030-Horizont bedeuten eine Differenz von mehr als 30 Rupien, eine außergewöhnliche Spanne für ein Währungspaar mit Indiens Handels- und Kapitalflussvolumen. Diese Divergenz erklärt sich weitgehend durch unterschiedliche Annahmen zu zwei Variablen: ob sich die US-Indien-Handelsspannungen mittelfristig lösen und ob der breitere mehrjährige Zyklus des US-Dollars nach unten dreht (was EM-Währungen einschließlich INR stützt) oder strukturell erhöht bleibt. Sowohl XS.com als auch die institutionelle Bankenumfrage kennzeichnen genau diese Polarisierung explizit, was darauf hindeutet, dass sie echte, ungelöste Unsicherheit in den zugrunde liegenden Treibern widerspiegelt und keinen Fehler in einem einzelnen Modell.
USD/INR-Preishistorie — Schlüsselmomente
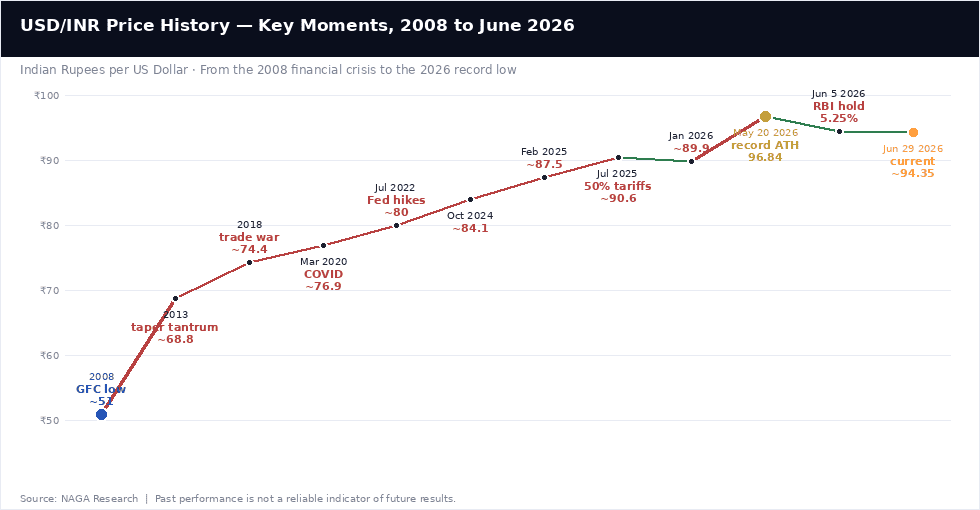
Die Abwertung der indischen Rupie gegenüber dem Dollar ist ein mehr Jahrzehnte andauernder Trend, unterbrochen von Phasen akuten Stresses und teilweiser Erholungen.
2008: Die globale Finanzkrise
USD/INR stieg während der globalen Finanzkrise 2008 von etwa 40 auf über 51, als ausländisches Kapital massenhaft aus Emerging Markets floh und der Dollar als Safe-Haven-Währung breit aufwertete. Das markierte die erste große moderne Abwertungsepisode der Rupie und etablierte das Muster – globale Risk-off-Ereignisse treiben scharfe, schnelle INR-Schwäche –, das sich in den folgenden eineinhalb Jahrzehnten wiederholt hat.
2013: Der Taper Tantrum
USD/INR sprang 2013 auf fast 68,8, als der damalige Fed-Vorsitzende Ben Bernanke signalisierte, dass die Fed mit dem Tapering ihres Quantitative-Easing-Programms beginnen würde, was einen breiten Emerging-Market-Selloff auslöste, als Kapital zurück in US-Assets strömte. Indien wurde als eine der „Fragile Five“ Emerging Economies identifiziert, die dem Taper Tantrum am stärksten ausgesetzt waren – angesichts der damaligen Zwillingsdefizite bei Haushalt und Leistungsbilanz. Ein Vulnerabilitätsprofil, das in anderer Form in der strukturellen Narrative von 2026 rund um Handelsdefizite und Kapitalabflüsse fortbesteht.
2018–2020: Handelskrieg und der COVID-Schock
USD/INR stieg während der Jahre des US-China-Handelskriegs stetig und erreichte bis 2018 etwa 74,4, bevor die COVID-19-Pandemie im März 2020 einen scharfen Risk-off-Spike auf rund 76,9 auslöste. Die relative Resilienz der Rupie während der Pandemie – verglichen mit dem Ausmaß des globalen Schocks – spiegelte sowohl RBI-Interventionen als auch Indiens erheblichen Devisenreserven-Puffer wider, der in den Vorjahren aufgebaut worden war.
2022–2024: Der Fed-Zinserhöhungszyklus
Der aggressivste Zinserhöhungszyklus der Federal Reserve seit Jahrzehnten trieb USD/INR von etwa 76 auf 80 bis Mitte 2022, als der Dollar gegenüber praktisch allen großen und Emerging-Market-Währungen breit aufwertete. Die Rupie setzte ihre schrittweise Abwertung durch 2023 und 2024 fort und erreichte bis Oktober 2024 etwa 84,1 – weitgehend dem anhaltenden Tempo der indischen Inflationsdifferenziale gegenüber den USA sowie periodischen Kapitalabfluss-Phasen folgend.
2025: Zölle und Asiens schwächste Währung
Die indische Rupie fiel 2025 um mehr als 5,5 % gegenüber dem Dollar und war damit Asiens schlechteste große Währung des Jahres. Der unmittelbare Auslöser war die Ankündigung von 50 % US-Zöllen auf indische Importe bei stockenden bilateralen Handelsverhandlungen, die die Wettbewerbsfähigkeit indischer Exporte direkt untergruben und zu anhaltenden ausländischen Portfolio-Abflüssen aus lokalen Aktien- und Anleihemärkten beitrugen. USD/INR stieg von den hohen 80ern auf etwa 90,6 bis Juli 2025, als die Zollnachrichten vollständig eingepreist waren.
2026: Rekordtief, dann Erholung
USD/INR eröffnete 2026 nahe 89,9, bevor eine Kombination aus anhaltenden Handelsspannungen, fortgesetzten FPI-Abflüssen (über 13,7 Milliarden Dollar in Aktien bis Juni) und den Auswirkungen des Konflikts in der Straße von Hormuz auf die Ölpreise das Paar am 20. Mai 2026 auf ein Allzeithoch von 96,84 trieb. Die geldpolitische Entscheidung der Reserve Bank of India vom 5. Juni – die einen Repo-Rate-Hold bei 5,25 % mit einem aggressiven Kapitalkonto-Liberalisierungspaket verband – zusammen mit fallenden Ölpreisen nach der Deeskalation zwischen Iran, Israel und den USA trieb eine spürbare Erholung auf etwa 94,35 bis Ende Juni. Die Rupie bleibt über die letzten 12 Monate um 10,15 % im Minus und zeigt, wie viel Boden trotz der jüngsten Erholung verloren ging.
Die bereitgestellten Informationen dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung, keine Anlageempfehlung, keine personalisierte Empfehlung und kein Angebot oder keine Aufforderung dar, eine Anlageaktivität aufzunehmen.
USD/INR-Prognosen sind inhärent unsicher, und die Erfahrung 2026 – bei der das Paar innerhalb von fünf Monaten von 89,86 auf ein Rekordhoch von 96,84 und zurück auf 94,35 bewegte – illustriert, wie rasch sich die Bedingungen für dieses Währungspaar ändern können. Prognosen basieren auf aktueller Fundamental- und technischer Analyse; vergangene Performance und Analystenprojektionen sind keine verlässlichen Indikatoren für zukünftige Ergebnisse. Investieren Sie niemals mehr, als Sie sich leisten können zu verlieren, und führen Sie stets eigene Recherche durch, bevor Sie Handelsentscheidungen treffen.
Quellen
- Reserve Bank of India — Reference Rate Archive
- Forbes India — RBI MPC June 2026 Decision Coverage
- Trading Economics — Indian Rupee Historical Data
- Exchange Rates UK Research — USD/INR Bank Forecast Survey, May 2026
- Cambridge Currencies — USD to INR Forecast 2026
- Federal Reserve Board — Foreign Exchange Rates H.10
Weitere Ressourcen
- EUR/USD-Prognose & Kursprognosen 2026
- Britische Pfund (GBP)-Prognose 2026
- Türkische Lira-Prognose 2026
- Gold-Prognose & Kursprognosen 2026
- Öl-Prognose & Kursprognosen 2026
- Globale Zinsprognose 2026
- Wie man Forex handelt
- Technische Analyse – Academy-Guide
- Emerging-Markets-Währungs-Guide
- Fundamentalanalyse — was FX bewegt