


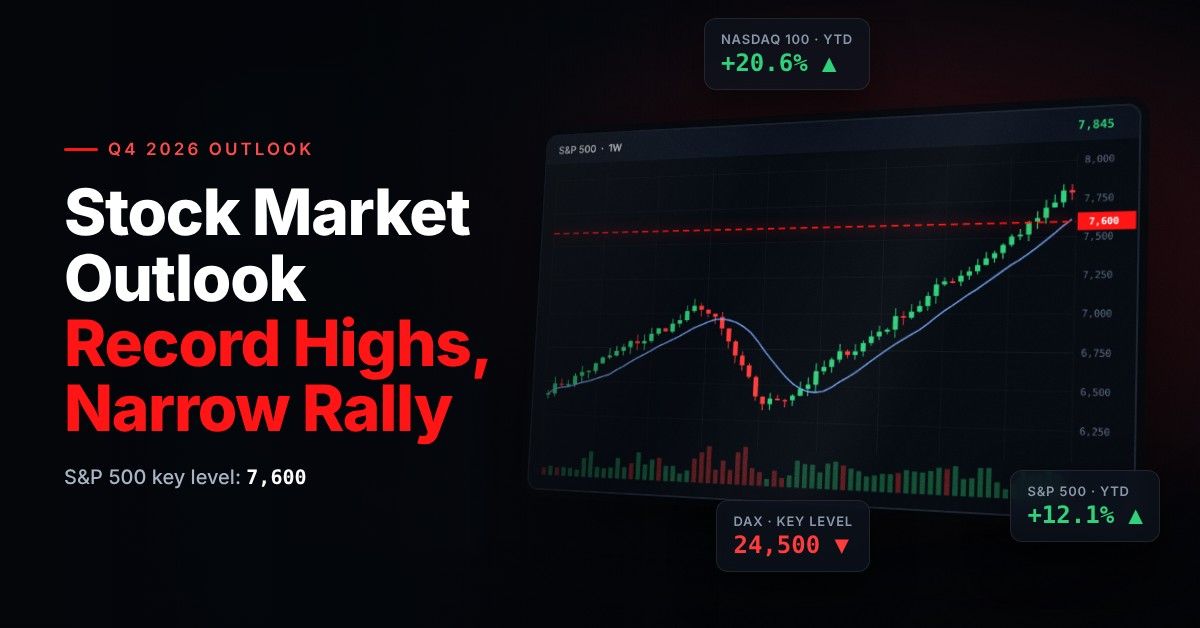
يتناول هذا المقال فصل الأسهم من تقرير توقعات الأسواق للربع الرابع من عام 2026 الصادر عن NAGA، بعنوان «الدولار هو العامل الحاسم» (The Dollar Decides)، من إعداد فرانك والباوم، محلل الأسواق لدى NAGA. ويتوفر التقرير الكامل، الذي يتضمن 20 مخططاً وثلاثة سيناريوهات وتقويماً يغطي الربع بأكمله، مجاناً بصيغة PDF.
توقعات سوق الأسهم للربع الرابع من عام 2026 — النقاط الأساسية
نظرة سريعة على توقعات الأسهم للربع الرابع من عام 2026:
- مؤشر ستاندرد آند بورز 500 (S&P 500): نظرة محايدة، ومؤشر قوي رغم ضعف اتساع المشاركة في السوق. المستوى الرئيسي هو 7,600 نقطة؛ وتتأثر تحركاته بأرباح الذكاء الاصطناعي، واتساع المشاركة في السوق، وعوائد السندات.
- مؤشر داكس (DAX): نظرة محايدة مع مخاطر هبوطية في حال العزوف عن المخاطرة. المستوى الرئيسي هو 24,500 نقطة؛ وتتأثر تحركاته بالشهية العالمية للمخاطرة وتكاليف الطاقة.
- اتساع المشاركة في السوق هو إشارة التحذير. لم تتداول سوى 46% من الشركات المكونة لمؤشر ستاندرد آند بورز 500 فوق متوسطها المتحرك لـ200 يوم في أوائل أكتوبر، مقارنة بنحو 70% في نهاية يوليو.
- سيناريو العزوف عن المخاطرة هو الأكثر احتمالاً، بنسبة 50%. إن تراجع زخم الذكاء الاصطناعي، أو ارتفاع العوائد، أو قوة الدولار، من شأنه أن يزيد مخاطر حدوث تصحيح أوسع نطاقاً.
يوضح ما يلي كل توقع، والسيناريوهات التي يستند إليها، والتواريخ التي قد تؤدي إلى تغييره.
المصدر: تقرير توقعات الأسواق للربع الرابع من عام 2026 الصادر عن NAGA. وتعكس النظرة الاتجاه المتوقع من جانب الكاتب، ولا تُعد توصية.
مراجعة الربع الثالث من عام 2026: مكاسب المؤشرات تستند إلى أسس أضعف
دخلت المؤشرات الأمريكية الربع الرابع عند مستويات قياسية، لكن الصعود في الربع الثالث كان محدود المشاركة. فقد ارتفع مؤشر ستاندرد آند بورز 500 بنسبة 2.6%، ومؤشر ناسداك 100 بنسبة 0.6%، في حين تراجع مؤشر راسل 2000 بنسبة 7.0%، وانخفض مؤشر داو جونز بنسبة 2.1%.
المؤشر الربع الثالث من عام 2026 منذ بداية عام 2026 ستاندرد آند بورز 500 (S&P 500) +2.6% +12.1% ناسداك 100 (Nasdaq 100) +0.6% +20.6% داو جونز الصناعي (Dow Jones Industrial Average) −2.1% +6.4% راسل 2000 (Russell 2000) −7.0% +12.9% داكس (DAX) +0.8% +2.8% يورو ستوكس 50 (Euro Stoxx 50) −1.4% +8.2% فوتسي 100 (FTSE 100) +0.3% +6.6% المصدر: منصة التداول NAGA. يشير الربع الثالث (Q3) إلى الفترة من افتتاح التداول في 1 يوليو حتى إغلاق التداول في 30 سبتمبر؛ وتشير الفترة منذ بداية العام (YTD) إلى الفترة من افتتاح التداول في 1 يناير حتى إغلاق التداول في 30 سبتمبر. ولا يُعد الأداء السابق مؤشراً موثوقاً على النتائج المستقبلية.
يعكس اتساع المشاركة في السوق الصورة نفسها. فقد أغلق مؤشر ستاندرد آند بورز 500 عند مستوى قياسي خلال الأسبوع الأول من أكتوبر، ومع ذلك لم تتداول سوى 46% من الشركات المكونة له فوق متوسطها المتحرك لـ200 يوم، مقارنة بنحو 70% في نهاية يوليو. فارتفاع المؤشر لا يعني بالضرورة أن السوق يتمتع بصحة جيدة على نطاق واسع؛ إذ عندما يقتصر تحقيق المكاسب على عدد أقل من الأسهم، يصبح أداء السوق أكثر اعتماداً على مجموعة صغيرة من الشركات ذات القيمة السوقية الكبيرة.
توقعات سوق الأسهم الأمريكية: مؤشرات قوية وسوق متفاوتة الأداء
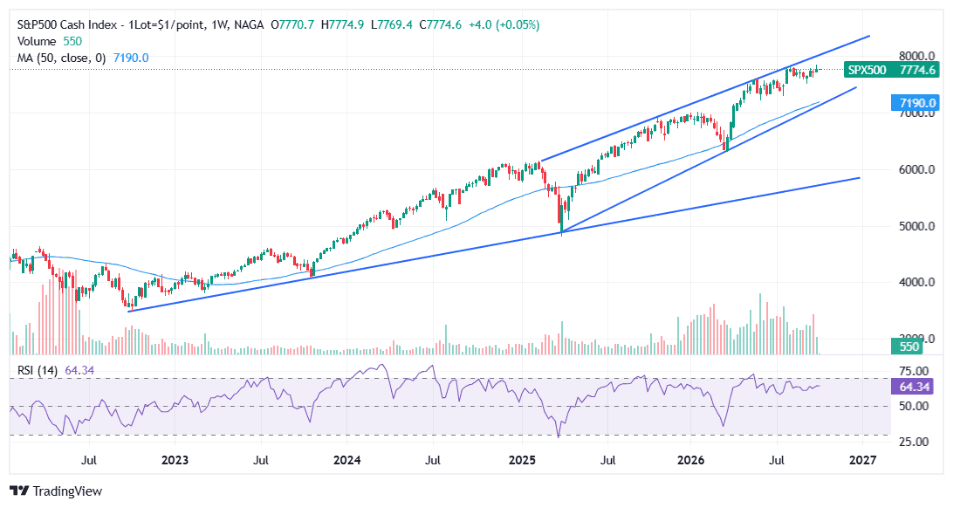
من وجهة نظر فرانك والباوم، لا تزال الأسهم الأمريكية من أصعب الأسواق التي يمكن تقييمها. فمؤشرا ستاندرد آند بورز 500 و ناسداك 100 يواصلان إظهار القوة، لكن السوق الأساسية أكثر تفاوتاً بكثير، إذ تسجل الأسهم التي تركز على توزيعات الأرباح أداءً ضعيفاً نسبياً، بينما يتخلف مؤشر داو جونز عن المؤشرات ذات الثقل الكبير لأسهم التكنولوجيا.
الأداء السابق لا يشير إلى النتائج المستقبلية.
لا تزال رواية الذكاء الاصطناعي المحرك الرئيسي للسوق. فإذا استمرت التوقعات المتعلقة بالاستثمار في الذكاء الاصطناعي، ونمو الأرباح، والإنتاجية في التحقق، فقد تواصل أسهم التكنولوجيا دعم المؤشرات. أما إذا بدأ الزخم المرتبط بهذه الرواية يتراجع، فقد ترتفع مخاطر حدوث تصحيح سريعاً.
«أنظر إلى ما هو أبعد من سعر المؤشر؛ فإذا استمر ضعف الأسهم التي تدفع توزيعات الأرباح بالتزامن مع بدء تراجع الطلب على الذكاء الاصطناعي، فسيصبح الارتفاع أكثر عرضة لحدوث تصحيح أكبر». — فرانك والباوم، محلل الأسواق لدى NAGA
يتطلب تحقيق موجة صعود أكثر صحة مشاركة أوسع من القطاعات الأساسية للسوق، بدلاً من استمرار تركّز المكاسب في عدد محدود من الشركات الرائدة في مجال الذكاء الاصطناعي.
لا تزال الأرباح أقوى حجة لدى المتفائلين بالسوق؛ إذ تضع تقديرات البنوك نمو أرباح مؤشر ستاندرد آند بورز 500 لعام 2026 عند نحو 24–32%. وتتراوح مستهدفات نهاية العام الصادرة عن 20 شركة وساطة كبرى بين 7,400 نقطة (بنك أوف أمريكا BofA) و8,100 نقطة (سيتي، ويو بي إس، وإتش إس بي سي)، مع مستهدف وسيط يبلغ 8,000 نقطة. وهذا يشير إلى إمكانية محدودة نسبياً لتحقيق المزيد من المكاسب، مع هامش ضيق لتحمل أي خيبة أمل.
ما الذي قد يؤدي إلى تصحيح سوق الأسهم في الربع الرابع؟
يظل السيناريو الصعودي قائماً ما دامت الشهية للمخاطرة قوية وتواصل توقعات الأرباح دعم التقييمات. وتحدد توقعات NAGA ستة عوامل قد تؤدي مجتمعةً إلى تفعيل السيناريو الهبوطي:
- تراجع زخم الذكاء الاصطناعي.
- انخفاض توقعات الأرباح.
- ارتفاع عوائد السندات.
- ارتفاع التضخم بأكثر من المتوقع.
- تجدد قوة الدولار.
- تدهور اتساع المشاركة في السوق.
تستحق العوائد اهتماماً خاصاً. فقد ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بمقدار 85 نقطة أساس خلال الربع الثالث، ليصل إلى 5.29%، وهي أكبر زيادة فصلية له منذ عام 2009، ما يرفع معدل الخصم المستخدم في تقييم الأسهم. وفي المقابل، قد يدعم التصحيح المؤقت للدولار الأسهم وغيرها من الأصول عالية المخاطر. ويتناول تقرير NAGA حول توقعات انهيار سوق الأسهم السيناريوهات الهبوطية بمزيد من التفصيل.
موسمية الربع الرابع: ماذا يقول التاريخ في عام انتخابات التجديد النصفي؟
يدعم التاريخ أداء الأسهم في الربع الرابع، ولا سيما خلال أعوام انتخابات التجديد النصفي، مثل عام 2026.
الإحصائية القيمة متوسط مكاسب مؤشر ستاندرد آند بورز 500 في الربع الرابع منذ عام 1950 +4.2% (مكاسب في نحو 80% من الأعوام) متوسط مكاسب الربع الرابع في أعوام انتخابات التجديد النصفي منذ عام 1937 +6.6% أعوام انتخابات التجديد النصفي منذ عام 1950 التي ارتفع فيها مؤشر ستاندرد آند بورز 500 بعد 12 شهراً 19 عاماً من أصل 19 (متوسط الارتفاع نحو +15%) متوسط مكاسب «ارتفاع سانتا كلوز» منذ عام 1950 +1.3% (مكاسب في 78% من الحالات) المصادر: مجموعة كارسون (Carson Group)، وجيه بي مورغان لإدارة الأصول (J.P. Morgan Asset Management)، وبيرد (Baird)، وإل بي إل للأبحاث (LPL Research). ولا يُعد الأداء السابق مؤشراً موثوقاً على النتائج المستقبلية.
عندما كان مؤشر ستاندرد آند بورز 500 مرتفعاً بنسبة تتراوح بين 10% و20% بحلول نهاية الربع الثالث، كما هي الحال هذا العام، كان الربع الرابع إيجابياً في 18 حالة من أصل 21 حالة، وفقاً لمجموعة كارسون. لكن الموسمية تمثل اتجاهاً عاماً وليست توقعاً مؤكداً. وفي عام 2026، تتنافس هذه العوامل الإيجابية مع عائد للسندات يبلغ 5%، وصدمة في أسعار الطاقة، وضعف اتساع المشاركة في السوق؛ لذلك ينظر التقرير إلى الموسمية باعتبارها عاملاً داعماً للسيناريو الصعودي، لا سبباً كافياً بحد ذاتها.
توقعات سوق الأسهم الأوروبية: لماذا يبدو مؤشر داكس أكثر عرضة للمخاطر؟
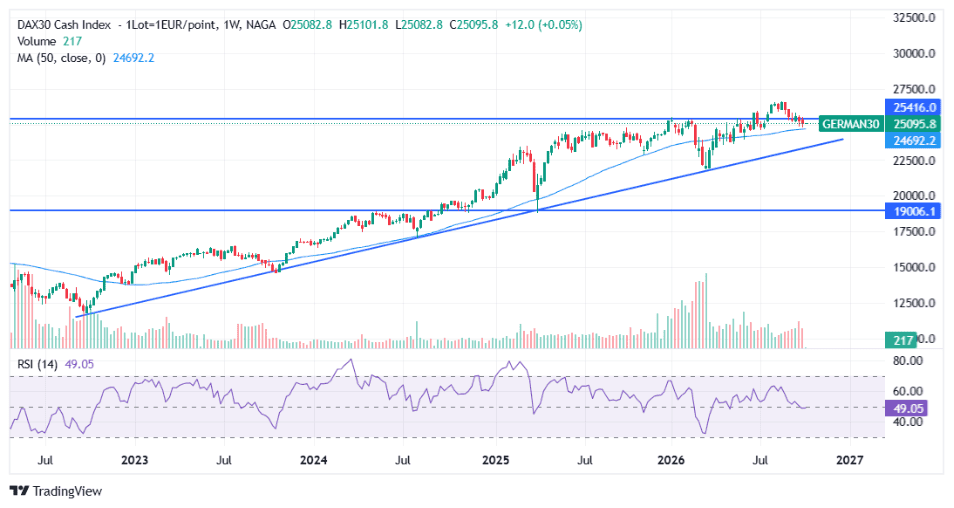
يبدو أداء السوق الألمانية أقل إقناعاً من السوق الأمريكية. فقد ارتفع مؤشر داكس بنسبة 0.8% فقط في الربع الثالث، وبنسبة 2.8% منذ بداية العام حتى 30 سبتمبر، مقارنة بارتفاع مؤشر ستاندرد آند بورز 500 بنسبة 12.1%. كما يتداول داكس دون مستواه القياسي المسجل في أغسطس عند 26,628 نقطة. وشهدت الأسهم تفاوتاً كبيراً في الأداء، إذ كانت SAP من بين أكبر الرابحين خلال الربع، بينما كانت إنفينيون (Infineon) من بين أكبر الخاسرين.
الأداء السابق لا يشير إلى النتائج المستقبلية.
تتأثر ألمانيا بشكل خاص بالنمو العالمي، والطلب الصناعي، وتكاليف الطاقة. ومع اقتراب مستويات تخزين الغاز الألمانية من 59%، يظل القطاع الصناعي معرضاً للمخاطر إذا كان الشتاء شديد البرودة. ومن المقرر أن يصوّت البرلمان الألماني (البوندستاغ) على ميزانية عام 2027، التي تتضمن اقتراضاً صافياً بقيمة 118.7 مليار يورو، في 27 نوفمبر. فإذا استمرت الشهية العالمية للمخاطرة، فقد يشارك مؤشر داكس في الصعود؛ أما إذا تدهورت المعنويات، فقد يتراجع بأكثر من المؤشرات الأمريكية الرئيسية.
«لا يزال مؤشر داكس يبدو عرضة للمخاطر الكامنة تحت السطح؛ فالشتاء المقبل، واستمرار النزاع في أوكرانيا دون حل، وزيادة الإنفاق الدفاعي، كلها عوامل تضيف إلى المخاطر الأساسية». — فرانك والباوم، محلل الأسواق لدى NAGA
مع تسجيل المستوى القياسي في أغسطس عند 26,628 نقطة، يُعد مستوى 24,500 نقطة المستوى الرئيسي الذي ينبغي مراقبته على الجانب الهبوطي؛ إذ إن كسره بصورة مستدامة سيزيد بشكل ملحوظ من مخاطر حدوث تصحيح أعمق.
وفي بقية أنحاء أوروبا، تراجع مؤشر يورو ستوكس 50 بنسبة 1.4% في الربع الثالث، بينما ارتفع مؤشر فوتسي 100 بنسبة 0.3%، ليظل أداء كلا المؤشرين أفضل بكثير من أداء داكس منذ بداية العام.
ثلاثة سيناريوهات للأسهم في الربع الرابع من عام 2026
تضع توقعات NAGA الربع الرابع ضمن إطار ثلاثة سيناريوهات تقودها تحركات الدولار، ويُعد سيناريو العزوف عن المخاطرة الأكثر احتمالاً، بنسبة 50%.
السيناريو الاحتمال الأسهم الأمريكية مؤشر داكس (DAX) استمرار قوة الدولار 25% تحت الضغط تحت الضغط تصحيح الدولار 25% مدعومة مدعوم بيئة يسودها العزوف عن المخاطرة 50% تحت الضغط تراجع أكبر مقارنةً بالمؤشرات المماثلة تعكس هذه التوقعات الاتجاهات المحتملة فقط، ولا تُعد توصية.
تشمل المؤشرات التي قد تؤكد تحقق سيناريو العزوف عن المخاطرة نتائج شركات التكنولوجيا الكبرى يومي 28 و29 أكتوبر، ونتائج إنفيديا يومي 17 و18 نوفمبر، واتساع المشاركة في السوق، وارتفاع عوائد سندات الخزانة لأجل 10 سنوات فوق 5.5%. أما في حال حدوث تصحيح للدولار، فستكون بيانات الوظائف غير الزراعية الأضعف من المتوقع في 6 نوفمبر و4 ديسمبر، إلى جانب تراجع التضخم، من أولى الإشارات المحتملة.
مستويات الأسهم الرئيسية والتواريخ المهمة للربع الرابع من عام 2026
تستند المستويات الواردة أدناه إلى تحليل فرانك والباوم ومخططات منصة NAGA، بينما تمثل التواريخ الأحداث الأكثر احتمالاً للتأثير في أسواق الأسهم.
السوق الدعم المقاومة ستاندرد آند بورز 500 (S&P 500) 7,600 7,845 (المستوى القياسي خلال جلسة التداول) داكس (DAX) 24,500 26,628 (المستوى القياسي) عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.00% 5.50%
التاريخ الحدث 13 أكتوبر انطلاق موسم إعلان نتائج الربع الثالث مع كبرى البنوك الأمريكية 14 أكتوبر مؤشر أسعار المستهلك الأمريكي (CPI) لشهر سبتمبر 28 أكتوبر قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) 28–29 أكتوبر النتائج المتوقعة لمايكروسوفت وألفابت وميتا وأمازون 3 نوفمبر انتخابات التجديد النصفي الأمريكية 17–18 نوفمبر النتائج المتوقعة لإنفيديا عن الربع الثالث 9 ديسمبر قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) مع توقعات جديدة 11 ديسمبر الموعد النهائي لتمويل الحكومة الأمريكية المصادر: فرانك والباوم؛ منصة التداول NAGA؛ وصفحات علاقات المستثمرين الخاصة بالشركات. التواريخ قابلة للتغيير.
تمثل هذه المستويات نقاطاً مرجعية وليست أهدافاً سعرية، كما أن رد فعل السوق عندها أهم من المستوى نفسه.
المزيد من توقعات سوق الأسهم من NAGA
تضع هذه التوقعات الإطار العام للربع، بينما تتناول صفحات التوقعات لدى NAGA كل مؤشر وموضوع بمزيد من التفصيل:
- توقعات مؤشر ستاندرد آند بورز 500
- توقعات مؤشر ناسداك 100
- توقعات مؤشر داو جونز
- توقعات مؤشر داكس
- توقعات انهيار سوق الأسهم.
- أفضل الأسهم للشراء، و أفضل صناديق الاستثمار المتداولة للاستثمار فيها، و 5 أسهم أوروبية مقومة بأقل من قيمتها.
- توقعات سهم مجموعة NAGA (NAGA Group) — تُعد NAGA علامة تجارية تابعة لشركة The NAGA Group AG؛ يُرجى الرجوع إلى ملاحظة تضارب المصالح الواردة في التقرير الكامل.
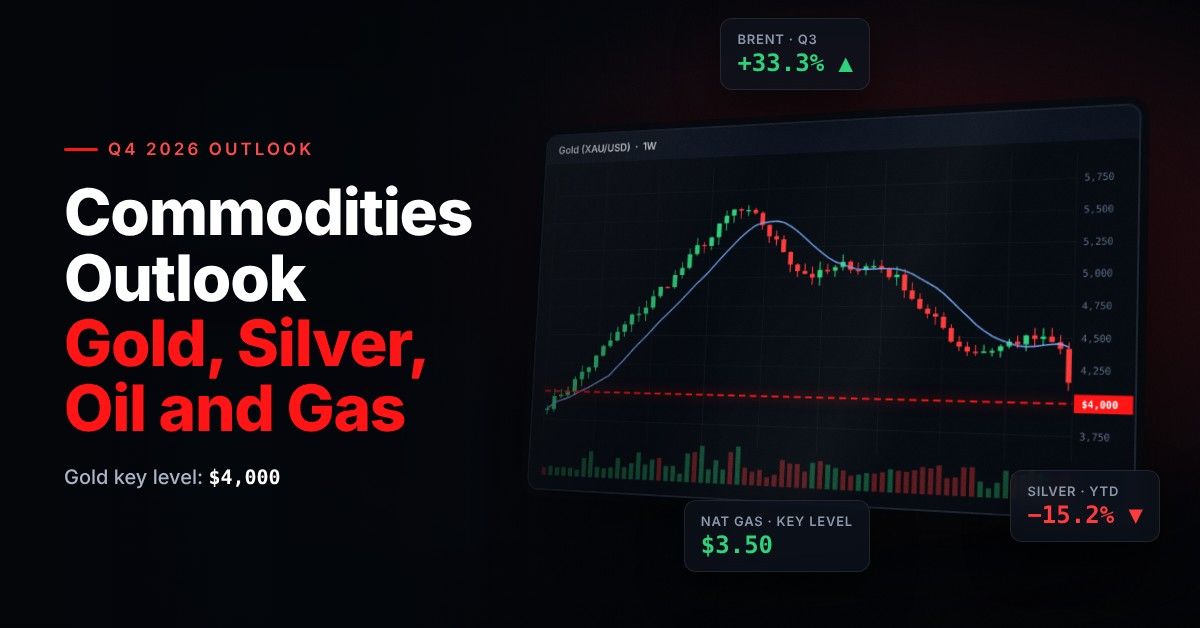
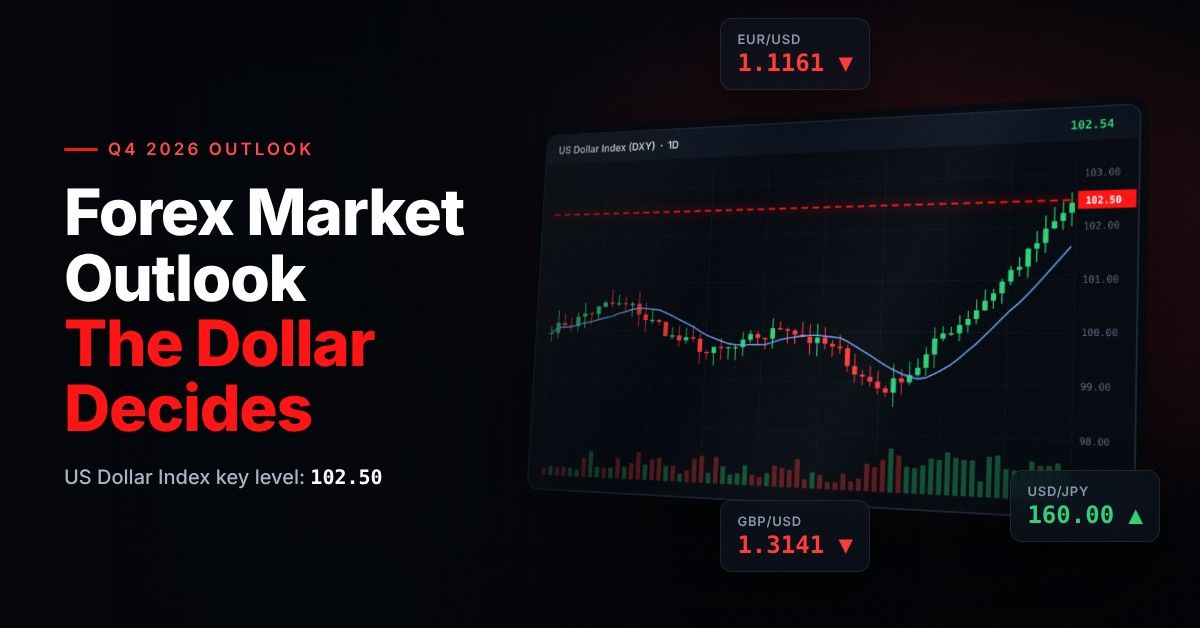
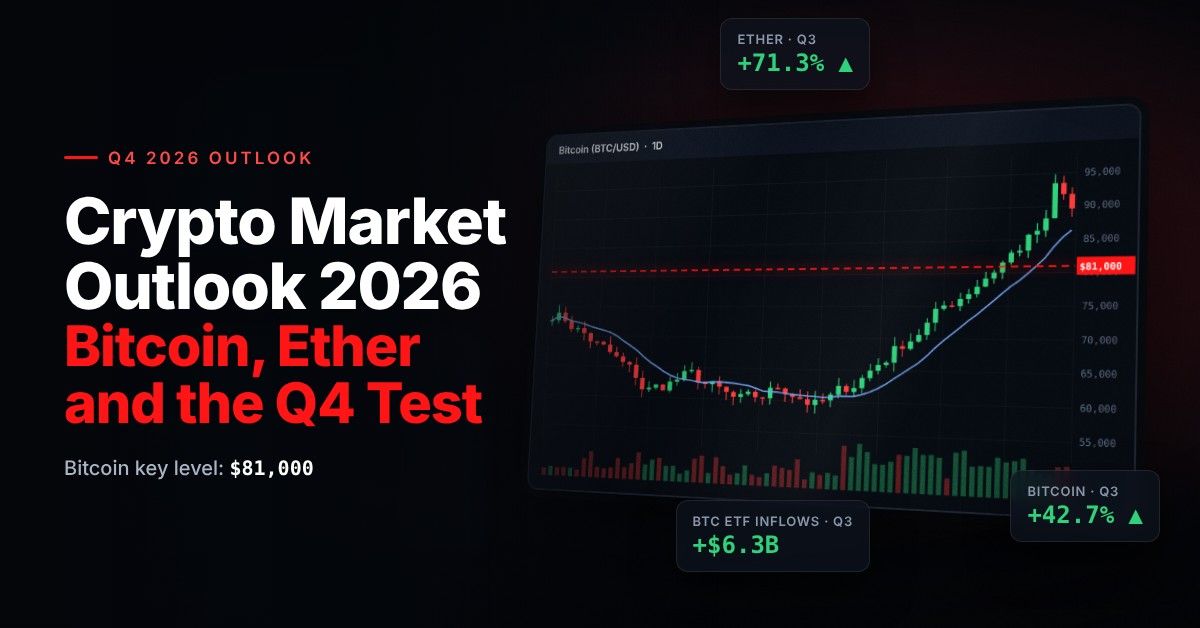
يتناول تقرير توقعات سوق الفوركس، توقعات السلع، توقعات سوق العملات الرقمية لعام 2026 الصادر عن NAGA الأسواق الأخرى خلال الربع نفسه.
تنزيل تقرير توقعات الأسواق للربع الرابع من عام 2026 الصادر عن NAGA (PDF)