



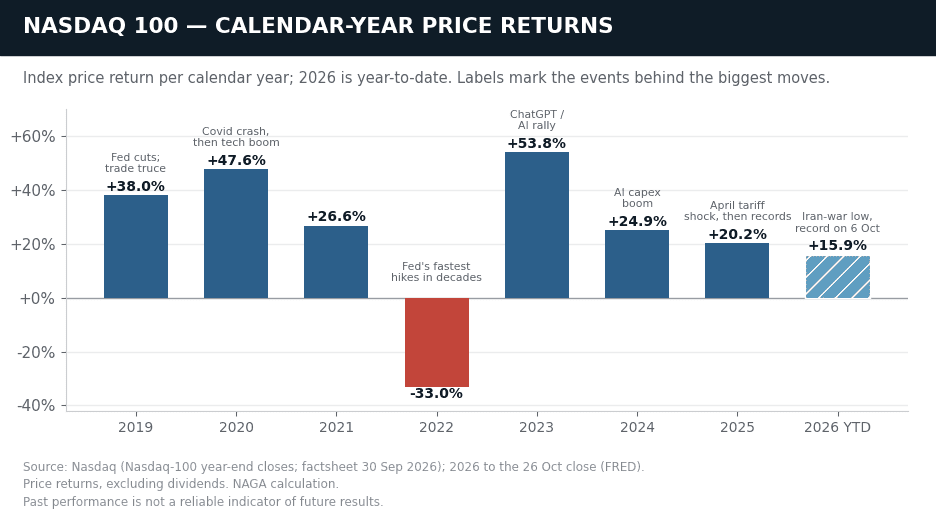
أغلق مؤشر ناسداك 100 عند 31,224.47 نقطة في 6 أكتوبر، وعند 29,273.40 نقطة في 26 أكتوبر، محققاً ارتفاعاً بنسبة 15.9% منذ بداية العام، ومتراجعاً بنسبة 6.25% عن أعلى إغلاق قياسي له عند 31,224.47 نقطة والمسجل في 6 أكتوبر. لا ينشر أي بنك مستهدفاً لمؤشر ناسداك 100، لكن متوسط مستهدفات وول ستريت لنهاية العام لمؤشر ستاندرد آند بورز 500 (S&P 500)، والبالغ 8,000 نقطة، يعادل نحو 30,500 نقطة لمؤشر ناسداك 100، وفقاً لحسابات NAGA. وتقترب عدة اختبارات مهمة سريعاً: قرار الاحتياطي الفيدرالي الأمريكي (Federal Reserve)، ونتائج مايكروسوفت (Microsoft) وألفابت (Alphabet) في 28 أكتوبر، وأمازون (Amazon) في 29 أكتوبر، وآبل (Apple) في 2 نوفمبر، وانتخابات التجديد النصفي في 3 نوفمبر، وإنفيديا (Nvidia) في منتصف نوفمبر، ثم قرار الاحتياطي الفيدرالي في 9 ديسمبر، حيث أظهرت العقود الآجلة في 26 أكتوبر احتمالاً بنحو 75% لرفع آخر في أسعار الفائدة، وفقاً لأداة فيد ووتش التابعة لمجموعة سي إم إي (CME FedWatch).
وصل سعر مؤشر ناسداك 100 للتكنولوجيا إلى مستوى قياسي بالقرب من 30,660 نقطة في أوائل يونيو. وبعد تصحيح صيفي بنحو 11% نتيجة المخاوف من رفع أسعار الفائدة وعمليات البيع في أسهم أشباه الموصلات، سجل المؤشر مستويات قياسية جديدة اعتباراً من أواخر سبتمبر، وبلغ ذروته عند 31,224.47 نقطة في 6 أكتوبر.
يواجه الاتجاه الصاعد الآن اختباراً حقيقياً. فقد رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة في 16 سبتمبر إلى نطاق 3.75–4.00%، في أول زيادة منذ عام 2023، بعدما دفعت صدمة النفط التضخم إلى الارتفاع؛ إذ ظلت أسعار المستهلكين مرتفعة بنسبة 3.7% على أساس سنوي في سبتمبر. وتتوقع الأسواق أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في 28 أكتوبر، مع احتمال بنسبة 75% لرفعها مجدداً في 9 ديسمبر، وفقاً لأداة فيد ووتش التابعة لمجموعة سي إم إي (CME FedWatch). كما ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.3% في أواخر سبتمبر وأكتوبر؛ وتؤثر العوائد المرتفعة بشكل أكبر في أسهم النمو طويلة الأجل التي تشكل الحصة الأكبر من مؤشر ناسداك 100.
في 22 أكتوبر، تراجع المؤشر بنسبة 2.9% بعدما رفعت شركة ميتا (Meta) الحد الأدنى لنطاق إنفاقها المتوقع لعام 2026 إلى 135–145 مليار دولار، ما أعاد إثارة الشكوك حول العائد على الاستثمار في الذكاء الاصطناعي. فهل بلغ الارتفاع المدفوع بالذكاء الاصطناعي نهايته، أم أن ما يحدث مجرد توقف مؤقت ضمن سوق صاعدة أوسع؟ يكتب فرانك فالباوم (Frank Walbaum)، محلل الأسواق لدى NAGA ومدير صناديق تحوط سابق، في توقعات الأسواق للربع الرابع من عام 2026: «لا يزال الذكاء الاصطناعي عاملاً رئيسياً في تحريك الأسواق. وإذا ظلت التوقعات المتعلقة بالاستثمار في الذكاء الاصطناعي ونمو الأرباح والإنتاجية قوية، فقد تواصل أسهم التكنولوجيا دعم المؤشرات الأوسع».
تحليل ناسداك NASDAQ-100 & توقعات مؤشر الناسداك - الملخص
- توقعات سعر مؤشر ناسداك 100 لنهاية عام 2026: تشير مستهدفات البنوك لمؤشر ستاندرد آند بورز 500 إلى إمكانية إنهاء مؤشر ناسداك 100 عام 2026 عند نحو 28,200–30,900 نقطة، مع متوسط يبلغ قرابة 30,500 نقطة، وفقاً لحسابات NAGA، أي أقل بقليل من المستوى القياسي المسجل في أكتوبر. ويعتمد المسار على نتائج شركات التكنولوجيا الكبرى هذا الأسبوع، وقرار الاحتياطي الفيدرالي في ديسمبر، وما إذا كانت المخاوف بشأن الإنفاق على الذكاء الاصطناعي ستتراجع.
- السيناريو الأساسي للمتوقعين، استناداً إلى مستهدفات البنوك (28,200 – 30,900 نقطة): إذا استمر نمو الأرباح، وأوقف الاحتياطي الفيدرالي رفع أسعار الفائدة أو اكتفى برفعها مرة واحدة إضافية، وبدأت استثمارات الذكاء الاصطناعي بتحقيق عوائد للشركات الكبرى، فقد ينهي المؤشر العام بالقرب من مستواه القياسي المسجل في أكتوبر. وهذا هو النطاق المستنتج من مستهدفات البنوك لمؤشر ستاندرد آند بورز 500 لنهاية العام، وفقاً لحسابات NAGA، إذ يعادل متوسط المستهدفات البالغ 8,000 نقطة نحو 30,500 نقطة لمؤشر ناسداك 100.
- السيناريو الصعودي، لأغراض التوضيح (31,300 – 33,000 نقطة): قد تؤدي النتائج القوية من مايكروسوفت (Microsoft) وألفابت (Alphabet) وأمازون (Amazon) وإنفيديا (Nvidia) إلى تهدئة المخاوف بشأن الإنفاق على الذكاء الاصطناعي، بالتزامن مع تراجع التضخم وتجنب الاحتياطي الفيدرالي رفع الفائدة في ديسمبر. وإذا اخترق المؤشر مستواه القياسي، فإن المستوى المرجعي التالي على الرسم البياني لدى NAGA هو الحد العلوي للقناة الصاعدة، بالقرب من 33,000 نقطة في 27 أكتوبر.
- السيناريو الهبوطي، لأغراض التوضيح (23,000 – 26,500 نقطة): قد تؤدي النتائج أو التوجيهات المستقبلية المخيبة للآمال، أو إشارة الاحتياطي الفيدرالي إلى مزيد من رفع أسعار الفائدة، أو عودة العوائد إلى الارتفاع فوق مستوياتها المسجلة في أكتوبر، إلى الضغط على المؤشر. ويحذر فالباوم قائلاً: «إذا بدأت قصة الذكاء الاصطناعي تفقد زخمها، فقد ترتفع مخاطر التصحيح بسرعة». وسيؤدي الإغلاق الأسبوعي دون منطقة 26,500 نقطة إلى كسر القناة السعرية على الرسم البياني لدى NAGA؛ وتتمثل المستويات المرجعية التالية في قاع التأرجح المسجل في مارس بالقرب من 22,900 نقطة، والقمة المسجلة في فبراير 2025 عند 22,267 نقطة.
ملاحظة: هذه السيناريوهات توضيحية فقط، وليست مستهدفات سعرية أو توصيات استثمارية. وقد تختلف النتائج الفعلية اختلافاً جوهرياً.
- توقعات سعر مؤشر ناسداك 100 لعام 2027: تتوقع معظم البنوك التي تنشر مستهدفات لعام 2027 أو لفترة 12 شهراً لمؤشر ستاندرد آند بورز 500 وصوله إلى 8,300–8,800 نقطة، وهو ما يعادل نحو 31,650–33,560 نقطة لمؤشر ناسداك 100، وفقاً لحسابات NAGA، مع توقعات بنمو أرباح مؤشر ستاندرد آند بورز 500 بنحو 16%، وفقاً لشركة فاكت سيت (FactSet). ويُعد كل من بنك أوف أمريكا (Bank of America)، بمستهدف 7,800 نقطة خلال 12 شهراً، وكابيتال إيكونوميكس (Capital Economics)، بتوقع 6,500 نقطة بنهاية عام 2027، من أبرز الاستثناءات الأكثر حذراً. ويتمثل السؤال الرئيسي لعام 2027 في ما إذا كان الإنفاق البالغ نحو 800 مليار دولار على الذكاء الاصطناعي هذا العام من جانب أكبر شركات التكنولوجيا سيبدأ بتحقيق عوائد.
- توقعات مؤشر ناسداك 100 للسنوات الخمس المقبلة: التوقعات طويلة الأجل محدودة ومتباعدة بشكل كبير. ويعادل مستهدف إد يارديني (Ed Yardeni) لمؤشر ستاندرد آند بورز 500 عند 10,000 نقطة بنهاية العقد نحو 38,100 نقطة لمؤشر ناسداك 100، وفقاً لحسابات NAGA. وتتراوح توقعات النماذج الخوارزمية بين نحو 46,750 نقطة، وفقاً لنموذج صندوق كيو كيو كيو المتداول (QQQ) لدى ووليت إنفستور (WalletInvestor) بحلول أكتوبر 2031، ونحو 62,850 نقطة وفقاً لموقع لونغ فوركاست (LongForecast) في نوفمبر 2030. ويتمثل الخطر الهيكلي الرئيسي في السيناريو الذي جرى التحذير منه قبل عام، وهو «بلوغ الإنفاق الرأسمالي ذروته»، عندما يتباطأ الإنفاق على البنية التحتية للذكاء الاصطناعي قبل أن تلحق الإيرادات به.
مع NAGA، يمكنك المضاربة على تحركات أسعار مؤشر ناسداك 100 (NAS100) من خلال عقود الفروقات، أو تداول صناديق المؤشرات المتداولة والأسهم التكنولوجية والاستثمار فيها.
افتح حساباً حقيقياً جرّب حساباً تجريبياً انسخ صفقات المتداولين الرائدين
التحليل الأساسي لمؤشر ناسداك 100 لعام 2026
تتمحور قصة مؤشر ناسداك 100 في عام 2026 حول صراع بين قوتين: دورة استثمار في الذكاء الاصطناعي تواصل التوسع، مع توقعات بأن يبلغ إنفاق أكبر شركات التكنولوجيا نحو 800 مليار دولار هذا العام، واحتياطي فيدرالي انتقل من خفض أسعار الفائدة إلى رفعها. وحتى الآن، كانت الأرباح هي العامل الأقوى؛ إذ ارتفع المؤشر بنسبة 15.9% منذ بداية العام، رغم تعرضه لتصحيحين.
أول رفع لأسعار الفائدة في عهد كيفن وارش — ماذا يعني ذلك لقطاع التكنولوجيا؟
أبقى الاحتياطي الفيدرالي أسعار الفائدة ضمن نطاق 3.50–3.75% طوال فصل الصيف، بما في ذلك خلال أول اجتماع برئاسة كيفن وارش (Kevin Warsh) في 17 يونيو، عندما توقع تسعة من أصل 18 مسؤولاً رفع أسعار الفائدة، وأسقط البيان التوجه نحو التيسير النقدي. وفي 16 سبتمبر، رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75–4.00%، في أول زيادة منذ عام 2023. وقال وارش: «الحقيقة الواضحة هي أن التضخم مرتفع للغاية، وظل كذلك لفترة طويلة جداً». وكان المحرك وراء ذلك ارتفاع التضخم نتيجة صدمة أسعار النفط الناجمة عن الحرب مع إيران؛ إذ ارتفعت أسعار المستهلكين بنسبة 4.2% خلال العام المنتهي في مايو، وظلت مرتفعة بنسبة 3.7% في سبتمبر.
بالنسبة إلى مؤشر ناسداك 100، يُعد مسار أسعار الفائدة أكثر أهمية مما هو عليه بالنسبة إلى معظم المؤشرات، لأن تقييم أسهم النمو يعتمد على أرباح متوقعة في المستقبل البعيد. وتتوقع الأسواق تثبيت أسعار الفائدة في 28 أكتوبر، لكن العقود الآجلة أظهرت في 26 أكتوبر احتمالاً بنحو 75% لرفعها في 9 ديسمبر، رغم أن الوظائف غير الزراعية ارتفعت بمقدار 29,000 وظيفة فقط في سبتمبر. وتوضح توقعات فالباوم المعضلة القائمة: فقد تجعل البيانات الضعيفة الاحتياطي الفيدرالي أكثر حذراً، ما يدعم الأسهم، بينما ستضيف البيانات القوية وارتفاع العوائد مزيداً من الضغوط. وقد يدعم التوقف عن رفع الفائدة في ديسمبر الشركات ذات الأسهم طويلة الأجل ضمن المؤشر، في حين أن رفعها بالتزامن مع توقعات متشددة قد يشكل ضغطاً عليها.
الإنفاق الرأسمالي على الذكاء الاصطناعي وسؤال فقاعة الذكاء الاصطناعي
لا تزال دورة الاستثمار في الذكاء الاصطناعي تتوسع. ووفقاً لبنك جولدمان ساكس (Goldman Sachs)، من المتوقع أن تنفق أكبر شركات الحوسبة السحابية والذكاء الاصطناعي نحو 800 مليار دولار على النفقات الرأسمالية في عام 2026، مع توقع ارتفاع هذا الرقم إلى نحو 1.2 تريليون دولار في عام 2027. ويصب هذا الإنفاق مباشرة في مصلحة شركات تصنيع الرقائق المكونة للمؤشر؛ فقد أعلنت شركة ميكرون (Micron) عن إيرادات فصلية قياسية بلغت 54.23 مليار دولار في 30 سبتمبر، وأصبحت إنفيديا (Nvidia) وميكرون (Micron) وإيه إم دي (AMD) الآن ضمن أكبر سبعة مكونات في مؤشر ناسداك 100 من حيث الوزن.
انتقل النقاش من الطلب على الذكاء الاصطناعي إلى العوائد التي يحققها. ويقدر بنك جولدمان ساكس أن أكبر الشركات إنفاقاً تحتاج إلى تحقيق إيرادات سنوية بنحو 300 مليار دولار من الذكاء الاصطناعي لتبرير هذه الاستثمارات. وعندما رفعت شركة ميتا (Meta) الحد الأدنى لنطاق نفقاتها الرأسمالية المتوقعة لعام 2026 إلى 135–145 مليار دولار في 21 أكتوبر، تراجعت أسهمها بنسبة 7% في اليوم التالي، وانخفض مؤشر ناسداك 100 بنسبة 2.9%. ويلخص بيتر بيريزين (Peter Berezin) من شركة بي سي إيه للأبحاث (BCA Research) هذه المخاوف قائلاً: «يكمن الخطر الأساسي في الجانب المالي والتوقيت، وليس في فشل الذكاء الاصطناعي من الناحية التكنولوجية». وفي المقابل، قال توم لي (Tom Lee) من شركة فاندسترات (Fundstrat) في 23 أكتوبر إن موجة البيع كانت «قريبة من مراحلها النهائية».
المخاطر التنظيمية — عامل غير محسوم، لكنه لم يتحول بعد إلى أزمة
تواصل الجهات التنظيمية تكثيف التدقيق في منصات الحوسبة السحابية والذكاء الاصطناعي الكبرى في كل من الولايات المتحدة والاتحاد الأوروبي، مع استمرار تحقيقات مكافحة الاحتكار التي تمثل عاملاً ضاغطاً. وحتى الآن، استمر النمط التاريخي للقطاع المتمثل في التعامل مع هذه الضغوط دون إلحاق أضرار كبيرة ودائمة بدورات الإنفاق، كما أثبت الطلب على البنية التحتية للذكاء الاصطناعي قوته عموماً بما يكفي للتغلب على الآثار السلبية المرتبطة بإجراءات الإنفاذ التنظيمي. ومع ذلك، لا يزال احتمال تشديد الإجراءات التنظيمية بصورة ملموسة، ولا سيما إذا استهدفت الشركات العملاقة الأكثر أهمية في الإنفاق الرأسمالي على الذكاء الاصطناعي، خطراً حقيقياً منخفض الاحتمال وعالي التأثير، قد يفاقم الضغوط على التقييمات الناجمة بالفعل عن سياسة الاحتياطي الفيدرالي.
فهم النفقات الرأسمالية (CapEx)
مجموعة العمالقة السبعة — عام من التباين الحقيقي في الأداء
تشكل مجموعة العمالقة السبعة (Magnificent 7)، التي تضم إنفيديا (Nvidia) وآبل (Apple) ومايكروسوفت (Microsoft) وأمازون (Amazon) وألفابت (Alphabet) وميتا (Meta) وتسلا (Tesla)، نحو 38.5% من مؤشر ناسداك 100، استناداً إلى مكونات صندوق إنفيسكو كيو كيو كيو المتداول (Invesco QQQ ETF) في 23 أكتوبر، ونحو ثلث مؤشر ستاندرد آند بورز 500. وخلال النصف الأول من عام 2026، كان أداؤها أضعف بكثير من السوق؛ إذ تراجع مؤشر بلومبرغ الذي يتتبع أداء الشركات السبع بنسبة 1.9%، بينما ارتفع مؤشر ستاندرد آند بورز 500 بنسبة 9.3%. ومع ذلك، لا تزال أرباحها تنمو بسرعة؛ إذ يتوقع المحللون الذين استطلعت شركة فاكت سيت (FactSet) آراءهم نمو أرباحها في الربع الثالث بنسبة 33.2%، مقارنة بنمو قدره 27.7% لبقية شركات مؤشر ستاندرد آند بورز 500، قبل أن يتراجع هذا التفوق في الربع الرابع (23.6% مقابل 30.6%).
تباين الأداء داخل المجموعة بصورة حادة. فبحلول منتصف يوليو، كان سهم مايكروسوفت (Microsoft) منخفضاً بنحو 20% منذ بداية العام، بينما ارتفع سهم ألفابت (Alphabet) بنحو 13%، وفقاً لمورنينغستار (Morningstar)، في حين ظل سهم تسلا (Tesla) منخفضاً بنحو 22% في نهاية سبتمبر. وأظهر تراجع سهم ميتا (Meta) بنسبة 7% في 22 أكتوبر مدى سرعة تغير معنويات المستثمرين عندما يشككون في العوائد المتوقعة من الإنفاق على الذكاء الاصطناعي. وفي الوقت نفسه، أصبح المؤشر أقل اعتماداً على الشركات السبع؛ إذ أصبحت ميكرون (Micron) وإيه إم دي (AMD) وسبيس إكس (SpaceX)، التي انضمت إلى المؤشر في 7 يوليو، ضمن أكبر عشرة مكونات فيه.
التحليل الفني لمؤشر ناسداك 100
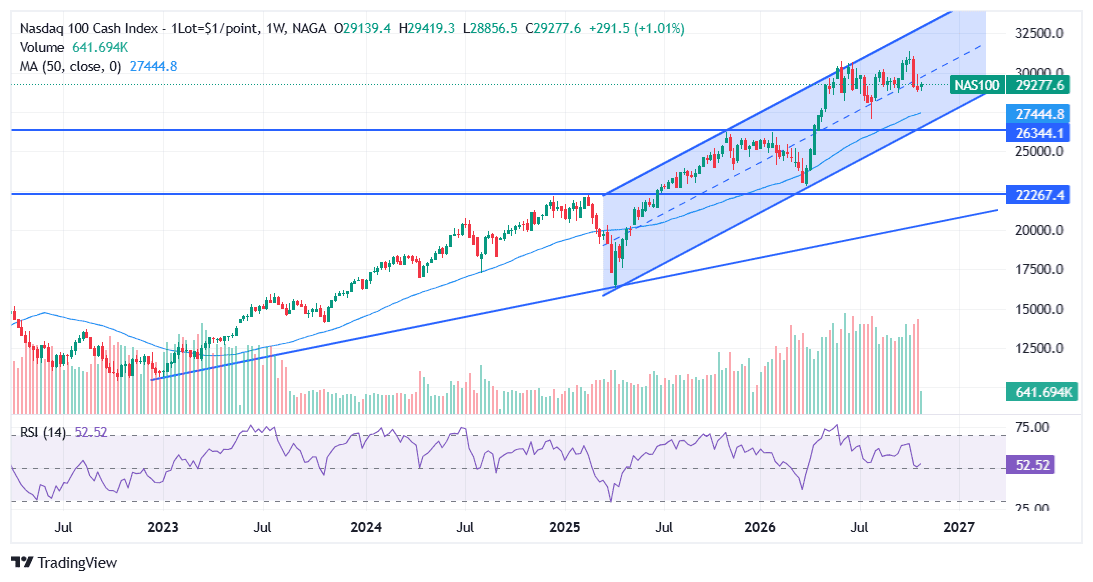
على الرسم البياني الأسبوعي لمؤشر ناسداك 100 (NAS100)، لا يزال المؤشر يتحرك داخل القناة الصاعدة التي بدأت من أدنى مستوى سجله في أبريل 2025 بالقرب من 16,300 نقطة، عقب صدمة الرسوم الجمركية. وكان المؤشر يتداول عند نحو 29,280 نقطة، أي أقل بنحو 6% من مستواه القياسي المسجل في أوائل أكتوبر، وأقل بقليل من خط منتصف القناة، الذي يقع عند نحو 29,750 نقطة، بينما يقع المتوسط المتحرك الصاعد لـ50 أسبوعاً عند 27,445 نقطة أسفله.
الجزء الأكثر دلالة في الرسم البياني هو الموجة الصاعدة الأخيرة. فمن أدنى مستوى تأرجح سجله المؤشر في مارس 2026 بالقرب من 22,900 نقطة، ارتفع بنحو 34% ليصل إلى أعلى مستوى في يونيو بالقرب من 30,660 نقطة، خلال نحو تسعة أسابيع، متجاوزاً في طريقه القمة السابقة المسجلة في أواخر عام 2025 عند 26,344 نقطة. وعندما بدأ التراجع الصيفي، توقف بالقرب من 27,000 نقطة في أواخر يوليو، أي أعلى بكثير من تلك القمة السابقة. وتشير المسافة بين أدنى مستوى تأرجح حديث والقمة السابقة إلى قوة ضغوط الشراء؛ إذ دخل المشترون إلى السوق قبل وقت طويل من عودة السعر إلى مستوى الاختراق السابق. لكن هذه الضغوط لم تعد ظاهرة بالوضوح نفسه. فمنذ يونيو، تحرك المؤشر بشكل جانبي ضمن نطاق يتراوح تقريباً بين 27,000 و31,300 نقطة، ولم تنجح موجة الصعود إلى مستوى قياسي جديد في أكتوبر في مواصلة الارتفاع، كما تراجع مؤشر القوة النسبية الأسبوعي (RSI) من نحو 75 في أوائل الصيف إلى 52. ويشير ذلك إلى ضعف الزخم، لكن لا يوجد على الرسم البياني حتى الآن ما يدل على حدوث تغيير في ظروف السوق.
لا يُعد الأداء السابق مؤشراً موثوقاً للنتائج المستقبلية. ولا ينبغي اعتبار البيانات التاريخية، بما في ذلك على سبيل المثال لا الحصر العوائد والتقلبات ومقاييس الأداء الأخرى، ضماناً للأداء المستقبلي.
متى يتغير الاتجاه؟ منطقة 26,500 نقطة
يتمثل المستوى الأهم في منطقة 26,500 نقطة، حيث يلتقي الحد السفلي للقناة، الذي يقع عند نحو 26,550 نقطة في 27 أكتوبر ويتجه صعوداً، مع القمة المسجلة في أواخر عام 2025 عند 26,344 نقطة. وقد تحول ذلك المستوى السابق إلى منطقة دعم خلال الصيف، كما صمد الحد السفلي للقناة أمام جميع الاختبارات منذ أبريل 2025. وسيؤدي الإغلاق الأسبوعي دون هذه المنطقة إلى كسر القناة ونمط القيعان الأعلى، وسيكون ذلك أول إشارة إلى تغير الاتجاه الصاعد. وحتى حدوث ذلك، فإن التراجع نحو أدنى مستوى صيفي بالقرب من 27,000 نقطة أو نحو المتوسط المتحرك لـ50 أسبوعاً لن يغير هذه الصورة بحد ذاته.
فوق مستويات التداول الحالية، تمثل القمة المسجلة في أوائل أكتوبر بالقرب من 31,300 نقطة أول مستوى مرجعي، بينما يحدد الحد العلوي للقناة، عند نحو 33,000 نقطة، نطاقها الأعلى. أما دون منطقة 26,500 نقطة، فتتمثل المستويات المرجعية التالية في أدنى مستوى تأرجح سجله المؤشر في مارس 2026 بالقرب من 22,900 نقطة، والقمة المسجلة في فبراير 2025 عند 22,267 نقطة، ثم خط الاتجاه طويل الأجل الممتد من قيعان عام 2022 بالقرب من 20,300 نقطة. وهذه المستويات نقاط مرجعية لقراءة الرسم البياني، وليست توقعات للأسعار.
المستويات الفنية الرئيسية
المستوى النقاط (27 أكتوبر 2026) الأهمية الحد العلوي للقناة (الصاعد) ~33,000 الخط العلوي للقناة الممتدة من أدنى مستوى في أبريل 2025؛ وهو مستوى مرجعي على الرسم البياني أعلى مستوى قياسي في عام 2026 ~31,300 القمة المسجلة في أوائل أكتوبر 2026؛ بينما بلغ أعلى مستوى في يونيو نحو 30,660 نقطة المتوسط المتحرك لـ50 أسبوعاً ~27,445 يتجه صعوداً؛ وقد صمد أدنى مستوى للتراجع الصيفي (نحو 27,050 نقطة) بالقرب منه ومن أسفله منطقة 26,500 نقطة 26,344 – 26,550 تجمع بين الحد السفلي للقناة والقمة المسجلة في أواخر عام 2025؛ وسيشير الإغلاق الأسبوعي دونها إلى تغير الاتجاه أدنى مستوى تأرجح في مارس 2026 ~22,900 بداية أقوى موجة صعود؛ وقد ظل أعلى من القمة المسجلة في فبراير 2025 عند 22,267 نقطة خط الاتجاه طويل الأجل ~20,300 خط صاعد ممتد من قيعان عام 2022؛ وهو أدنى مستوى مرجعي على الرسم البياني الأسبوعي لا يُعد الأداء السابق مؤشراً موثوقاً للنتائج المستقبلية. والمستويات الفنية هي نقاط مرجعية للتحليل، وليست توقعات للأسعار.
لمعرفة المزيد عن التحليل الفني بوصفه أداة للتنبؤ، تفضل بزيارة أكاديمية NAGA.
توقعات مؤشر ناسداك 100 لعام 2026 — مستهدفات وول ستريت لنهاية العام
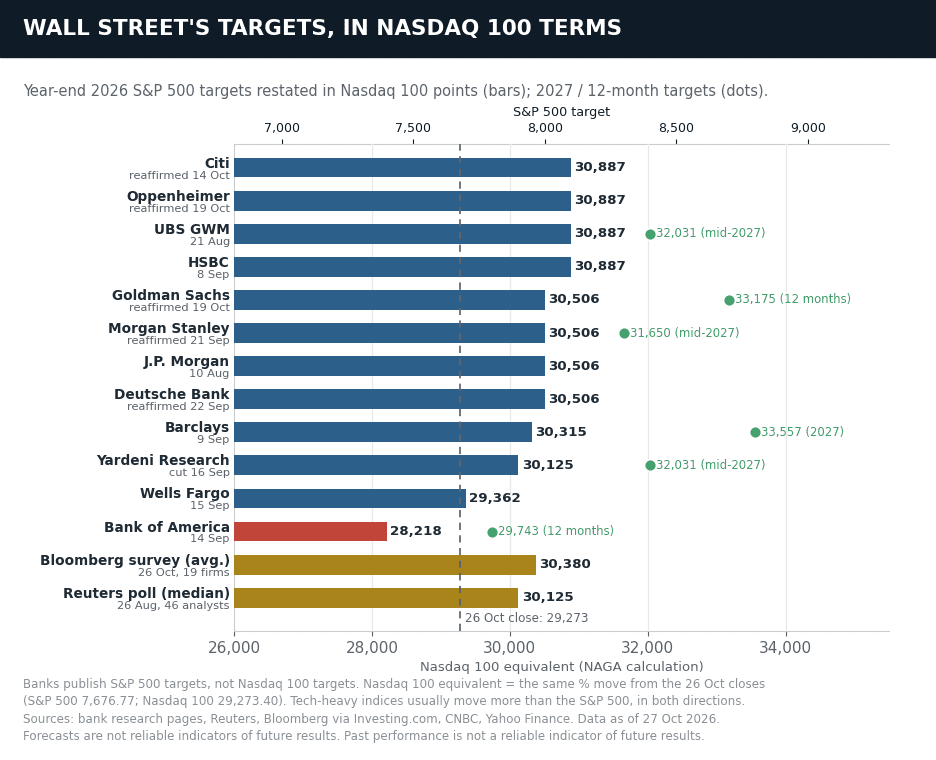
لا ينشر أي بنك رئيسي مستهدفاً لمؤشر ناسداك 100 نفسه. وبدلاً من ذلك، تحدد البنوك مستهدفات نهاية العام لمؤشر ستاندرد آند بورز 500، ولذلك يعرض الجدول هذه المستهدفات كما نُشرت، مع تاريخ أحدث توقع، والمستوى الذي قد يصل إليه مؤشر ناسداك 100 إذا تحرك بالنسبة المئوية نفسها. ونظراً إلى أن مؤشر ناسداك 100 أكثر تركيزاً بكثير على قطاع التكنولوجيا، فقد اعتاد التحرك بنطاقات أوسع من مؤشر ستاندرد آند بورز 500 في الاتجاهين؛ لذلك ينبغي التعامل مع القيم المعادلة باعتبارها مؤشراً تقريبياً، لا توقعاً مؤكداً.
المؤسسة مستهدف مؤشر ستاندرد آند بورز 500 لنهاية 2026 المستوى المعادل لمؤشر ناسداك 100* العوامل الرئيسية المحركة سيتي (Citi) 8,100 (تأكيد في 14 أكتوبر) ~30,890 يتطلب تعافي النصف الأكثر تأثراً بأسعار الفائدة في السوق، وهو ما يستلزم انخفاض العوائد طويلة الأجل أوبنهايمر (Oppenheimer) 8,100 (تأكيد في 19 أكتوبر) ~30,890 رفع تقدير ربحية السهم لعام 2026 إلى 365 دولاراً يو بي إس لإدارة الثروات العالمية (UBS Global Wealth Management) 8,100 (21 أغسطس)؛ و8,400 بحلول منتصف 2027 ~30,890 اتساع نطاق الشركات التي تتجاوز توقعات الأرباح ليشمل قطاعات خارج التكنولوجيا؛ والطلب على الذكاء الاصطناعي إتش إس بي سي (HSBC) 8,100 (8 سبتمبر) ~30,890 ربحية للسهم تبلغ 360 دولاراً عند مضاعف ربحية 22.5 مرة؛ تحول إلى موقف محايد تكتيكياً في 26 أكتوبر، لكنه لا يزال متفائلاً لعام 2027 جولدمان ساكس (Goldman Sachs) 8,000 (تأكيد في 19 أكتوبر)؛ و8,700 خلال 12 شهراً ~30,510 تباطؤ نمو الأرباح دون انهياره؛ وإنفاق رأسمالي على الذكاء الاصطناعي يقترب من 800 مليار دولار في 2026 مورغان ستانلي (Morgan Stanley) 8,000 (تأكيد في 21 سبتمبر)؛ و8,300 بحلول منتصف 2027 ~30,510 أشار إلى احتمال تراجع نحو 7,100 نقطة أولاً (2 أكتوبر)؛ وقال مايك ويلسون في 20 أكتوبر إن التصحيح دخل «مراحله الأخيرة» جيه بي مورغان (J.P. Morgan) 8,000 (رفع في 10 أغسطس) ~30,510 نمو واسع للأرباح، وظهور أدلة على تحول الإنفاق على الذكاء الاصطناعي إلى إيرادات فعلية دويتشه بنك (Deutsche Bank) 8,000 (تأكيد في 22 سبتمبر) ~30,510 رفع تقدير ربحية السهم لعام 2027 إلى 420 دولاراً باركليز (Barclays) 7,950 (9 سبتمبر)؛ و8,800 لعام 2027 ~30,320 رفع المستهدف من 7,800 نقطة نتيجة قوة الأرباح يارديني للأبحاث (Yardeni Research) 7,900 (خفض في 16 سبتمبر)؛ و8,400 بحلول منتصف 2027 ~30,130 ارتفاع عوائد السندات، وانخفاض مضاعف الربحية المتوقع لنهاية العام إلى 18.6 من 19.8، ومخاطر الركود التضخمي ويلز فارغو للأوراق المالية (Wells Fargo Securities) 7,700 (خفض في 15 سبتمبر) ~29,360 سوق في مرحلة متأخرة من الدورة الاقتصادية؛ وانخفاض التقييمات مع ارتفاع العوائد بنك أوف أمريكا (Bank of America) 7,400 (14 سبتمبر)؛ و7,800 خلال 12 شهراً ~28,220 أدنى مستهدف في وول ستريت: تصحيح طال انتظاره، وتضخم أعلى مما تعكسه التقييمات الحالية استطلاع بلومبرغ (Bloomberg Survey) — 19 متوقعاً متوسط 7,967 (26 أكتوبر) ~30,380 انخفاض من 7,976 في سبتمبر استطلاع رويترز (Reuters Poll) — 46 محللاً وسيط 7,900 (26 أغسطس) ~30,130 ارتفاع من 7,620 في استطلاع مايو
*حسابات NAGA: تم تطبيق نسبة التحرك نفسها لمستهدف مؤشر ستاندرد آند بورز 500 على إغلاق مؤشر ناسداك 100 عند 29,273.40 نقطة في 26 أكتوبر (إغلاق مؤشر ستاندرد آند بورز 500: 7,676.77 نقطة). ويعادل متوسط المستهدفات البالغ 8,000 نقطة نحو 30,500 نقطة لمؤشر ناسداك 100، أي أعلى بقليل من 2% دون الإغلاق القياسي البالغ 31,224.47 نقطة والمسجل في 6 أكتوبر. وتتغير المستهدفات مع تحركات السوق؛ فقد غيّر جيه بي مورغان (J.P. Morgan) مستهدفه أربع مرات هذا العام، كما خفض يارديني مستهدفه في سبتمبر، لذا ينبغي التعامل معها باعتبارها مؤشراً على معنويات السوق، لا تقديرات سعرية دقيقة.
توقعات مؤشر ناسداك 100 لعام 2027: ماذا تتوقع وول ستريت في المرحلة المقبلة؟
تتوقع البنوك التي نشرت مستهدفات لعام 2027 أو لفترة 12 شهراً لمؤشر ستاندرد آند بورز 500 وصوله في الغالب إلى 8,300–8,800 نقطة، وهو ما قد يضع مؤشر ناسداك 100 عند نحو 31,650–33,560 نقطة إذا سجل النسبة المئوية نفسها من الارتفاع، وفقاً لحسابات NAGA. ويستهدف مورغان ستانلي (Morgan Stanley) وصول مؤشر ستاندرد آند بورز 500 إلى 8,300 نقطة بحلول منتصف 2027، وقال كبير استراتيجيي الأسهم الأمريكية لديه، مايك ويلسون (Mike Wilson)، في 20 أكتوبر إن بلوغ 8,500 نقطة «قد يكون أمراً قابلاً للتحقق» بحلول ذلك الوقت. ويتوقع كل من يو بي إس لإدارة الثروات العالمية (UBS Global Wealth Management) ويارديني للأبحاث (Yardeni Research) وصول المؤشر إلى 8,400 نقطة بحلول منتصف 2027، بينما يستهدف جولدمان ساكس (Goldman Sachs) 8,700 نقطة خلال 12 شهراً، وباركليز (Barclays) 8,800 نقطة لعام 2027. ويتوقع المحللون الذين استطلعت شركة فاكت سيت (FactSet) آراءهم نمو أرباح مؤشر ستاندرد آند بورز 500 بنحو 16% في عام 2027، بعد نمو متوقع بنحو 33% في عام 2026.
لكن ليست جميع التوقعات بهذا القدر من التفاؤل. فمستهدف بنك أوف أمريكا (Bank of America) البالغ 7,800 نقطة خلال 12 شهراً يعادل نحو 29,740 نقطة لمؤشر ناسداك 100. وتتوقع كابيتال إيكونوميكس (Capital Economics) وصول مؤشر ستاندرد آند بورز 500 إلى 8,250 نقطة بنهاية عام 2026، ثم تراجعه إلى 6,500 نقطة بنهاية عام 2027، وهو ما يعادل نحو 24,790 نقطة لمؤشر ناسداك 100. وقال جيمس رايلي (James Reilly)، كبير اقتصاديي الأسواق لدى الشركة، إن البيانات «تبدو متوافقة مع فقاعة في مراحلها المتأخرة». أما بيتر بيريزين (Peter Berezin) من بي سي إيه للأبحاث (BCA Research)، فيصف السوق الصاعدة بأنها «ناضجة وليست منتهية»، ويرى أن المخاطر الأكبر على مؤشر ناسداك قد تظهر في عام 2028.
توقعات أسهم العمالقة السبعة (Magnificent 7) ومستهدفات الأسعار لدى المحللين
نظراً إلى الوزن الكبير الذي تمثله أسهم العمالقة السبعة في مؤشر ناسداك 100، فإن مستهدفات الأسعار التي يحددها المحللون لهذه الأسهم تشكل معياراً مفيداً للتحقق من توقعات المؤشر. ويعرض الرسم البياني متوسط وأدنى وأعلى مستهدفات المحللين لفترة 12 شهراً لكل سهم، مقارنة بسعر إغلاقه في 26 أكتوبر 2026.
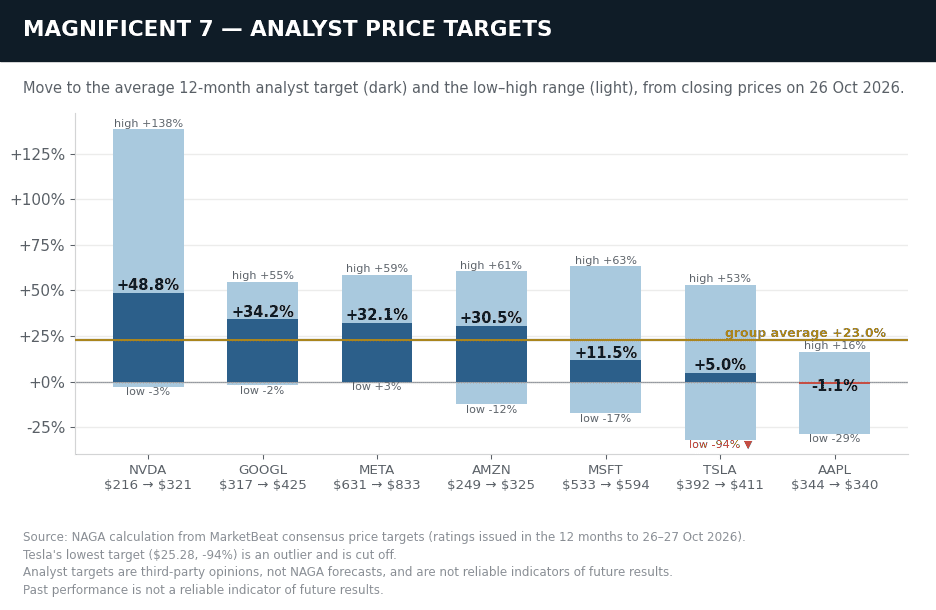
يتمتع سهم إنفيديا (Nvidia) بأكبر إمكانية ارتفاع مقارنة بمتوسط المستهدفات التي حددها المحللون (+48.8%). وفي المقابل، لا تتجاوز إمكانية ارتفاع سهم مايكروسوفت (Microsoft) نسبة +11.5%، بينما يأتي سهما ميتا (Meta) (+32.1%) وأمازون (Amazon) (+30.5%) فوق متوسط المجموعة. وحتى أدنى مستهدف لسهم ميتا لا يزال أعلى من سعره بعد التراجع الذي أعقب إعلان النتائج. ويسجل سهم ألفابت (Alphabet) (+34.2%) ثاني أعلى إمكانية للارتفاع، في حين يتداول سهم آبل (Apple) (−1.1%) حالياً أعلى بقليل من متوسط مستهدفاته، أما سهم تسلا (Tesla) (+5.0%) فيسجل أوسع نطاق من التوقعات، إذ تتراوح المستهدفات بين نحو 25 و600 دولار.
يبلغ متوسط إمكانية الارتفاع الضمنية لأسهم الشركات السبع، استناداً إلى مستهدفات الإجماع، نحو 23% وفقاً لأسعار الإغلاق في 26 أكتوبر، مقارنة بنحو 29% عند آخر تحديث لهذا المقال في يونيو. وتشير توقعات فالباوم إلى أن مجموعة صغيرة نسبياً من الشركات قادت جزءاً كبيراً من مكاسب المؤشر، في حين واجهت أسهم كثيرة أخرى صعوبة في المشاركة في هذا الارتفاع، وهو ما يفسر الأهمية الكبيرة لهذه الشركات السبع في تحديد المسار المقبل لمؤشر ناسداك 100.
توقعات مؤشر ناسداك 100 المعتمدة على الذكاء الاصطناعي — ماذا تقول النماذج الخوارزمية؟
تعمل مواقع التنبؤ الخوارزمية على تحديث توقعاتها تلقائياً استناداً إلى تحركات الأسعار التاريخية والبيانات الاقتصادية الكلية. وحتى 27 أكتوبر 2026، تختلف هذه المواقع بشأن أداء المؤشر خلال الأشهر القليلة المقبلة، لكن معظمها لا يزال يشير إلى اتجاه صاعد على المدى الأطول.
النموذج المستهدف لنهاية 2026 خلال 12 شهراً / على المدى الطويل ملاحظات ووليت إنفستور (WalletInvestor) — نموذج صندوق QQQ المتداول +10.2% بحلول ديسمبر 2026 (ما يعادل نحو 32,250 نقطة لمؤشر ناسداك 100) +14.9% خلال 12 شهراً؛ و+59.7% خلال خمس سنوات (ما يعادل نحو 46,750 نقطة) لا يوفر الموقع صفحة خاصة بمؤشر ناسداك 100؛ ويتتبع صندوق QQQ أداء المؤشر (القيم المعادلة وفقاً لحسابات NAGA) تريدينغ إيكونوميكس (Trading Economics) 28,344 نقطة في نهاية الربع الرابع 26,579 نقطة خلال 12 شهراً توقع قائم على نموذج اقتصادي كلي؛ وهو الأكثر حذراً بين النماذج الثلاثة لونغ فوركاست (LongForecast) 28,900 نقطة (نطاق ديسمبر: 26,877–30,923) 41,475 نقطة في نهاية 2027؛ ونحو 62,850 نقطة بحلول نوفمبر 2030 جرى تحديثه في 27 أكتوبر؛ ويشير مسار النموذج إلى تراجع حتى أوائل عام 2027 قبل استئناف الارتفاع
الفجوة بين هذه النماذج واسعة. فعلى مدى الأشهر القليلة المقبلة، تتراوح توقعاتها بين تراجع طفيف وارتفاع بنحو 10%، بينما تتراوح على الآفاق الزمنية الأطول بين انخفاض بنحو 9% خلال 12 شهراً، وفقاً لتريدينغ إيكونوميكس (Trading Economics)، وارتفاع يتجاوز 40% بحلول نهاية عام 2027، وفقاً للونغ فوركاست (LongForecast).
ويذكرنا هذا التباين بأن النماذج الخوارزمية والقائمة على السيناريوهات، مهما بلغت جودة تصميمها، تكون عادةً أكثر فائدة في تحديد نطاق النتائج المحتملة منها في التنبؤ بالنتيجة التي ستتحقق فعلياً، أو بما إذا كان السوق سيشهد مزيجاً من هذه السيناريوهات.
تعتمد التوقعات على نماذج خوارزمية ونماذج ذكاء اصطناعي تستخدم البيانات التاريخية والافتراضات. وتنطوي هذه التوقعات على قدر من عدم اليقين، وقد لا تعكس ظروف السوق المستقبلية. ويُقدم هذا المحتوى لأغراض إعلامية فقط، ولا يُعد نصيحة استثمارية. ولا يُعد الأداء السابق مؤشراً موثوقاً للنتائج المستقبلية.
تاريخ أسعار مؤشر ناسداك 100 — أبرز المحطات
يعكس التاريخ الحديث لمؤشر ناسداك 100 موجات هبوط حادة ضمن اتجاه صاعد قوي. فمنذ أدنى مستوى سجله خلال السوق الهابطة في عام 2022، تضاعفت قيمة المؤشر ثلاث مرات تقريباً، رغم تعرضه لتصحيحين تجاوزت نسبة كل منهما 10% خلال عام 2026 وحده.
أكتوبر 2022: أدنى مستوى خلال السوق الهابطة
سجل مؤشر ناسداك 100 أدنى مستوى له خلال السوق الهابطة عند 10,440.64 نقطة خلال التداولات في 13 أكتوبر 2022، بعد تراجعه بنحو 38% من مستواه القياسي خلال التداولات في نوفمبر 2021 عند 16,764.86 نقطة، وذلك بعدما أدت أسرع موجة رفع لأسعار الفائدة من جانب الاحتياطي الفيدرالي منذ عقود إلى تراجع تقييمات أسهم النمو وأسهم التكنولوجيا. وأنهى المؤشر عام 2022 منخفضاً بنسبة 33%. ويمثل ذلك القاع بداية السوق الصاعدة الحالية.
2023–2024: بداية موجة الصعود المدفوعة بالذكاء الاصطناعي
بدأ التعافي في عام 2023 مع انتشار الحماس تجاه الذكاء الاصطناعي التوليدي عقب إطلاق تشات جي بي تي (ChatGPT) في أواخر عام 2022، وحقق المؤشر مكاسب بنسبة 54% خلال ذلك العام. واتسعت موجة الصعود في عام 2024 مع التزام أكبر شركات التكنولوجيا بإنفاق ضخم على البنية التحتية للذكاء الاصطناعي؛ إذ أغلق المؤشر فوق مستوى 20,000 نقطة للمرة الأولى في يوليو 2024، وأنهى العام مرتفعاً بنسبة 25%.
2025: مكاسب بنسبة 20% رغم صدمة الرسوم الجمركية
ارتفع المؤشر بنسبة 20.2% في عام 2025، وأنهى العام عند 25,249.85 نقطة، رغم تراجعه بأكثر من 20% بين فبراير وأبريل، بعد إعلان الرئيس الأمريكي دونالد ترامب عن رسوم جمركية واسعة النطاق في ما عُرف باسم «يوم التحرير» في 2 أبريل 2025. وبعد ذلك، دفع الحماس تجاه الذكاء الاصطناعي وقوة الأرباح المؤشر إلى تسجيل مستويات قياسية جديدة خلال بقية العام.
مارس 2026: موجة البيع الناجمة عن الحرب مع إيران
أدت الضربات الأمريكية والإسرائيلية على إيران في 28 فبراير إلى اضطراب حركة الملاحة عبر مضيق هرمز وارتفاع أسعار النفط بشكل حاد. وأغلق مؤشر ناسداك 100 في منطقة التصحيح في 27 مارس، وسجل أدنى إغلاق له خلال عام 2026 عند نحو 22,953 نقطة في 30 مارس، وهو اليوم الذي استقر فيه سعر النفط الخام الأمريكي فوق 100 دولار للمرة الأولى منذ عام 2022، مع إضافة ارتفاع عوائد السندات والمخاوف بشأن الإنفاق على الذكاء الاصطناعي مزيداً من الضغوط على المؤشر.
أبريل–أكتوبر 2026: من التعافي السريع على شكل حرف V إلى مستويات قياسية جديدة
انطلاقاً من أدنى مستوى سجله المؤشر في مارس، شهد تعافياً استثنائياً. فقد ساهم وقف إطلاق النار في 8 أبريل وموسم الأرباح القوي في ارتفاعه بنسبة 15.6% خلال أبريل، وهو أفضل أداء شهري له منذ عام 2002. وأغلق المؤشر فوق مستوى 30,000 نقطة للمرة الأولى في 26 مايو، ووصل إلى مستوى قياسي بالقرب من 30,660 نقطة في أوائل يونيو، أي بارتفاع يقارب 34% عن أدنى مستوى في مارس خلال تسعة أسابيع. ثم أدت المخاوف من رفع أسعار الفائدة وعمليات البيع في أسهم شركات تصنيع الرقائق إلى تصحيح بنحو 11% حتى أواخر يوليو. واستعاد المؤشر زخمه وسجل مستويات قياسية جديدة اعتباراً من 22 سبتمبر، وبلغ أعلى إغلاق قياسي له عند 31,224.47 نقطة في 6 أكتوبر، قبل أن تسحبه المخاوف بشأن الإنفاق على الذكاء الاصطناعي إلى التراجع بنحو 7% بحلول 23 أكتوبر.
من المهم الأخذ في الاعتبار أن المحللين ومواقع التنبؤ عبر الإنترنت قد يخطئون في توقعاتهم بالفعل. وتذكر أن الأداء السابق والتوقعات لا يشكلان مؤشرين موثوقين للعوائد المستقبلية. وعند دراسة توقعات أسعار مؤشر ناسداك 100 لعام 2026 وما بعده، من المهم الانتباه إلى أن التقلبات المرتفعة في الأسواق والبيئة الاقتصادية الكلية تجعل إعداد تحليلات وتقديرات دقيقة طويلة الأجل لمؤشر ناسداك 100 أمراً صعباً. ولذلك، قد تكون توقعات المحللين والمتنبئين بشأن مؤشر ناسداك 100 غير دقيقة.
من الضروري إجراء أبحاثك الخاصة، وتذكر دائماً أن قرارك بالتداول يعتمد على مدى تقبلك للمخاطر، وخبرتك في السوق، ومدى تنوع محفظتك الاستثمارية، ومدى قدرتك على تحمل خسارة الأموال. ويجب ألا تستثمر أبداً أموالاً لا يمكنك تحمل خسارتها.
المصادر:
- الاحتياطي الفيدرالي الأمريكي (Federal Reserve) — بيان اللجنة الفيدرالية للسوق المفتوحة، 16 سبتمبر 2026
- قاعدة بيانات الاحتياطي الفيدرالي في سانت لويس (FRED / St. Louis Fed) — البيانات التاريخية لمؤشر ناسداك 100
- شبكة سي إن بي سي (CNBC) — أسعار العقود الآجلة لمؤشر ناسداك 100 والأخبار
- إذاعة إن بي آر (NPR) — تغطية أخبار الاحتياطي الفيدرالي
- مجموعة سي إم إي (CME Group) — نظرة عامة على العقود الآجلة لمؤشر إي ميني ناسداك 100
- شركة ناسداك (Nasdaq, Inc.) — البيانات الرسمية لمؤشر ناسداك 100 (NDX)
- مؤشرات ناسداك العالمية (Nasdaq Global Indexes) — النشرة التعريفية لمؤشر ناسداك 100
- فاكت سيت إنسايت (FactSet Insight) — مجموعة العمالقة السبعة ونمو أرباح مؤشر ستاندرد آند بورز 500 في الربع الثالث من عام 2026
موارد أخرى:
- تحليل اليورو دولار & توقعات اليورو مقابل الدولار لعام 2026
- تحليل الباوند دولار & توقعات الجنيه الاسترليني مقابل الدولار لعام 2026
- تحليل الليرة التركية & توقعات الليرة التركية مقابل الدولار لعام 2026
- تحليل الفضة & توقعات أسعار الفضة لعام 2026
- تحليل النفط & توقعات سعر النفط لعام 2026
- تحليل الغاز الطبيعي & توقعات أسعار الغاز الطبيعي لعام 2026
- تحليل الذهب & توقعات أسعار الذهب لعام 2026
- تحليل الداو جونز & توقعات الداو جونز لعام 2026
- توقعات الريال السعودي مقابل الروبية الهندية لعام 2026
- توقعات الدرهم الإماراتي مقابل الروبية الهندية لعام 2026
- توقعات الدولار الأمريكي مقابل الروبية الهندية لعام 2026
- تحليل الجنيه المصري & توقعات الجنيه المصري لعام 2026
- توقعات سوق الاسهم | توقعات مؤشر ستاندرد آند بورز لعام 2026