

Werden die Erdgaspreise steigen? Ein wenig noch im bevorstehenden Winter, danach aber kaum noch: So sehen es die meisten Prognosen. Die EIA erwartet, dass der Henry-Hub-Spotpreis im vierten Quartal 2026 im Durchschnitt 3,30 Dollar und im ersten Quartal 2027 3,47 Dollar beträgt, wenn die Heiznachfrage anzieht, anschließend 3,16 Dollar für 2027 insgesamt, da das Produktionswachstum die neue LNG-Nachfrage übertrifft. Der Median von drei Prognosen für 2027 in US-Dollar je MMBtu, die seit August veröffentlicht wurden – von der EIA, Enverus und der Bank of America –, liegt bei 3,25 Dollar. In Europa rechnen die meisten Banken damit, dass der TTF-Benchmark von seinem höchsten Stand seit 2022 zurückkommt: Der Median von vier Bankprognosen für das vierte Quartal 2026 liegt bei 71 Euro je Megawattstunde (MWh), gegenüber einem Marktschluss von 87,55 Euro am 16. Oktober.
Die Erdgaspreise am Henry Hub haben 2026 stark geschwankt. Der Wintersturm Fern trieb den Spotpreis am 23. Januar auf ein Allzeit-Tagesrekord von 30,72 Dollar, und die Front-Month-Futures sprangen von 3,10 Dollar am 16. Januar auf 7,46 Dollar am 28. Januar, ihren höchsten Schluss seit September 2022. Die Preise brachen zusammen, sobald die Kälte vorüber war: Der März-Kontrakt fiel am 2. Februar um 26 Prozent, den größten Tagesrückgang in rund 30 Jahren, und die Futures schlossen am 24. April bei 2,52 Dollar, ihrem niedrigsten Stand seit Ende 2024. Seit Mai hat der Front Month meist zwischen 2,60 und 3,35 Dollar gehandelt.
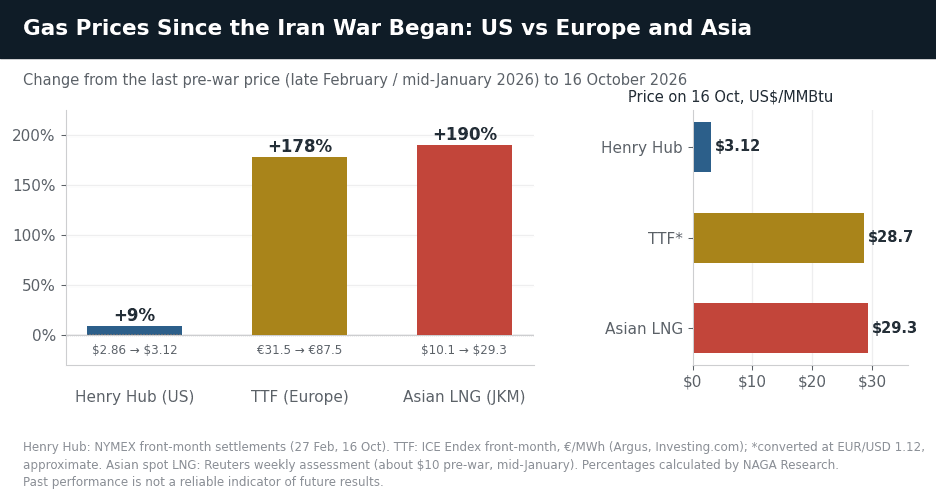
Die größere Geschichte ist die Kluft zwischen den USA und dem Rest der Welt. Seit Beginn des Krieges zwischen den USA, Israel und dem Iran am 28. Februar haben iranische Angriffe etwa 17 Prozent der LNG-Kapazität Katars in Ras Laffan beschädigt, so der CEO von QatarEnergy, und der LNG-Tanker-Verkehr durch die Straße von Hormuz, durch die rund ein Fünftel des weltweiten LNG floss, ist zusammengebrochen. Europas TTF-Benchmark ist seit Kriegsbeginn um etwa 178 Prozent gestiegen, und das asiatische Spot-LNG liegt rund 190 Prozent über seinem Vorkriegsniveau von etwa 10 Dollar, während die Henry-Hub-Futures um etwa 9 Prozent zugelegt haben. Die US-Exportanlagen liefen bereits nahe voller Kapazität, sodass sie kaum mehr Gas verschiffen können, um diese höheren Preise zu nutzen: „Our Henry Hub assumptions remain unchanged due to limited spare US liquefaction capacity“, sagte Fitch Ratings im September.
„Erdgas könnte zunehmend relevant werden, wenn die Nordhalbkugel tiefer in die Winterperiode geht“, sagt Frank Walbaum, Marktanalyst bei NAGA und ehemaliger Hedgefonds-Manager, in NAGAs Q4-2026-Marktausblick. „Saisonalität, Wettererwartungen, Bestände und Störungen auf den Energiemärkten können alle erhebliche Preisbewegungen auslösen.“
Erdgas-Preisprognose und Kursvorhersage – Zusammenfassung
- Erdgas-Preisprognose für den Winter 2026–27: Die Prognostiker rechnen mit leicht höheren und volatilen Preisen. Die EIA erwartet, dass Henry Hub im vierten Quartal 2026 im Durchschnitt 3,30 Dollar und im ersten Quartal 2027 3,47 Dollar beträgt, nahe dem Futures-Markt: Am 16. Oktober schloss der November-bis-März-Winter-Strip bei einem Durchschnitt von 3,26 Dollar. Die 3,80 Dollar der Bank of America für die zweite Jahreshälfte 2026 sind die optimistischste jüngere Prognose. Das Wetter wird das Ergebnis entscheiden, und die NOAA erwartet ein starkes El Niño, das tendenziell milderes Wetter im nördlichen Teil der USA bringt.
- BASISSZENARIO DER PROGNOSTIKER: etwa 3,30–3,50 Dollar in diesem Winter, 3,15–3,25 Dollar 2027 – Die Lagerbestände sollen in den Winter rund 2 Prozent über dem Fünfjahresdurchschnitt starten, die LNG-Exporte bleiben nahe Rekordniveaus und die Produktion wächst weiter. Dies ist der Pfad hinter den Prognosen der EIA (3,30 Dollar im vierten Quartal, 3,16 Dollar 2027), von Fitch Ratings (3,25 Dollar je Mcf 2027) und Enverus (3,25 Dollar 2027), und er liegt nahe der Futures-Kurve.
- SZENARIO KALTER WINTER (illustrativ): zurück über 4 Dollar – Ein früher, kalter Winter leert die Lagerbestände unter den Fünfjahresdurchschnitt. Der Januar 2026 zeigte, wie schnell das geschehen kann: Der Wintersturm Fern verursachte einen rekordverdächtigen wöchentlichen Lagerabbau von 360 Bcf und hob die Front-Month-Futures von etwa 3,10 auf 7,46 Dollar in sieben Handelssitzungen. Der Januar-2027-Kontrakt trägt bereits ein Winterpremium (3,76 Dollar am 16. Oktober), und ein Kälteeinbruch würde es verstärken.
- SZENARIO MILDER WINTER (illustrativ): 2,50–3,00 Dollar – Ein starkes El Niño hält den nördlichen Teil der USA warm, die Lagerbestände enden den Winter weit über dem Durchschnitt, und die rekordverdächtige Produktion aus dem Permian und Haynesville belastet die Preise bis ins Frühjahr. Selbst in ihrem Basisfall sieht die EIA Henry Hub im zweiten Quartal 2027 bei 2,64 Dollar, mit monatlichen Tiefs von 2,60 Dollar im April und Mai, und die Futures-Kurve preist April 2027 bei 2,56 Dollar; ein milder Winter könnte diese Niveaus vorziehen.
- Erdgas-Preisprognose 2027: Die Prognostiker erwarten im Durchschnitt niedrigere Preise als 2026, mit einem weicheren Frühjahr. Die EIA rechnet damit, dass Henry Hub 2027 im Durchschnitt 3,16 Dollar beträgt, gegenüber 3,48 Dollar 2026, da die Trockengasproduktion auf einen Rekord von 116,1 Milliarden Kubikfuß pro Tag (Bcf/d) steigt und die neue LNG-Nachfrage übertrifft. Ihre Prognose für 2027 wurde in jedem ihrer letzten drei Ausblicke gesenkt und liegt von 4,59 Dollar im Januar. Die seit August veröffentlichten Prognosen reichen von etwa 3,13 Dollar (Fitch Ratings’ 3,25 Dollar je Mcf, umgerechnet) bis 4,00 Dollar (Bank of America); der Median der drei in US-Dollar je MMBtu zitierten liegt bei 3,25 Dollar, und die Calendar-2027-Futures schlossen am 16. Oktober bei einem Durchschnitt von 3,13 Dollar.
- Erdgas-Preisprognose für die nächsten fünf Jahre und darüber hinaus: Die meisten langfristigen Einschätzungen deuten auf höhere Preise als heute hin, doch die Spanne ist weit. Der Annual Energy Outlook 2026 der EIA sieht Henry Hub bis in die frühen 2030er steigen und dann in den meisten Fällen zwischen 5 und 6 Dollar bleiben, Wood Mackenzie erwartet etwa 5 Dollar bis 2035, und Energie-Führungskräfte, die im September von der Dallas Fed befragt wurden, rechnen mit 4,28 Dollar in fünf Jahren. Fitch Ratings geht dagegen von 2,75 Dollar je Mcf langfristig aus, und der Futures-Markt preist 2028–2030 bei etwa 3,65–3,70 Dollar.
Wichtige Daten für Erdgas in den nächsten zwei Monaten
Datum
Ereignis
Warum es für Erdgas wichtig ist
Jeden Donnerstag
EIA Weekly Natural Gas Storage Report
Zeigt, ob die US-Lagerbestände schneller als normal auf- oder abgebaut werden
Ende Oktober
IEA vierteljährlicher Gas Market Report (erwartet)
Erste IEA-Aktualisierung seit Juli, als sie annahm, dass Hormuz im dritten Quartal wieder öffnet
28. Oktober
November-NYMEX-Kontrakt läuft ab
Futures rollen zu Dezember, der am 16. Oktober 27 Cent über November schloss
10. November
EIA Short-Term Energy Outlook
Nächste Aktualisierung der Henry-Hub-Prognosen der EIA
19. November
NOAA monatlicher Ausblick
Aktualisierter Temperaturausblick für Dezember bis Februar; El Niño ist der Haupttreiber
1. Dezember
Ende des EU-Lagerziel-Fensters
EU-Länder können ihre Lagerziele jederzeit vom 1. Oktober bis 1. Dezember erfüllen
1. Januar 2027
EU-Verbot von russischem LNG unter langfristigen Verträgen
Entfernt eine weitere Versorgungsquelle aus dem europäischen Markt
Mit NAGA.com können Sie US Natural Gas über CFDs handeln, wenn Sie auf Preisbewegungen spekulieren möchten, oder in Energieaktien und ETFs investieren.
Fundamentale Erdgas-Prognose: Eine Geschichte zweier Märkte
Erdgas tritt in den Winter 2026–27 gespalten ein. In den USA liegen die Lagerbestände leicht über dem Normalen, die Produktion nahe Rekordhochs und die LNG-Anlagen exportieren bereits fast so viel, wie sie können, sodass der Hormuz-Schock Henry Hub kaum erreicht hat. In Europa und Asien hat der Verlust des größten Teils des Golf-LNG die Preise auf ihren höchsten Stand seit 2022 getrieben, und Europa tritt in den Winter mit Lagerbeständen weit unter dem Normalen ein. Das Verständnis dieser Spaltung ist der Schlüssel zu jeder Erdgas-Preisprognose.
US-LNG-Exporte: Rekordhochs, wenig freie Kapazität
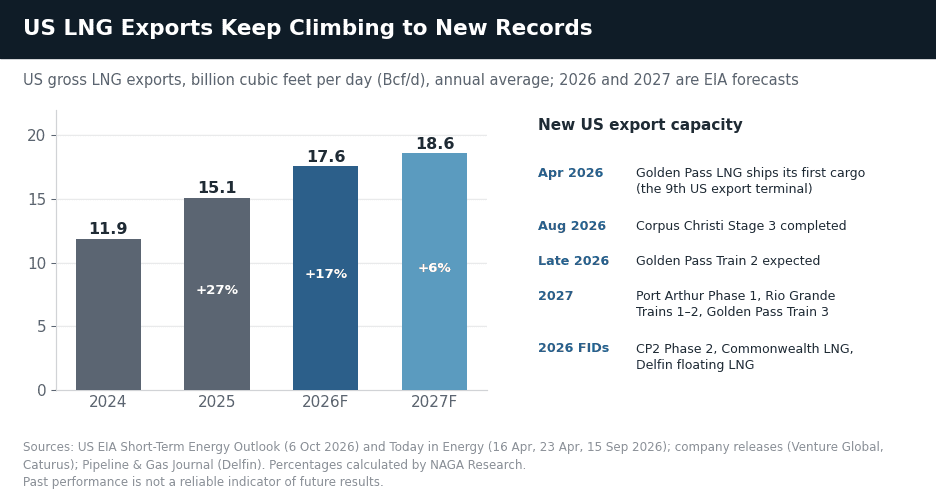
Die US-LNG-Exporte laufen nahe Rekordniveaus. Golden Pass LNG verschiffte seine erste Fracht am 22. April und wurde das neunte US-Exportterminal, und Corpus Christi Stage 3 wurde am 28. August fertiggestellt, wodurch Corpus Christi zum zweitgrößten US-Terminal wurde. Die US-Anlagen exportierten im März einen Rekord von 11,7 Millionen Tonnen (Mt), als Europa und Asien sich bemühten, die katarische Versorgung zu ersetzen, und 10,9 Mt im September, mehr als die Hälfte davon nach Europa. Die EIA erwartet, dass die US-LNG-Exporte 2026 im Durchschnitt 17,6 Bcf/d betragen, 17 Prozent mehr als 2025, und 18,6 Bcf/d 2027. Energieminister Chris Wright sagte im September, dass die USA „on track to surpass 120 million tonnes“ in diesem Jahr seien.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Das ist wichtig für Henry Hub, weil LNG-Exporte die größte Quelle neuer Nachfrage nach US-Gas sind. Das Feedgas an US-Exportanlagen erreichte im April einen monatlichen Rekord von 18,8 Bcf/d, laut LSEG-Daten, und lag am 16. Oktober auf Kurs für etwa 18,9 Bcf/d, als Golden Pass mit Rekordraten lief. Die Anlagen sind jedoch nahe ihren Limits – die EIA setzte die Peak-US-Exportkapazität im April auf 18,3 Bcf/d, bevor die neuesten Trains starteten –, sodass höhere Preise im Ausland kaum mehr Gas aus den USA ziehen können. Der nächste Schritt kommt 2027, wenn Port Arthur Phase 1, Rio Grande Trains 1–2 und der dritte Golden-Pass-Train fällig sind. Drei weitere Projekte trafen in diesem Jahr finale Investitionsentscheidungen: CP2 Phase 2, Commonwealth LNG und Delfins erste schwimmende LNG-Einheit.
Produktion – Rekordversorgung hält eine Decke auf den Preisen
Während LNG einen Boden unter den Preisen stützt, hält die nahe Rekord-US-Produktion eine Decke auf ihnen. Die Produktion in den Lower 48 erreichte im August und September Rekorde von 113,3 Bcf/d, laut LSEG-Daten, bevor Hurrikan Isaias und Pipeline-Ausfälle die Oktober-Volumina kürzten. Die EIA erwartet, dass die US-Trockengasproduktion 2026 im Durchschnitt 112,2 Bcf/d und 2027 116,1 Bcf/d beträgt, wobei die Becken Permian und Haynesville den Großteil des Wachstums liefern. Viel des Permian-Gases ist ein Nebenprodukt der Ölförderung, die die hohen Ölpreise seit dem Krieg begünstigt haben, und Enverus zählt 4,7 Bcf/d neuer Permian-Pipeline-Kapazität zwischen dem vierten Quartal 2026 und dem ersten Quartal 2027.
Die Produzenten reagieren auf den Preis. Die Anzahl der Rigs, die nach Gas bohren, erreichte Ende September 135 und lag in der Woche bis zum 16. Oktober bei 133, laut Baker Hughes. „Haynesville and Permian supply is growing ahead of LNG demand and above our initial expectations“, sagte Jimmy McNamara von Enverus, der seine Henry-Hub-Prognose für 2027 im September auf 3,25 Dollar senkte. Das Hauptrisiko für diese Einschätzung ist ein Angebotsschock: Hurrikan Isaias schaltete am 9. Oktober 1,26 Bcf/d Offshore-Produktion im Golf ab, und extreme Kälte kann Brunnen einfrieren und die Produktion für Tage kürzen.
Erdgas-Lagerbericht: Über dem Durchschnitt in den Winter
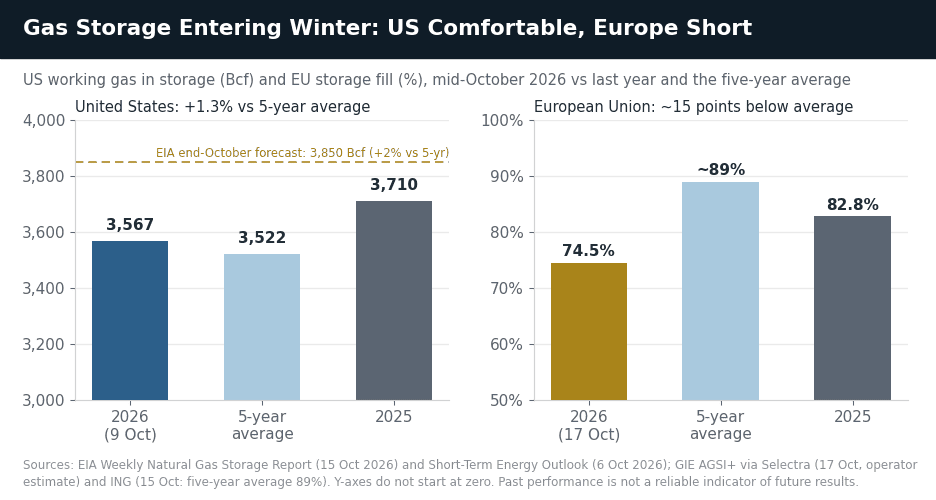
Die US-Lagerbestände treten in die Heizsaison leicht über dem Normalen ein. Der wöchentliche Erdgas-Lagerbericht der EIA zeigte 3.567 Milliarden Kubikfuß (Bcf) Working Gas in der Woche bis zum 9. Oktober, 1,3 Prozent über dem Fünfjahresdurchschnitt und 3,9 Prozent unter dem Vorjahr, nach einer kleiner als erwartet ausgefallenen Injektion von 67 Bcf. Die EIA erwartet, dass die Bestände Ende Oktober 3.850 Bcf erreichen, 2 Prozent über dem Durchschnitt, gegenüber dem 7-Prozent-Überschuss, den sie im Mai erwartete. „Relatively high natural gas inventories entering the winter season ...(truncated in source)
Der letzte Winter zeigte, wie schnell dieses Polster schrumpfen kann. Die Abzüge über die Heizsaison 2025–26 summierten sich auf 2.048 Bcf, 5 Prozent mehr als normal, einschließlich eines rekordverdächtigen wöchentlichen Abbaus von 360 Bcf während des Wintersturms Fern. Dennoch endeten die Lagerbestände im März immer noch bei 1.890 Bcf, 3 Prozent über dem Durchschnitt. Der dünnste Teil des US-Systems heute ist die Salzkavernen-Lagerung in der South-Central-Region – das Gas, das bei einem Kälteeinbruch am schnellsten abgezogen werden kann – und lag am 9. Oktober 15,4 Prozent unter ihrem Fünfjahresdurchschnitt.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Künstliche Intelligenz, Rechenzentren und Stromnachfrage
Rechenzentren sind eine echte neue Quelle der Gasnachfrage, obwohl die Schätzungen ihrer Größe stark variieren. RBC Capital Markets erwartet, dass Rechenzentren bis 2030 etwa 6,1 Bcf/d Gasnachfrage im Vergleich zu 2024 hinzufügen, während Enverus die Zahl auf bis zu 4,1 Bcf/d setzt, von denen 2,1 Bcf/d sicherer sind. Kurzfristig ist der Effekt kleiner: Die EIA erwartet, dass der Stromsektor 2026 37,0 Bcf/d Gas verbrennt, gegenüber 35,8 Bcf/d 2025, wobei die Stromnachfrage im kommerziellen Sektor, der Rechenzentren einschließt, um 2,8 Prozent pro Jahr wächst. „On-site gas generation is being increasingly viewed as a permanent fixture of the digital infrastructure landscape“, sagte Christopher Louney, Commodity-Stratege bei RBC Capital Markets.
Erdgas-Nachfrageprognose: LNG und Strom treiben das Wachstum
Die EIA erwartet, dass der gesamte US-Gasverbrauch von 91,9 Bcf/d 2025 auf 92,4 Bcf/d 2026 und 93,8 Bcf/d 2027 leicht steigt, während die LNG-Exporte in diesem Jahr 2,5 Bcf/d und 2027 weitere 1,0 Bcf/d hinzufügen. Das reicht nicht aus, um den Markt zu verengen. Mit einer Trockenproduktion, die um etwa 4 Bcf/d pro Jahr wächst, erwartet die EIA, dass die Lagerbestände Ende 2027 (3.231 Bcf) etwa gleich hoch sind wie Ende 2026 (3.240 Bcf), und Gas etwa 40 Prozent der US-Stromerzeugung behält. Dieses Gleichgewicht ist der Grund, warum EIA und Fitch Ratings beide niedrigere Preise 2027 als 2026 erwarten.
Europäische Erdgaspreise: TTF auf dem höchsten Stand seit 2022
Europa ist der Ort, an dem der Hormuz-Schock am härtesten trifft. Der niederländische TTF-Benchmark schloss am 16. Oktober bei 87,55 Euro je MWh und handelte am 19. Oktober über 89 Euro, seinem höchsten Stand seit Dezember 2022 und fast dem Dreifachen seines Vorkriegsschlusses von 31,51 Euro am 27. Februar. Asiatische Spot-LNG-Preise stiegen in der Woche bis zum 16. Oktober auf 29,30 Dollar je MMBtu, dem höchsten Stand seit fast vier Jahren. Katar exportierte im September nur 1,6 Mt LNG, weniger als ein Viertel seines Vorkriegs-Monatsdurchschnitts, und hat Force Majeure auf einige Lieferungen bis Dezember verlängert.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Europa tritt auch mit niedrigen Beständen in den Winter ein. Die EU-Lagerung war am 17. Oktober etwa 74,5 Prozent voll, gegenüber einem Fünfjahresdurchschnitt von etwa 89 Prozent und 82,8 Prozent ein Jahr zuvor, und das EU-Verbot von russischem LNG unter langfristigen Verträgen tritt am 1. Januar 2027 in Kraft. „European gas storage remains a concern, at just under 75% full, well below the five-year average of 89%“, sagte ING am 15. Oktober und hob seine Prognose für den Winterdurchschnitt von 65 auf 73 Euro/MWh. Die meisten Banken erwarten, dass TTF 2027 sinkt, wenn sich die Golf-Versorgung erholt – Goldman Sachs sieht etwa 32 Euro ab 2027 –, doch Goldmans Risikoszenario setzt TTF bei 105 Euro/MWh bis Jahresende, falls das Golf-LNG eingeschränkt bleibt.
Für Henry Hub zählt Europas Mangel hauptsächlich durch LNG: Es hält die US-Exportanlagen auf Vollauslastung. Weil die Exporte jedoch durch die Anlagenkapazität begrenzt sind, ließ Fitch Ratings seine Henry-Hub-Annahmen im September unverändert, während es seine TTF-Annahmen stark anhob, und die Lücke zwischen den beiden Benchmarks lag am 16. Oktober bei etwa 25 Dollar je MMBtu.
Erdgas-Handel und Investition in Erdgas
Erdgas – Technische Analyse: Henry-Hub-Marken zum Beobachten
Auf dem Wochenchart zeigen die US-Natural-Gas-Front-Month-Futures einen steigenden Kanal, der am Tief vom Februar 2024 begann: Eine Unterstützungslinie, die durch dieses Tief (1,58 Dollar) und das Tief vom April 2026 (2,52 Dollar) gezogen wurde, hielt am 6. August wieder, als der September-Kontrakt bei 2,64 Dollar schloss. Die Linie steigt um etwa 43 Cent pro Jahr und liegt Mitte Oktober nahe 2,73 Dollar, steigend auf etwa 2,82 Dollar bis Ende 2026. Der Januar-Spike auf 7,46 Dollar war ein kurzlebiger Blow-off weit über dem Kanal, und der Markt hat die Monate seither mit dem Aufbau einer Basis im unteren Teil der Range verbracht.
Die Schlüsselmarke jetzt ist 3,30–3,40 Dollar, wo die Hochs von September und Oktober (Schlusskurse von 3,30 und 3,28 Dollar, mit etwa 3,33 Dollar im Tagesverlauf im Oktober) auf die 50- und 100-Wochen-Durchschnitte (3,30 und 3,38 Dollar) treffen. Ein Wochenschluss darüber würde die Zweimonats-Range brechen und die Kanalmittellinie sowie den 61,8-Prozent-Retracement der Rallye 2024–26 bei 3,82–4,00 Dollar in den Fokus rücken, mit dem Hoch vom März 2025 bei 4,41–4,65 Dollar darüber hinaus. Darunter hat sich der Bereich um 3 Dollar von einem Widerstand im August und September seit Ende September in eine Unterstützung gewandelt, mit dem 200-Wochen-Durchschnitt (2,95 Dollar) und den Tiefs des November-Kontrakts von August bis September (2,90 Dollar) bei 2,90–2,95 Dollar. Ein Wochenschluss unter der steigenden Trendlinie, nahe 2,73 Dollar und steigend, würde den Kanal brechen, der seit 2024 gehalten hat, und die Tiefs von 2026 bei 2,52–2,64 Dollar freilegen.
Das Momentum ist neutral. Der wöchentliche RSI liegt bei etwa 52, und der wöchentliche MACD drehte Ende August unter null positiv – ein Zeichen von Basenbildung statt eines neuen Aufwärtstrends –, während der monatliche MACD immer noch den Januar-Spike abwickelt. Saisonalität ist eine Tendenz, kein Boden: Über die letzten 17 Winter lagen die Henry-Hub-Spotpreise von Dezember bis Februar (EIA) im Median 9 Prozent höher als der vorhergehende April bis Oktober, doch fünf Winter waren billiger als der Sommer zuvor. „We’re still in this massive basing pattern at the moment, and I don’t think that’s changed, at least not quite yet“, schrieb FXEmpire-Analyst Christopher Lewis am 2. Oktober. Wie Frank Walbaum es im Q4-2026-Marktausblick formuliert, sollte der Markt „should be approached with an expectation of elevated volatility rather than a smooth directional trend.“ Die Marken oben sind technische Referenzpunkte, keine Preisprognosen.
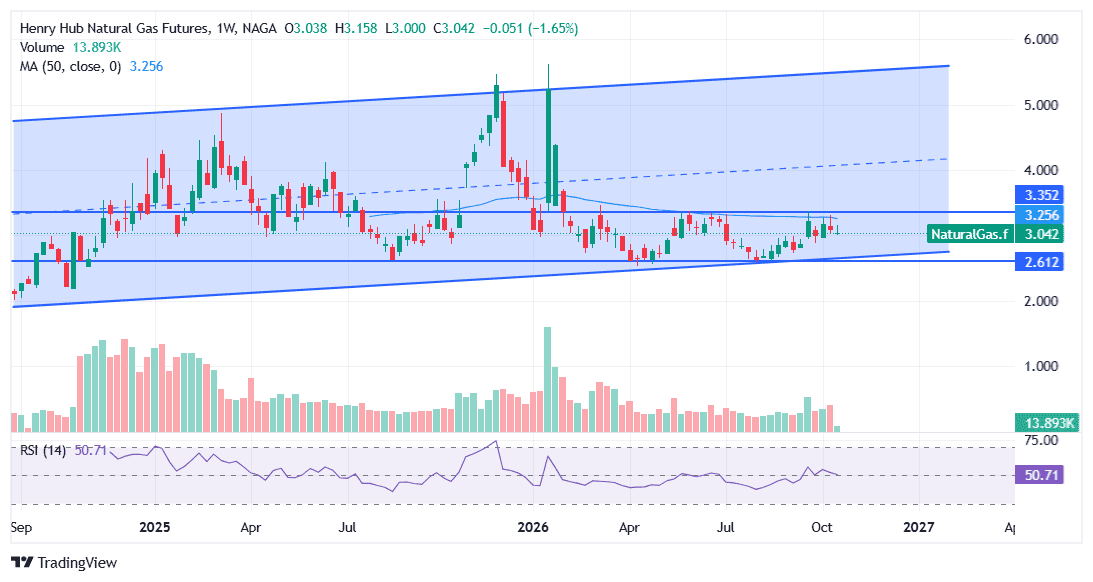
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Schlüsseltechnische Marken – Henry Hub (NGAS)
Niveau (US-Dollar/MMBtu, Futures) | Bedeutung | Was es signalisieren würde |
|---|---|---|
4,41–4,65 Dollar | Hoch vom März 2025 (4,49 Dollar), 50-Prozent-Retracement der Rallye 2024–26 und 38,2 Prozent des Rückgangs 2026 | Ein Wochenschluss darüber würde das Hoch vom Dezember 2025 (5,29 Dollar) und die obere Kanal-Linie (~5,19 Dollar) in den Fokus rücken |
3,82–4,00 Dollar | Kanalmittellinie (~3,96 Dollar) und 61,8-Prozent-Retracement der Rallye 2024–26 | Eine Rückkehr zur Mitte des langfristigen Kanals |
3,30–3,40 Dollar | Schlüssel-Pivot: Hochs von September–Oktober und die 50- und 100-Wochen-Durchschnitte (3,30 Dollar, 3,38 Dollar) | Ein Wochenschluss darüber würde die Zweimonats-Range nach oben brechen |
3,00–3,07 Dollar | ⬤ Aktueller Bereich (etwa 3,07 Dollar im Tagesverlauf am 19. Oktober): 3-Dollar-Pivot und 61,8-Prozent-Retracement der Rallye 2024–Dezember 2025 (Intraday-Basis) | Unterstützung seit Ende September, nachdem er die Preise im August und September begrenzte |
2,90–2,95 Dollar | 200-Wochen-Durchschnitt (2,95 Dollar) und die Tiefs des November-Kontrakts von August–September (2,90 Dollar) | Ein Bruch würde den Haupttrend nach unten drehen, laut FXEmpire-Analyst James Hyerczyk |
~2,73 Dollar; 2,52–2,64 Dollar | Steigende Trendlinie vom Tief 2024; Tiefs 2026 (April 2,52 Dollar, August 2,64 Dollar) | Ein Wochenschluss unter der Trendlinie (etwa 2,73 Dollar Mitte Oktober und steigend) würde den Kanal brechen, der 2024 begann |
1,58 Dollar | Tief 2024, der niedrigste Front-Month-Schluss seit 2020 | Die Basis des langfristigen Kanals |
Diese Marken sind technische Referenzpunkte, keine Preisprognosen.
Um mehr über technische Analyse zu erfahren, besuchen Sie die NAGA Academy.
Werden die Erdgaspreise in diesem Winter steigen?
Der Futures-Markt preist nur einen bescheidenen Winteranstieg. Am 16. Oktober schloss der Dezember-2026-Kontrakt bei 3,386 Dollar und der Januar-2027-Kontrakt bei 3,759 Dollar, dem Winter-Peak, bevor die Kurve für April und Mai 2027 auf etwa 2,56–2,60 Dollar zurückfällt. Das Premium von Dezember über November war ungewöhnlich eng – ein Rekordtief von etwa 28 Cent am 7. Oktober und 27 Cent am 16. Oktober –, ein Zeichen, dass Händler begrenztes Winterrisiko sehen, und die Prognosen der EIA sind ähnlich: 3,30 Dollar im vierten Quartal 2026 und 3,47 Dollar im ersten Quartal 2027. Ein kalter Dezember oder Januar könnte die Preise immer noch schnell heben, wie im Januar 2026, doch die NOAA erwartet ein starkes El Niño, das einen milderen Winter in großen Teilen des nördlichen Teils der USA begünstigt.
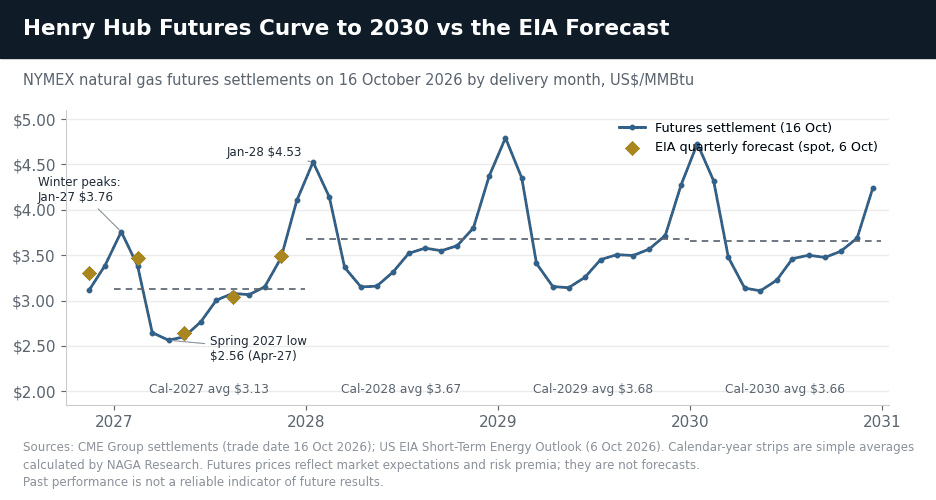
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Werden die Erdgaspreise 2027 fallen?
Ein weicheres Frühjahr wird weithin erwartet, aber kein Zusammenbruch. Die EIA sieht Henry Hub im zweiten Quartal 2027 bei 2,64 Dollar, und die Futures-Kurve preist April 2027 bei 2,56 Dollar. Ein milder Winter würde mehr Gas in den Lagerbeständen lassen und könnte die Preise zurück in Richtung der Tiefs von 2026 bei 2,52–2,64 Dollar ziehen, und Enverus erwartet, dass das Angebotswachstum die neue LNG-Nachfrage bis 2027 übertrifft. Die EIA erwartet, dass die Preise im vierten Quartal 2027 wieder auf 3,49 Dollar und im Dezember 2027 auf 3,90 Dollar steigen.
Erdgas-Preisprognosen 2026–2027: institutionelle Prognosen
Hier sind die neuesten Erdgas-Preisprognosen der EIA, der Banken und anderer Prognostiker, veröffentlicht zwischen August und Oktober 2026, sofern nicht anders angegeben. Die meisten sehen Henry Hub bei 3,15–3,50 Dollar bis 2027. Die Prognosen für Europas TTF sind weitaus weiter gestreut und spiegeln die Unsicherheit wider, wie schnell das Golf-LNG zurückkehrt.
Prognostiker | Henry-Hub-Prognose (US-Dollar/MMBtu) | Datum |
|---|---|---|
EIA (Short-Term Energy Outlook) | Q4 2026 3,30 Dollar; 2026 3,48 Dollar; 2027 3,16 Dollar | 6. Oktober 2026 |
Fitch Ratings | 2026 3,50 Dollar; 2027 3,25 Dollar; 2028 3,00 Dollar; langfristig 2,75 Dollar (je Mcf) | September 2026 |
Enverus | 2027 3,25 Dollar (von 3,50 Dollar) | 23. September 2026 |
Bank of America (Pressemeldungen) | H2 2026 3,80 Dollar; 2027 4,00 Dollar | 6. August 2026 |
Citi | Q3 2026 2,90 Dollar | 3. September 2026 |
Morgan Stanley | Q4 2026 3,75 Dollar; 2026 etwa 3,40 Dollar | 4. Juni 2026 |
IWF (futuresbasiert) | 2026 3,1 Dollar, steigend auf 3,6 Dollar 2031 | 13. Oktober 2026 |
Dallas Fed Energy Survey (Führungskräfte) | Ende 2026 3,29 Dollar; in 2 Jahren 3,82 Dollar; in 5 Jahren 4,28 Dollar | 30. September 2026 |
Median (berechnet) | 2027: 3,25 Dollar (EIA, Enverus, Bank of America; Fitch Ratings zitiert je Mcf) | 19. Oktober 2026 |
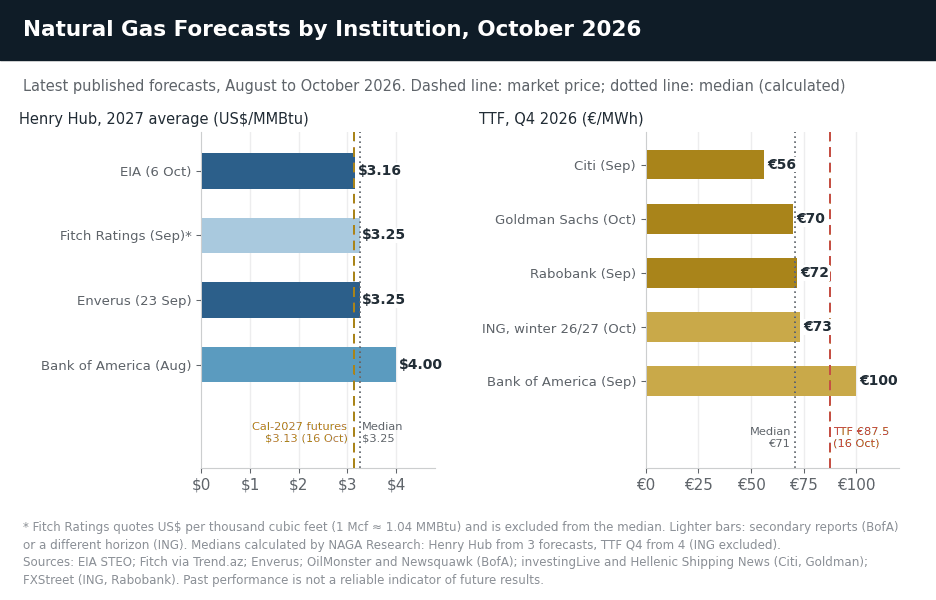
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
EIA-Erdgas-Preisprognose: 3,16 Dollar für 2027 (Oktober 2026)
Der Oktober-Short-Term-Energy-Outlook der US Energy Information Administration (6. Oktober) erwartet, dass Henry Hub 2026 im Durchschnitt 3,48 Dollar/MMBtu und 2027 3,16 Dollar beträgt, mit 3,30 Dollar im vierten Quartal 2026 und 3,47 Dollar im ersten Quartal 2027. Ihre Prognose für 2027 liegt von 4,59 Dollar im Januar und wurde in jedem der letzten drei Ausblicke gesenkt; im August zitierte die EIA eine robuste Produktion und niedrigere LNG-Feedgas-Nachfrage. „Ample natural gas inventories, relative to the previous five-year average, limit upward price pressures in our forecast“, sagte die EIA. Sie erwartet, dass die Preise im April und Mai 2027 auf 2,60 Dollar sinken, bevor sie im Dezember 2027 auf 3,90 Dollar steigen. Der nächste Ausblick ist am 10. November fällig.
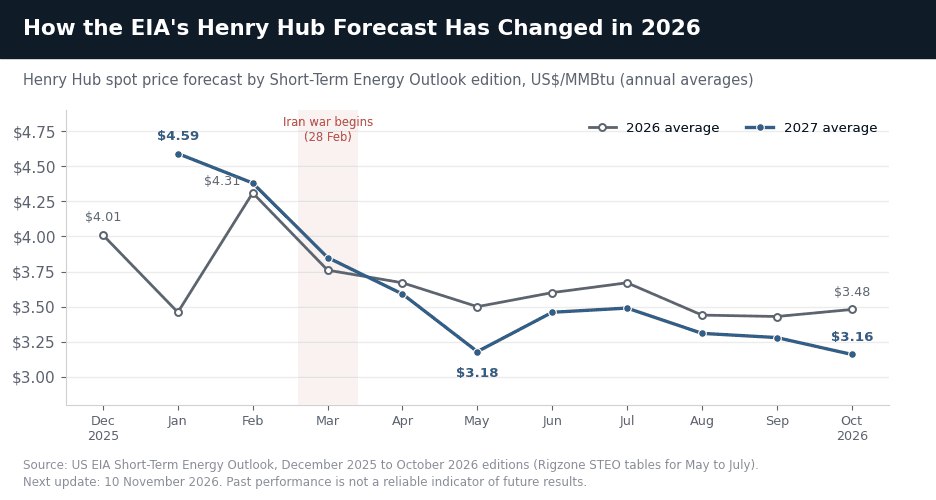
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
Goldman Sachs, ING und Rabobank: TTF-Preisprognosen
Die jüngsten Gas-Einschätzungen der großen Banken konzentrieren sich auf Europa. Goldman Sachs hob seine TTF-Prognose für das vierte Quartal 2026 im September von 53 auf 70 Euro/MWh und bekräftigte sie am 13. Oktober, mit Hinweisen auf Aufwärtsrisiken; sein Risikoszenario, falls das Golf-LNG eingeschränkt bleibt, sieht TTF bei 105 Euro/MWh und asiatisches LNG bei 35 Dollar/MMBtu bis Jahresende. Goldman erwartet nun, dass die Hormuz-LNG-Flüsse im Februar 2027 normalisieren und TTF auf etwa 44 Euro im ersten Quartal 2027 und etwa 32 Euro ab 2027 fällt. ING hob seine Prognose für den Winterdurchschnitt 2026–27 am 15. Oktober von 65 auf 73 Euro/MWh, und Rabobank erwartet 72 Euro im vierten Quartal 2026, 58 Euro im ersten Quartal 2027 und die mittleren 40er für 2027 insgesamt.
Bank of America, Citi und Morgan Stanley: Gas-Prognosen
Die Bank of America ist unter den jüngsten Prognosen am optimistischsten für US-Gas. Sie hob ihre Henry-Hub-Prognose für die zweite Jahreshälfte 2026 im August von 3,60 auf 3,80 Dollar und erwartet 4,00 Dollar 2027, unter Berufung auf starke LNG-Feedgas-Nachfrage und neue Export-Trains, laut Pressemeldungen; im September hob sie ihre TTF-Prognose für das vierte Quartal 2026 auf 100 Euro/MWh. Citi steht am anderen Ende: Anfang September setzte sie Henry Hub für das dritte Quartal 2026 auf 2,90 Dollar, unter Berufung auf Produktionswachstum, und TTF auf 56 Euro im vierten Quartal und 41 Euro 2027, und argumentierte, dass die europäischen Preise zu viel Risiko einpreisen könnten. Morgan Stanleys letzte öffentliche Zahlen vom Juni sind 3,75 Dollar für das vierte Quartal 2026 und etwa 3,40 Dollar für 2026; „we do see oversupply risks into 2027“, schrieb Analyst Devin McDermott.
Fitch Ratings und Enverus: 3,25 Dollar für 2027
Fitch Ratings hielt seine Henry-Hub-Preisanahmen im September unverändert bei 3,50 Dollar je Tausend Kubikfuß (Mcf) für 2026, 3,25 Dollar für 2027, 3,00 Dollar für 2028 und 2,75 Dollar langfristig (1 Mcf entspricht etwa 1,04 MMBtu), weil die US-Exportanlagen wenig Raum haben, mehr Gas ins Ausland zu schicken. Es hob seine TTF-Annahmen stark an, auf 17 Dollar/Mcf für 2026 und 11 Dollar für 2027, und bemerkte, dass die Straße von Hormuz etwa ein Fünftel des globalen LNG trug und die EU-Lagerung nur zu zwei Dritteln voll war. Enverus sieht ebenfalls 3,25 Dollar für 2027, nachdem es seine Prognose am 23. September von 3,50 Dollar senkte, weil das Angebotswachstum die neue LNG-Nachfrage übertrifft.
Produzenten erwarten über die Zeit höhere Preise. Energie-Führungskräfte, die im September von der Dallas Fed befragt wurden, rechnen mit Henry Hub bei 3,29 Dollar Ende 2026, 3,82 Dollar in zwei Jahren und 4,28 Dollar in fünf Jahren. Der Oktober-World-Economic-Outlook des IWF, der Futures-Preise nutzt, geht von 3,1 Dollar 2026 aus, steigend auf 3,6 Dollar 2031.
KI-basierte Erdgas-Prognosen 2026
Algorithmusbasierte Prognose-Seiten sehen einen flacheren Pfad als die Futures-Kurve. LongForecast projiziert, dass Henry Hub im November im Durchschnitt 3,15 Dollar und im Dezember 2026 3,27 Dollar, im Januar 2027 3,43 Dollar und im Dezember 2027 3,65 Dollar beträgt (Update vom 19. Oktober). Diese Modelle extrapolieren vergangene Preise, statt Wetter, Lagerung oder LNG-Flüsse zu modellieren, sodass ihre Zahlen oft ändern.
Erdgas-Prognose für 2030 und darüber hinaus
Der Annual Energy Outlook 2026 der EIA, veröffentlicht im April, erwartet, dass Henry Hub durch die frühen 2030er steigt, „remaining between $5/MMBtu and $6/MMBtu at the Henry Hub benchmark in most cases“, und nach 2040 sinkt. Wood Mackenzie warnte im Juli, dass das Jahrzehnt des billigen US-Gases endet, und sieht Preise um 5 Dollar bis 2035, da die Nachfrage von Kraftwerken und Rechenzentren schneller wächst als das Angebot. „With supply less responsive to price signals than it once was, prices will need to go higher and stay higher“, sagte Wood Mackenzies Dulles Wang.
Nicht jeder erwartet einen strukturell höheren Preis. Fitch Ratings geht von 3,00 Dollar je Mcf 2028 und 2,75 Dollar langfristig aus, und der Futures-Markt preist 2028–2030 bei etwa 3,65–3,70 Dollar. Die futuresbasierten Annahmen des IWF haben Henry Hub bei 3,6 Dollar 2031, während Energie-Führungskräfte, die von der Dallas Fed befragt wurden, 4,28 Dollar in fünf Jahren erwarten. In Europa erwartet Goldman Sachs, dass eine Welle neuer LNG-Versorgung TTF auf einen Durchschnitt von etwa 19 Euro/MWh 2030–35 bringt.
Langfristige Prognosen reichen daher von unter 3 Dollar bis etwa 6 Dollar. Die Hauptvariablen sind, wie schnell die US-LNG-Kapazität nach 2027 wächst, wie viel Gas Rechenzentren tatsächlich verbrennen, wie schnell die Produktion aus dem Permian und Haynesville wächst und wie schnell Erneuerbare und Batterien Anteile in der Stromerzeugung übernehmen.
Wenn man nach zukünftigen Gaspreis-Prognosen sucht und versucht, den langfristigen Ausblick für Erdgaspreise einzuschätzen, bedenken Sie, dass Analystenprognosen falsch sein können. Analystenprojektionen basieren auf fundamentalen und technischen Studien der Performance des Assets, doch die Wertentwicklung in der Vergangenheit garantiert niemals zukünftige Ergebnisse.
Machen Sie immer Ihre eigene Recherche und bedenken Sie, dass Ihre Entscheidung zu handeln von Ihrer Risikobereitschaft, Ihrer Expertise in diesem Markt, der Streuung Ihres Anlageportfolios und davon abhängt, wie gut Sie mit möglichen Verlusten umgehen können. Investieren Sie niemals mehr Geld, als Sie sich leisten können zu verlieren.
Erdgas-Preisgeschichte
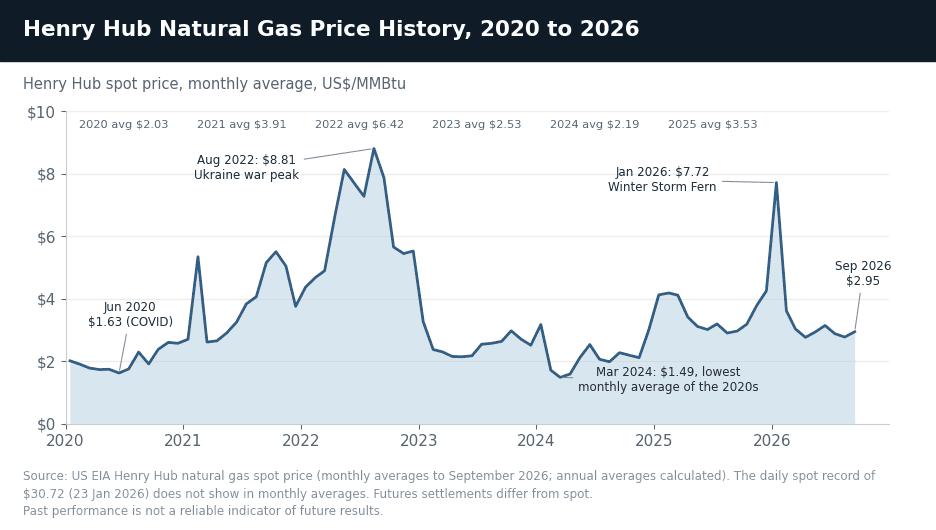
Die Henry-Hub-Preise haben seit 2020 einen außergewöhnlichen Bogen verfolgt: von einem Monatsdurchschnitt von 1,63 Dollar/MMBtu im Juni 2020 auf 8,81 Dollar im August 2022, als der Krieg in der Ukraine eine globale Gaskrise auslöste, zurück auf 1,49 Dollar im März 2024, dem niedrigsten Monatsdurchschnitt der 2020er, und wieder hoch auf 7,72 Dollar im Januar 2026 während des Wintersturms Fern. Die Preise in diesem Abschnitt sind EIA-Henry-Hub-Spot-Durchschnitte, sofern nicht anders angegeben.
Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Sämtliche historischen Daten, einschließlich Renditen, Volatilität und anderer Kennzahlen, dürfen nicht als Garantie für die künftige Wertentwicklung ausgelegt werden.
2020–2021: COVID-Tief und Erholung
Henry Hub lag im Juni 2020 im Durchschnitt bei 1,63 Dollar/MMBtu, als COVID-19 die industrielle Nachfrage zerschmetterte, und erreichte im September 2020 ein Tages-Tief von 1,33 Dollar. Die Preise erholten sich 2021 stark und lagen im Durchschnitt bei 3,91 Dollar/MMBtu, fast dem Doppelten von 2020s 2,03 Dollar, als die Nachfrage reboundete, die LNG-Exporte wuchsen und das Angebot zurückblieb. Der Wintersturm Uri schickte den Spotpreis im Februar 2021 kurz auf 23,86 Dollar, einen Rekord zu dieser Zeit.
2022: Ukraine-Spike auf 9,85 Dollar/MMBtu
Russlands Invasion in die Ukraine im Februar 2022 und die resultierende europäische Gaskrise trieben den Henry-Hub-Spotpreis auf ein 14-Jahres-Hoch von 9,85 Dollar/MMBtu am 22. August 2022 (die Front-Month-Futures schlossen am selben Tag bei einem Peak von 9,68 Dollar), dem höchsten seit 2008. Europäische TTF-Futures erreichten im März 2022 ein Rekord von 345 Euro/MWh und handelten im August wieder über 300 Euro, als der Kontinent sich bemühte, russisches Pipeline-Gas durch LNG zu ersetzen. Die US-Preise lagen 2022 im Durchschnitt bei 6,42 Dollar/MMBtu, dem höchsten Jahresdurchschnitt seit 2008, bevor sie ab September stark fielen, als mildes Wetter zurückkehrte.
2023: Überschuss-Crash unter 2 Dollar
Ein schwerer Überschuss entstand Anfang 2023, als die Produktion Rekorde erreichte und ein milder Winter die Lagerbestände Anfang April 19 Prozent über dem Fünfjahresdurchschnitt ließ. Henry Hub lag im Januar 2023 im Durchschnitt bei 3,27 Dollar und fiel im März unter 2 Dollar/MMBtu (1,93 Dollar am 21. März) zum ersten Mal seit 2020, bevor es für das volle Jahr bei 2,53 Dollar lag. Die Front-Month-Futures schlossen am 29. März zum ersten Mal in diesem Jahr unter 2 Dollar. Der Lagerüberschuss baute sich 2023 auf und hielt bis 2024 eine Decke auf den Preisen.
2024–2025: LNG-Ramp und allmähliche Erholung
Die Preise bottomten 2024: Die Front-Month-Futures schlossen im Februar und März 2024 so niedrig wie 1,58 Dollar, ihrem niedrigsten seit 2020, und der Spot lag für das Jahr im Durchschnitt bei 2,19 Dollar. Die Erholung folgte, als Plaquemines LNG und Corpus Christi Stage 3 hochfuhren und die US-LNG-Exporte 2025 um etwa 27 Prozent auf 15,1 Bcf/d wuchsen. Ein Kälteeinbruch im Januar 2025 schickte den Spotpreis kurz auf 9,86 Dollar, die Futures peakten im Dezember 2025 bei einem 5,29-Dollar-Schluss, und Henry Hub lag 2025 im Durchschnitt bei 3,53 Dollar/MMBtu.
2026: Wintersturm Fern, dann ein Shoulder-Season-Einbruch
Der Wintersturm Fern produzierte im Januar 2026 einen rekordverdächtigen wöchentlichen Gewinn von etwa 70 Prozent bei den Front-Month-Futures. Der Henry-Hub-Spotpreis erreichte am 23. Januar ein Allzeit-Tagesrekord von 30,72 Dollar, der Januar-Durchschnitt erreichte 7,72 Dollar/MMBtu, dem höchsten seit September 2022, und die Futures schlossen am 28. Januar bei 7,46 Dollar. Die Preise fielen, sobald die Kälte vorüber war: Der Spot fiel am 18. Februar erstmals unter 3 Dollar, und die Futures schlossen am 24. April bei einem Tief 2026 von 2,52 Dollar. Seit Beginn des Iran-Kriegs am 28. Februar ist Henry Hub in einer Range von etwa 2,50–3,40 Dollar geblieben, während europäische und asiatische Preise in die Höhe schossen, weil die US-LNG-Anlagen bereits nahe Kapazität liefen.
Im Herbst festigten sich die Preise bei kühlerem Wetter und Hurrikan Isaias, der Anfang Oktober bis zu 1,26 Bcf/d Offshore-Produktion im Golf abschaltete, bevor milde Prognosen den November-Kontrakt am 16. Oktober auf 3,116 Dollar und am 19. Oktober auf etwa 3,07 Dollar, ein Zwei-Wochen-Tief, zurückzogen.
Quellen:
- EIA Short-Term Energy Outlook: Natural Gas — 6. Oktober 2026
- EIA Weekly Natural Gas Storage Report
- EIA Today in Energy: Corpus Christi LNG expansion — 15. September 2026
- IEA Gas Market Report, Q3-2026
- American Gas Association — Natural Gas Market Indicators, 16. Oktober 2026
- NOAA — U.S. Winter Outlook, 15. Oktober 2026
- Fitch Ratings Gaspreis-Annahmen (Trend) — 23. September 2026
- Enverus: Henry-Hub-Prognose auf 3,25 $ gesenkt — 23. September 2026
- ING: Volatiler Winter, da persisches Golf-LNG knapp bleibt (FXStreet) — 15. Oktober 2026
- Dallas Fed Energy Survey, Q3 2026
- IMF World Economic Outlook, Oktober 2026
- EIA Annual Energy Outlook — Natural Gas Narrative
- CME Group — Henry Hub Natural Gas Futures
- FRED / St. Louis Fed — Henry Hub Natural Gas Spot
Weitere Ressourcen: