

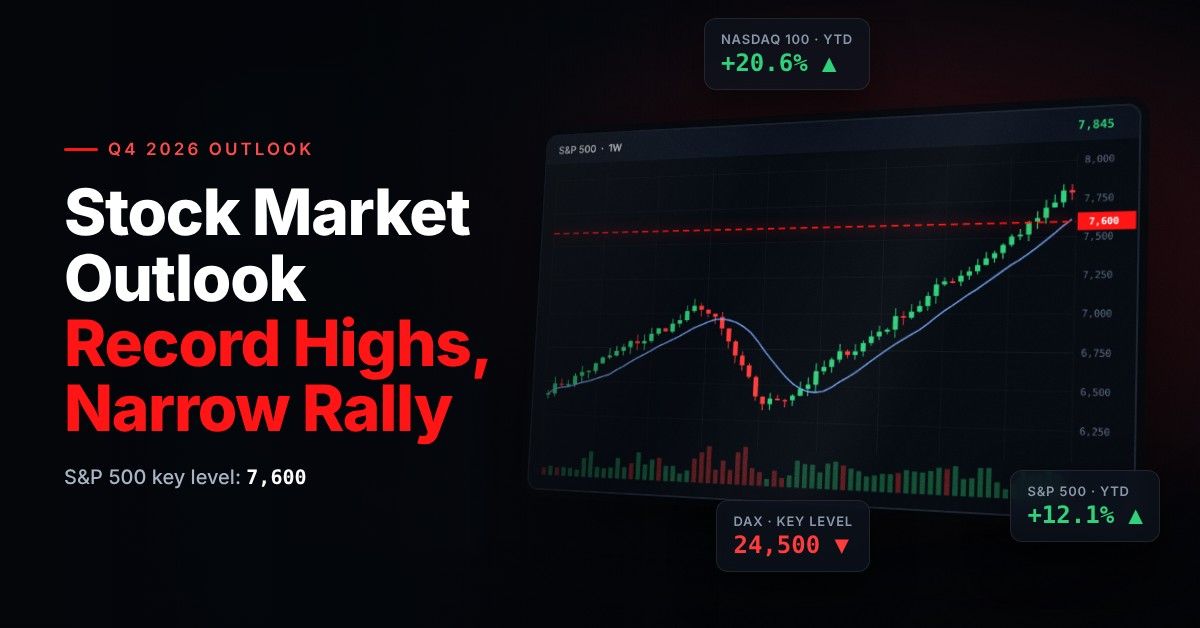
Dieser Artikel behandelt das Aktien-Kapitel von NAGAs Q4 2026 Market Outlook „The Dollar Decides“ von Frank Walbaum, Market Analyst bei NAGA. Der vollständige Bericht mit 20 Charts, drei Szenarien und einem Quartalskalender ist als kostenloses PDF verfügbar.
Aktienmarkt-Ausblick Q4 2026 — die wichtigsten Erkenntnisse
Die Sicht des Ausblicks auf Aktien für Q4 2026 auf einen Blick:
- S&P 500: neutral, ein starker Index mit schwacher Breadth. Schlüssel-Level 7.600; getrieben von KI-Gewinnen, Markt-Breadth und Anleiherenditen.
- DAX: neutral, mit Abwärtsrisiko bei einer Risk-off-Bewegung. Schlüssel-Level 24.500; getrieben von globaler Risikobereitschaft und Energiekosten.
- Die Marktbreite ist das Warnsignal. Nur 46 % der S&P 500-Mitglieder handelten Anfang Oktober über ihrem 200-Tage-Durchschnitt, gegenüber etwa 70 % Ende Juli.
- Risk-off ist das wahrscheinlichste Szenario mit 50 %. Nachlassendes KI-Momentum, steigende Renditen oder ein stärkerer Dollar würden das Risiko einer breiteren Korrektur erhöhen.
Jede Sicht, die dahinterstehenden Szenarien und die Daten, die sie ändern könnten, werden unten erklärt.
Quelle: NAGA Q4 2026 Market Outlook. Der Beitrag spiegelt die direktionale Sicht des Autors wider und ist keine Empfehlung.Konto eröffnen Auf Demo üben Lead-Trader kopieren
CFD-Trading birgt Risiken.
Aktienmarkt Q3 2026 Rückblick: Indexgewinne auf schwächeren Grundlagen
US-Indizes starteten in Q4 auf Rekordhochs, doch der Vorstoß im Q3 war eng. Der S&P 500 legte 2,6 % und der Nasdaq 100 0,6 % zu, während der Russell 2000 7,0 % fiel und der Dow 2,1 % verlor.
Index Q3 2026 YTD 2026 S&P 500 +2,6 % +12,1 % Nasdaq 100 +0,6 % +20,6 % Dow Jones Industrial Average −2,1 % +6,4 % Russell 2000 −7,0 % +12,9 % DAX +0,8 % +2,8 % Euro Stoxx 50 −1,4 % +8,2 % FTSE 100 +0,3 % +6,6 % Quelle: NAGA Trading-Plattform. Q3 = 1. Juli Open bis 30. September Close; YTD = 1. Januar Open bis 30. September Close. Vergangene Performance ist kein zuverlässiger Indikator für zukünftige Ergebnisse.
Die Marktbreite erzählt dieselbe Geschichte. Der S&P 500 schloss in der ersten Oktoberwoche auf einem Rekord, doch nur 46 % seiner Mitglieder handelten über ihrem 200-Tage-Moving-Average, gegenüber etwa 70 % Ende Juli. Ein steigender Index bedeutet nicht zwangsläufig einen breit gesunden Markt: Wenn weniger Aktien die Gewinne treiben, hängt der Markt stärker von einer kleinen Anzahl hochkapitalisierter Unternehmen ab.
US-Aktienmarkt-Ausblick: starke Indizes, fragmentierter Markt
In Frank Walbaums Sicht bleiben US-Aktien einer der am schwierigsten zu bewertenden Bereiche. Der S&P 500 und der Nasdaq 100 zeigen weiterhin Stärke, aber der zugrunde liegende Markt ist viel fragmentierter, wobei dividendenorientierte Aktien vergleichsweise schwach sind und der Dow den technologieintensiven Indizes hinterherhinkt.
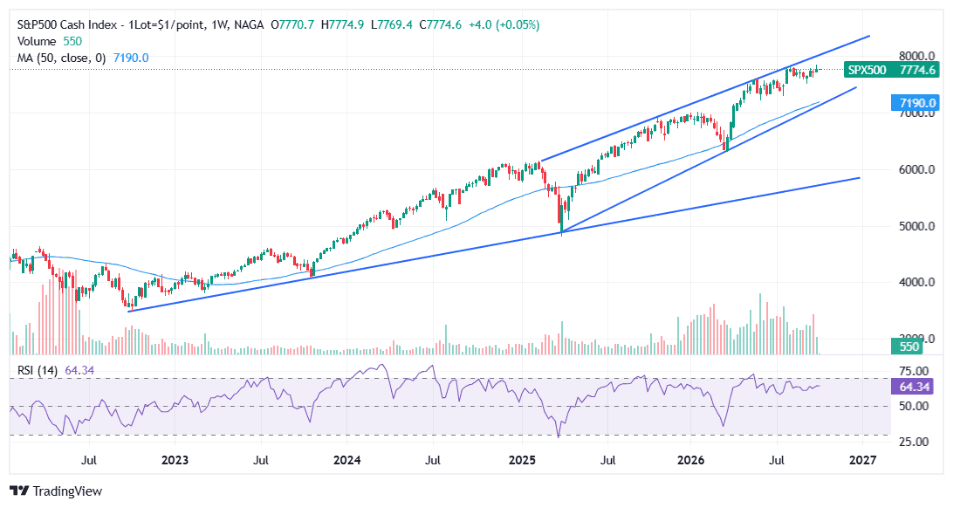
Vergangene Performance ist kein Indikator für zukünftige Ergebnisse.
Das KI-Narrativ bleibt der Haupttreiber. Falls die Erwartungen rund um KI-Investitionen, Gewinnwachstum und Produktivität halten, können Tech-Aktien die Indizes weiter stützen; falls die Story zu verblassen beginnt, könnte das Korrekturrisiko schnell steigen.
"Ich schaue über den Indexpreis hinaus – wenn dividendenzahlende Aktien weiter schwächeln, während die KI-Nachfrage nachlässt, wird die Rallye zunehmend anfällig für eine größere Korrektur." — Frank Walbaum, Market Analyst, NAGA
Eine gesündere Rallye würde eine breitere Teilnahme über zugrunde liegende Sektoren benötigen, anstatt fortgesetzter Konzentration auf eine Handvoll KI-Leader.
Gewinne bleiben das stärkste Argument der Bullen: Bankenschätzungen sehen das S&P 500 Gewinnwachstum 2026 bei etwa 24–32 %. Jahresendziele von 20 großen Brokerhäusern reichen von 7.400 (BofA) bis 8.100 (Citi, UBS, HSBC), mit einem Median von 8.000, was nur moderates Aufwärtspotenzial impliziert und wenig Raum für Enttäuschungen lässt.
Was eine Aktienmarkt-Korrektur im Q4 auslösen könnte
Das bullische Szenario hält, solange die Risikobereitschaft stark bleibt und die Gewinnerwartungen die Bewertungen stützen. NAGAs Ausblick nennt sechs Bedingungen, die in Kombination das bärische Szenario auslösen würden:
- Nachlassendes KI-Momentum
- Schwächere Gewinnerwartungen
- Steigende Anleiherenditen
- Stärker als erwartete Inflation
- Erneute Dollar-Stärke
- Sich verschlechternde Marktbreite
Die Bondrenditen verdienen besondere Aufmerksamkeit. Die US-10-Jahres-Treasury-Rendite stieg im Q3 um 85 Basispunkte auf 5,29 %, ihr größter Quartalsanstieg seit 2009, was den Diskontsatz auf Aktienbewertungen erhöht. Eine vorübergehende Dollar-Korrektur hingegen könnte Aktien und andere Risikoassets stützen. NAGAs Börsencrash Prognose untersucht die Downside-Fälle detaillierter.
Q4-Saisonalität: was die Geschichte in einem Midterm-Jahr sagt
Die Geschichte steht auf der Seite der Bullen im vierten Quartal, und besonders in Midterm-Wahljahren wie 2026.
Statistik Wert Durchschnittlicher S&P 500 Gewinn im Q4 seit 1950 +4,2 % (positiv in etwa 80 % der Jahre) Durchschnittlicher Q4-Gewinn in Midterm-Wahljahren seit 1937 +6,6 % Midterm-Jahre seit 1950, in denen der S&P 500 12 Monate später höher stand 19 von 19 (Durchschnitt ≈ +15 %) Durchschnittlicher „Santa Claus Rally“-Gewinn seit 1950 +1,3 % (positiv in 78 % der Fälle) Quellen: Carson Group, J.P. Morgan Asset Management, Baird, LPL Research. Vergangene Performance ist kein zuverlässiger Indikator für zukünftige Ergebnisse.
Wenn der S&P 500 bis Ende Q3 10–20 % im Plus war, wie in diesem Jahr, war Q4 in 18 von 21 Fällen positiv (Carson Group). Saisonalität ist eine Tendenz, keine Prognose. 2026 konkurriert sie mit einer 5 %-Anleiherendite, einem Energieschock und enger Breadth, sodass der Ausblick sie als Rückenwind für das bullische Szenario liest und nicht als eigenständigen Grund.
Europäischer Aktienmarkt-Ausblick: warum der DAX exponiert wirkt
Der deutsche Markt wirkt weniger überzeugend als der US-Markt. Der DAX legte im Q3 nur 0,8 % und für das Jahr bis 30. September 2,8 % zu, gegenüber 12,1 % beim S&P 500, und er handelt unter seinem August-Rekord von 26.628. Die Streuung war groß, wobei SAP zu den größten Gewinnern des Quartals und Infineon zu den größten Verlierern gehörte.
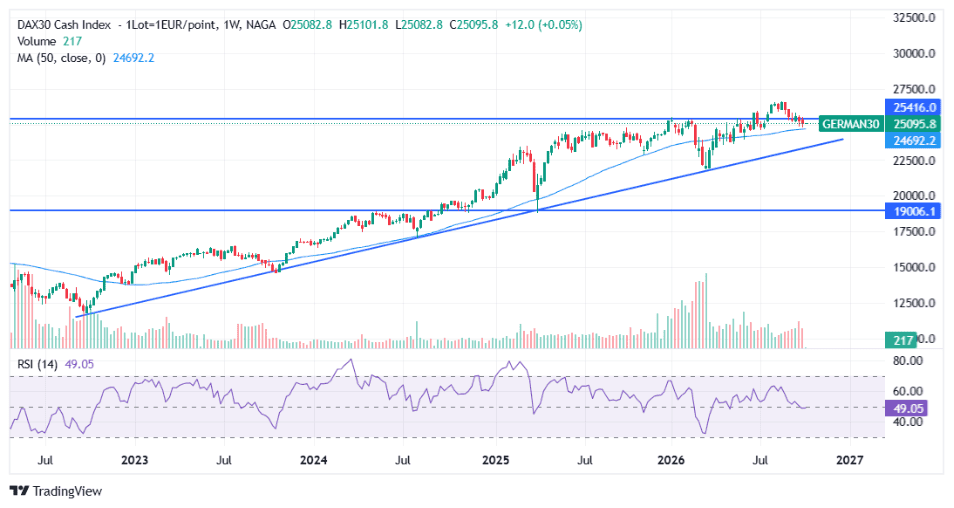
Vergangene Performance ist kein Indikator für zukünftige Ergebnisse.
Deutschland ist besonders sensibel gegenüber globalem Wachstum, industrieller Nachfrage und Energiekosten. Deutsche Gasspeicherfüllstände nahe 59 % lassen die Industrie exponiert, falls der Winter kalt ausfallen sollte, und der Bundestag stimmt am 27. November über den 2027er-Haushalt mit 118,7 Milliarden Euro Netto-Neuverschuldung ab. Falls die globale Risikobereitschaft hält, kann der DAX teilnehmen; falls die Stimmung sich verschlechtert, könnte er stärker schwächeln als die großen US-Indizes.
"Der DAX wirkt unter der Oberfläche immer noch verwundbar: Der bevorstehende Winter, ein ungelöster Ukraine-Konflikt und steigende Verteidigungsausgaben erhöhen alle die fundamentalen Risiken." — Frank Walbaum, Market Analyst, NAGA
Mit dem August-Rekord bei 26.628 ist das Schlüssel-Level auf der Downside 24.500 – ein anhaltender Bruch würde das Risiko einer tieferen Korrektur deutlich erhöhen.
Anderswo in Europa fiel der Euro Stoxx 50 im Q3 um 1,4 % und der FTSE 100 stieg um 0,3 %, wodurch beide für das Jahr deutlich vor dem DAX liegen.
Drei Szenarien für den Aktienmarkt im Q4 2026
NAGAs Ausblick baut das Quartal um drei dollar-getriebene Szenarien auf, wobei ein Risk-off-Umfeld mit 50 % das wahrscheinlichste ist.
Szenario Wahrscheinlichkeit US-Aktien DAX Dollar-Stärke setzt sich fort 25 % Unter Druck Unter Druck Dollar-Korrektur 25 % Gestützt Gestützt Risk-off-Umfeld 50 % Unter Druck Größerer Downside als bei Peers Nur direktionale Erwartungen; keine Empfehlung.
Die Wegweiser für den Risk-off-Fall sind die Big-Tech-Ergebnisse am 28.–29. Oktober, Nvidias Ergebnisse am 17.–18. November, Markt-Breadth und 10-Jahres-Renditen über 5,5 %. Für eine Dollar-Korrektur wären schwache Payrolls am 6. November und 4. Dezember sowie kühlere Inflation die ersten Zeichen.
Wichtige Aktien-Level und Daten für Q4 2026
Die Level unten stammen aus Frank Walbaums Analyse und den NAGA-Plattform-Charts, und die Daten sind diejenigen, die Aktien am wahrscheinlichsten bewegen.
Markt Support Resistance S&P 500 7.600 7.845 (Intraday-Rekord) DAX 24.500 26.628 (Rekord) US-10-Jahres-Rendite 5,00 % 5,50 %
Datum Event 13. Oktober Q3-Gewinnsaison eröffnet mit den großen US-Banken 14. Oktober US CPI (September) 28. Oktober FOMC-Entscheidung 28.–29. Oktober Microsoft, Alphabet, Meta und Amazon Ergebnisse (erwartet) 3. November US-Midterm-Wahlen 17.–18. November Nvidia Q3-Ergebnisse (erwartet) 9. Dezember FOMC-Entscheidung mit neuen Projektionen 11. Dezember US-Regierung-Finanzierungsdeadline Quellen: Frank Walbaum; NAGA Trading-Plattform; Unternehmens-Investor-Relations-Seiten. Daten können sich ändern.
Level sind Referenzpunkte, keine Targets, und die Reaktion um sie herum zählt mehr als das Level selbst.
Weitere NAGA-Aktienmarkt-Prognosen
Dieser Ausblick setzt den Quartalsrahmen, während NAGAs Prognose-Seiten jeden Index und jedes Thema detaillierter verfolgen:
- S&P 500 Prognose und Kursziele
- Nasdaq 100 Prognose und Kursziele
- Dow Jones Prognose und Kursziele
- DAX Prognose und Kursziele
- IBEX 35 Prognose und Kursziele
- Börsencrash Prognose
- Best Stocks to Buy, Best ETFs to Invest In und 5 Undervalued European Stocks
- NAGA Group Aktie Prognose (NAGA ist eine Marke der The NAGA Group AG; siehe den Interessenskonflikt-Hinweis im vollständigen Bericht)
Dasselbe Quartal wird für andere Märkte in NAGAs Forex-Markt-Ausblick, Rohstoff-Ausblick und Krypto-Markt-Ausblick für 2026 behandelt.