

التداول من الداخل يعني تداول الأوراق المالية لشركة أثناء حيازة معلومات جوهرية غير عامة — وهو النوع الذي ينتهي بالأصفاد، والعناوين الرئيسية، والتنصت على مكالمات صناديق التحوط. لكن المصطلح نفسه يُستخدم أيضاً لشيء قانوني تماماً: عمليات الشراء والبيع الاعتيادية والمفصح عنها بالكامل التي يقوم بها التنفيذيون وأعضاء مجالس إدارة الشركة لأسهم شركتهم، والتي يتم إيداعها لدى الجهات التنظيمية ونشرها ليتمكن أي شخص من الاطلاع عليها.
هذا النوع الثاني ليس فضيحة. بل هو مجموعة بيانات — واحدة من الأماكن القليلة في الأسواق العامة التي يمكنك من خلالها مشاهدة الأشخاص الذين يمتلكون أفضل معلومات ممكنة عن شركة وهم يضخون أموالهم الخاصة فيها أو يسحبونها منها. وتعلّم الفصل بين الجريمة والإشارة، وبين الإشارة والضوضاء، هو ما يدور حوله هذا الدرس.
التداول بناءً على معلومات داخلية – أبرز النقاط
- التداول من الداخل لا يكون غير قانوني إلا عندما ينطوي على معلومات جوهرية غير عامة. يشتري التنفيذيون وأعضاء مجالس الإدارة أسهم شركاتهم ويبيعونها بشكل قانوني طوال الوقت — لكن يتعين عليهم الإفصاح عن هذه المعاملات.
- تلك الإفصاحات عامة. في الولايات المتحدة، تظهر في إيداعات النموذج 4 لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC) خلال يومي عمل؛ وفي أوروبا، في إخطارات معاملات أعضاء الإدارة بموجب لائحة إساءة استخدام السوق (MAR).
- شراء المطلعين هو الإشارة الأكثر أهمية. يبيع المطلعون لأسباب عديدة — لكنهم يشترون لسبب واحد. وتحمل عمليات الشراء المتزامنة من جانب عدة مطلعين الوزن الأكبر.
- مجموعة ناغا (NAGA) نفسها شركة مدرجة، لذلك يتضمن هذا المقال نظرة من الداخل: فترات الحظر، وواجبات الإخطار، وما يمكن للمستثمرين قراءته في الإفصاحات.
- بيانات المطلعين تؤكد الفرضية؛ لكنها لا تحل محلها أبداً. يغطي قسم الاستراتيجية كيفية دمجها مع هيكل السوق والأساسيات.
ما هو التداول من الداخل؟ المعنى والتعريف
قبل أي شيء آخر، يحتاج المصطلح إلى الدقة، لأن «التداول من الداخل» يصف كلاً من جريمة جنائية وإجراء امتثال روتيني في فترة ما بعد ظهر يوم الثلاثاء — والفرق بينهما هو الفكرة الأهم على الإطلاق في هذه الدورة التدريبية حول التداول.
تعريف التداول من الداخل
التداول من الداخل هو التداول في الأوراق المالية لشركة أثناء حيازة معلومات جوهرية غير عامة (MNPI) عن الجهة المصدرة: معلومات لم يتم طرحها في السوق، والتي يعتبرها المستثمر المعقول مهمة — مثل عملية استحواذ لم يُعلن عنها، أو نتائج لم يتم نشرها بعد، أو قرار تنظيمي لا يزال قيد الكتمان. ويصبح هذا التداول غير قانوني عندما يقوم شخص بالتداول، أو بتزويد الآخرين بمعلومات تؤدي إلى التداول أو التوصية بالتداول، استناداً إلى تلك المعلومات، في انتهاك لواجب أو لقواعد إساءة استخدام السوق.
تعرّف بوابة التثقيف الاستثماري التابعة لهيئة الأوراق المالية والبورصات الأمريكية (SEC) الشكل غير القانوني بأنه تداول ورقة مالية «في انتهاك لواجب ائتماني أو لعلاقة أخرى من الثقة والائتمان» أثناء حيازة مثل هذه المعلومات. وفي الاتحاد الأوروبي، يُطلق على السلوك نفسه اسم التداول بناءً على معلومات داخلية (insider dealing)، وهو محظور بموجب لائحة إساءة استخدام السوق (MAR)، التي تنطبق على كل شركة مدرجة في سوق تابع للاتحاد الأوروبي — بما في ذلك، كما سنرى لاحقاً، مجموعة ناغا (NAGA Group) نفسها.
التداول القانوني مقابل التداول غير القانوني من الداخل
إليك التمييز الذي تُسقطه معظم العناوين الرئيسية. التداول غير القانوني من الداخل يعني التداول (أو تزويد شخص آخر بمعلومات تؤدي إلى التداول) استناداً إلى معلومات جوهرية غير عامة. أما التداول القانوني من الداخل فيعني قيام المطلعين على الشركة — المسؤولين التنفيذيين، وأعضاء مجلس الإدارة، والمساهمين الكبار — بتداول أسهم شركتهم من دون هذه الأفضلية المعلوماتية، والإفصاح عن كل معاملة للجهة التنظيمية وفق جدول زمني معلن للجمهور. الأول يقوّض السوق؛ أما الثاني فهو جزء طبيعي وخاضع للإشراف منه — ولاحظ ترتيب الشروط: الإفصاح لا يجعل التداول الذي تم بناءً على معلومات داخلية قانونياً، بل يمثل طبقة الشفافية التي تُضاف إلى المعاملات القانونية.
عواقب تجاوز الخط الفاصل شديدة في كلتا القارتين. في الولايات المتحدة، يمكن أن تصل عقوبات بعض جرائم الاحتيال في الأوراق المالية والتداول من الداخل إلى السجن لمدة 20 عاماً، إلى جانب غرامات كبيرة وعقوبات مدنية. وبموجب لائحة إساءة استخدام السوق (MAR)، تفرض الدول الأعضاء في الاتحاد الأوروبي عقوبات جنائية وغرامات إدارية تتناسب مع المخالفة، ويمكن للجهات التنظيمية منع الأفراد من إدارة الشركات المدرجة. نعم — يمكن أن ينتهي الأمر بالسجن بسبب ذلك، وقد حدث ذلك بالفعل في قضايا عديدة. وهذا الإنفاذ تحديداً هو ما يجعل البيانات المفصح عنها موثوقة: فالنظام مصمم بحيث تكون الأمور التي يُسمح للمطلعين بفعلها مرئية، بينما تتم معاقبتهم على ما لا يُسمح لهم بفعله.
التداول غير القانوني من الداخل: أشهر القضايا وما الذي تعلمنا إياه
هنا تتحول السوابق القضائية من تعريف مجرد إلى واقع ملموس — وهنا أيضاً تخطئ معظم المقالات في التفاصيل. قضيتان تهيمنان على الذاكرة العامة، وكل منهما تقدم درساً مختلفاً حول مكان وجود الخط الفاصل قانونياً في الواقع.
قضية مارثا ستيوارت
أشهر إدانة بـ«التداول من الداخل» في التاريخ ليست، من الناحية الدقيقة، كذلك. ففي ديسمبر 2001، باعت مارثا ستيوارت أسهمها في شركة التكنولوجيا الحيوية إيمكلون (ImClone) في اليوم السابق للإعلان عن قرار تنظيمي سلبي، بعد أن نقل إليها وسيطها أن الرئيس التنفيذي لشركة إيمكلون كان يبيع أسهمه هو أيضاً. وفي نهاية المطاف، أُدينت ستيوارت في عام 2004 — لكن بتهم عرقلة سير العدالة والإدلاء ببيانات كاذبة للمحققين بشأن عملية البيع، وليس بالتداول من الداخل نفسه؛ إذ أُسقطت تهمة الاحتيال في الأوراق المالية، وحُسمت مسألة التداول من الداخل في تسوية مدنية. وقضت خمسة أشهر في السجن.
والدرس الذي ينبغي أن يستخلصه المتداولون مزدوج. أولاً، تنتقل المعلومات: فالمسؤولية لا تتطلب أن تكون أنت الشخص المطلع — فتلقي معلومة داخلية والتصرف بناءً عليها («مسؤولية متلقي المعلومة») يكفي لفتح تحقيق. ثانياً، حمل التستر عواقب أشد من التداول نفسه — فقد أصبح التحقيق ذاته مصدر الجريمة. ومصدر المعلومات لا يقل أهمية عن كيفية تصرفك بناءً عليها.
قضية غاليون — وما الذي يُعد تداولاً من الداخل؟
إذا كانت قضية ستيوارت توضح الحدود، فإن قضية راج راجاراتنام توضح الجوهر. فقد أُدين مؤسس مجموعة غاليون (Galleon Group) في عام 2011 بأربع عشرة تهمة تتعلق بالاحتيال في الأوراق المالية والتآمر، بعدما أثبت المدعون — باستخدام التنصت على المكالمات للمرة الأولى بهذا النطاق في قضية تداول من الداخل — أنه كان يتداول بشكل منهجي استناداً إلى معلومات سرية تلقاها من شبكة من المطلعين على الشركات. وحُكم عليه بالسجن لمدة 11 عاماً، وهي من أطول العقوبات التي فُرضت على الإطلاق بسبب هذه الجريمة، وأعادت القضية تعريف مدى صرامة التحقيق في هذه الجريمة.
وتجيب القضيتان معاً عن السؤال الشائع في قسم الأسئلة والأجوبة «ما الذي يُعد تداولاً من الداخل؟» من الناحية العملية: التداول أثناء حيازة معلومات جوهرية غير عامة، أو تقديم معلومات للآخرين الذين يتداولون بناءً عليها، أو التداول استناداً إلى معلومة داخلية كنت تعرف (أو كان ينبغي أن تعرف) أنها جاءت من الداخل. ويمكن أن يكون مصدر المعلومات قاعة مجلس الإدارة، أو وسيطاً، أو نسخة مطبوعة تجريبية، أو صديقاً أثناء العشاء — فالقانون يتبع المعلومات، وليس المسمى الوظيفي.
التداول القانوني من الداخل: كيف يعمل نظام الإفصاح
والآن ننتقل إلى نصف الموضوع الذي لا يتصدر عناوين الأخبار أبداً، لكنه ينتج البيانات التي يستخدمها المتداولون فعلياً. يُسمح للمطلعين على الشركات بتداول أسهم شركاتهم — ضمن قواعد صارمة — ويفرض كلا النظامين التنظيميين الرئيسيين الإفصاح عن هذه المعاملات خلال فترة زمنية قصيرة.
في الولايات المتحدة: النموذج 4 لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC)
في الولايات المتحدة، يُبلغ المطلعون المشمولون بالمادة 16 — وهم عموماً أعضاء مجالس الإدارة، والمسؤولون التنفيذيون، والمالكون المستفيدون لأكثر من 10% من فئة مسجلة من الأسهم — عن معاملاتهم في الأوراق المالية للشركة باستخدام النموذج 4 لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC Form 4)، والذي يتم تقديمه عادةً خلال يومي عمل من تاريخ التداول، مع السماح بالإبلاغ عن بعض المعاملات المعفاة في وقت لاحق باستخدام النموذج 5. ويوضح الإيداع هوية المتداول، ودوره، ونوع المعاملة (شراء في السوق المفتوحة، أو بيع، أو ممارسة خيار، أو هبة)، وعدد الأسهم، والسعر — ويظهر في قاعدة بيانات EDGAR العامة التابعة لهيئة الأوراق المالية والبورصات الأمريكية فور تقديمه.
يومان عمل فترة سريعة. وهذا يعني أن السجل العام لاقتناع المطلع بالسهم — أو خروجه منه — يكاد يكون في الوقت الفعلي، وهو بالضبط سبب وجود فئة كاملة من أدوات الفرز ولوحات المعلومات لتحليل تدفقات النموذج 4. وتكمل الإيداعات ذات الصلة الصورة — إذ يسجل النموذج 3 الحيازات الأولية للمطلع الجديد — لكن النموذج 4 هو المكان الذي توجد فيه الإشارة.
في أوروبا: معاملات أعضاء الإدارة بموجب MAR
المعادل الأوروبي هو نظام معاملات أعضاء الإدارة بموجب المادة 19 من لائحة إساءة استخدام السوق (MAR). ويجب على الأشخاص الذين يتولون مسؤوليات إدارية — أو PDMRs وفقاً للمصطلح المستخدم — والأشخاص المرتبطين بهم بشكل وثيق، عموماً إخطار الجهة المصدرة والسلطة المختصة بالمعاملات التي تشمل أسهم الشركة أو أدوات الدين الخاصة بها خلال ثلاثة أيام عمل؛ وبعد ذلك، يتعين على الجهة المصدرة نشر الإخطار على الفور، وفقاً للجدول الزمني الذي تحدده لائحة MAR.
وتضيف لائحة MAR ميزة لا تتضمنها القواعد الأمريكية: فترة الحظر. وخلال الأيام الثلاثين التقويمية التي تسبق نشر تقرير مالي
شراء المطلعين وبيع المطلعين: قراءة الإشارة
الإفصاح ينشئ البيانات؛ أما التفسير فيخلق ميزة. والنصفان من بيانات معاملات المطلعين — الشراء والبيع — ليسا إشارتين متماثلتين، والتعامل معهما على أنهما متساويان هو الخطأ الأكثر شيوعاً الذي يرتكبه المبتدئون مع مجموعة البيانات هذه.
شراء المطلعين: أقوى إشارة في المجموعة
كما لاحظ بيتر لينش (Peter Lynch) بشكل شهير، قد يبيع المطلعون أسهمهم لعدد لا يحصى من الأسباب، لكنهم يشترون لسبب واحد فقط — لأنهم يعتقدون أن السعر سيرتفع. ويعني الشراء في السوق المفتوحة أن مسؤولاً تنفيذياً نظر في كل ما يعرفه عن الشركة، وقارنه بالسعر المتاح للجمهور، واختار ضخ رأس مال شخصي إضافي بهذا السعر. وتدعم عقود من الدراسات الأكاديمية حول معاملات المطلعين — بدءاً من دراسات H. Nejat Seyhun — هذه الحدس: فقد احتوت بعض أشكال مشتريات المطلعين على معلومات حول العوائد اللاحقة، مع كون التأثير أقوى في الشركات الأصغر والأقل تغطية. وتنطبق هنا أيضاً الملاحظة المهمة التي يضيفها الباحثون: تختلف قوة التأثير باختلاف السوق، وحجم الشركة، ونوع المعاملة، والفترة الزمنية — وبحلول الوقت الذي يصبح فيه الإفصاح عاماً، قد يكون جزء من الحركة قد انعكس بالفعل في السعر، ولذلك فإن الإشارة ليست نظام تداول خالياً من التكاليف.
ومع ذلك، ليست كل عمليات الشراء متساوية. وتزداد قوة الإشارة مع عمليات الشراء الجماعية (شراء عدة مطلعين خلال الفترة الزمنية نفسها)، ومع حجم الشراء مقارنة براتب المشتري وحصته الحالية، ومع المشتريات في السوق المفتوحة بدلاً من ممارسة الخيارات أو عمليات الشراء المجدولة ضمن الخطط، ومع السياق — فعملية شراء جماعية بعد انخفاض حاد تقول أكثر من عملية شراء أثناء قوة السهم. فالرئيس التنفيذي الذي يضيف كمية رمزية لتحسين الصورة، والمدير المالي الذي يضخ راتب عام كامل بعد موجة بيع، هما حدثان مختلفان رغم ظهورهما في الإيداع نفسه.
«شراء مطلع واحد هو نقطة بيانات. ثلاثة مطلعين يشترون في الأسبوع نفسه، بأموالهم الخاصة، في السوق المفتوحة — تلك جملة. إنهم يخبرونك بما يعتقدون أن قيمة الشركة تساويه مقارنة بالسعر، وعلى عكس المحللين، فإنهم يقولون ذلك بصافي ثروتهم. والنمط الذي أعطيه أكبر وزن هو الشراء الجماعي بعد انخفاض: لا أحد ينفق راتبه الخاص على سهم يتوقع أن يستمر في الانخفاض.»
— فرانك والباوم (Frank Walbaum)، محلل أسواق
ويجب وضع الموازنة الواقعية بجانب هذا الحماس: المطلعون يتحركون مبكراً، وغالباً بفارق أرباع سنوية وليس أسابيع، وهم ليسوا معصومين من الخطأ — فقد اشترى التنفيذيون، بشكل شهير، أسهم البنوك التي كانت تنهار طوال طريق هبوطها في عام 2008. الإشارة حقيقية؛ لكنها ليست أداة لتحديد التوقيت.
بيع المطلعين: الإشارة المليئة بالضوضاء
هنا يظهر عدم التماثل الذي أشار إليه لينش. يبيع المطلعون لتنويع الثروة المركزة، ولدفع الضرائب الناتجة عن استحقاق الأسهم، وشراء المنازل، وتمويل حالات الطلاق — وفي الولايات المتحدة، يتم تنفيذ نسبة كبيرة من عمليات البيع تلقائياً بموجب خطط 10b5-1 مُعدة مسبقاً، تم وضعها قبل أشهر تحديداً حتى لا يكون المطلع هو من يختار توقيت البيع. والبيع الروتيني، بمفرده، لا يخبرك إلا بالقليل جداً.
يبدأ البيع في اكتساب أهمية عند الحالات القصوى: قيام عدة مطلعين كبار ببيع حصص كبيرة بشكل غير معتاد خلال فترة زمنية ضيقة، أو أول عمليات بيع على الإطلاق من جانب ملاك احتفظوا بأسهمهم لفترة طويلة، أو عمليات تصفية تفوق بكثير النمط المعتاد للبائع، أو عمليات بيع كثيفة أثناء ارتفاع السعر الذي تعمل اتصالات الشركة نفسها على دعمه. وحتى حينها، تعامل معه كسؤال يستحق التحقيق — تحقق من نوع الإيداع، وتحقق من وجود خطة تداول، وتحقق من التقويم الاقتصادي — وليس كحكم نهائي. عدم التماثل هو القاعدة المنهجية: الشراء تصريح، والبيع ربما.
كيفية تتبع التداول من الداخل
كل ما سبق متاح للعامة — والسؤال العملي هو أين يمكنك قراءته، ومقدار الجهد الذي تريد أن تتطلبه عملية القراءة. هناك مساران: المصادر التنظيمية الأصلية، ومنصات تداول الأسهم التي تجمعها في صورة يمكن استخدامها بسهولة من النظرة الأولى.
المصادر العامة
في الولايات المتحدة، يتوفر كل نموذج 4 مجاناً على البحث في EDGAR بالنص الكامل لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC) في اليوم الذي يتم فيه تقديمه — ويمكن البحث فيه حسب الشركة أو المطلع، مع تفاصيل المعاملة الكاملة. وفي الاتحاد الأوروبي، تنشر الجهة المصدرة إخطارات معاملات أعضاء الإدارة، وتجمعها الجهات التنظيمية الوطنية؛ وبالنسبة للشركات المدرجة في ألمانيا، تصل هذه الإخطارات عبر قنوات الأخبار المنظمة إلى جانب الإعلانات الفورية، كما تعيد معظم الجهات المصدرة نشرها في قسم علاقات المستثمرين على مواقعها الخاصة.
المصادر الأصلية موثوقة ومجانية، ويجب على كل مستخدم جاد لبيانات المطلعين أن يعرف كيفية قراءة إيداع فعلي. لكن نقطة ضعفها هي سير العمل: تصل الإيداعات شركة تلو الأخرى، وبصيغة تنظيمية، ومن دون سياق — فلا يوجد سجل لتداولات المطلع السابقة، ولا مقارنة بين الشركات، ولا طريقة لمعرفة ما إذا كانت عملية الشراء هذا الأسبوع جزءاً من عمليات شراء جماعية أم مجرد عملية منفردة. تجيب البيانات الخام عن سؤال «ماذا حدث؟»؛ لكن الإجابة عن سؤال «هل هذا مهم؟» تتطلب تجميع البيانات.
نشاط المطلعين في NAGA Insights
تم دمج طبقة التجميع هذه في المنصة. وتجمع NAGA Insights معاملات المطلعين في العرض نفسه مع بقية صورة البحث الخاصة بالسهم: افتح علامة تبويب Insights على أي سهم مشمول — قسم Trade، ثم اختر السهم، ثم Insights — وستظهر أنشطة المطلعين على الشركة إلى جانب إجماع المحللين، ومراكز صناديق التحوط، والأخبار ومعنويات المستثمرين، بدلاً من وجودها في قاعدة بيانات تنظيمية منفصلة.
كما تُعد معاملات المطلعين واحدة من ثمانية عوامل في تقييم الأسهم ضمن Insights، وهو تقييم من 1 إلى 10 لإمكانات السهم، يوازن نشاط المطلعين إلى جانب تقييمات المحللين، والأساسيات، والتحليل الفني، وتحركات صناديق التحوط، ومعنويات السوق — وهو ما يطبق عملياً المنهج الذي يعلّمه هذا الدرس بالضبط: بيانات المطلعين كأحد المدخلات من بين عدة مدخلات، وليست حكماً نهائياً بمفردها.
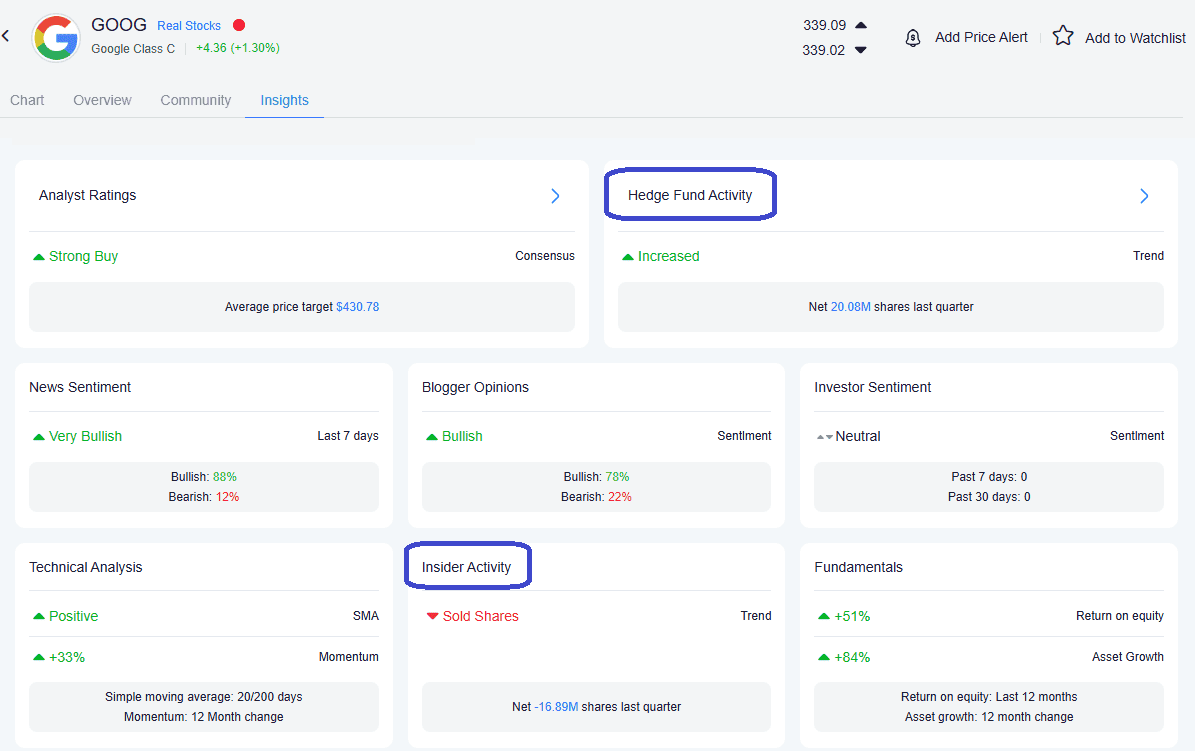
تتضمن Insights جميع مستخدمي NAGA دون تكلفة إضافية. ولرؤية ذلك عملياً، افتح علامة تبويب Insights على أي سهم مشمول، وقارن نشاط المطلعين هذا الأسبوع بقراءات المحللين ومعنويات السوق.
داخل شركة مدرجة: كيف تتعامل NAGA مع قواعد التداول من الداخل
تُكتب معظم المقالات حول التداول من الداخل من منظور خارجي ينظر إلى الداخل. ويمكن لـNAGA أن تقدم المنظور المعاكس: فمجموعة ناغا (NAGA Group AG) نفسها مدرجة في بورصة فرانكفورت (ISIN: DE000A41YCM0)، ما يعني أن كل قاعدة موصوفة في هذا الدرس — لائحة إساءة استخدام السوق (MAR)، وقوائم المطلعين، وفترات الحظر، ومعاملات أعضاء الإدارة — ليست نظرية هنا، بل إجراءً عملياً معمولاً به.
فترات الحظر والإجراءات المنضبطة
بصفتها جهة مُصدرة مدرجة في الاتحاد الأوروبي، تحتفظ NAGA بقوائم للمطلعين تشمل كل من لديه إمكانية الوصول إلى المعلومات الداخلية، وتفرض فترات الحظر البالغة 30 يوماً قبل التقارير المالية، والتي لا يُسمح خلالها للمديرين بتداول السهم على الإطلاق، كما تعالج إخطارات الأشخاص الذين يتولون مسؤوليات إدارية (PDMRs) وفقاً للجدول الزمني المحدد في لائحة MAR. وبالنسبة لموظفي شركة تكنولوجيا مالية مدرجة، فإن «التداول من الداخل» ليس وحدة امتثال نظرية — بل هو تقويم، ومجموعة من الحواجز بين الفرق، وانضباط يتعلق بما يُقال قبل نشره.
«بصفتنا شركة مدرجة، نعيش على جانبي هذا الموضوع. يخضع مديرونا لفترات الحظر وواجبات الإخطار بموجب لائحة إساءة استخدام السوق، ويصبح كل إخطار معلومات عامة بمجرد تقديمه. وهذه هي نقطة النظام: فالقواعد نفسها التي تفرض قيوداً على المطلعين هي التي تحول معاملات التداول المفصح عنها إلى بيانات يمكن للسوق الوثوق بها.»
— قسم الامتثال، NAGA
ويستحق هذا المنظور المزدوج التوقف عنده: فالمنصة التي تعرض لك بيانات المطلعين تخضع للنظام نفسه الذي ينتج هذه البيانات — وهي زاوية نظر لا يستطيع مجمع بيانات مستقل تقديمها.
ما يمكن للمستثمرين رؤيته
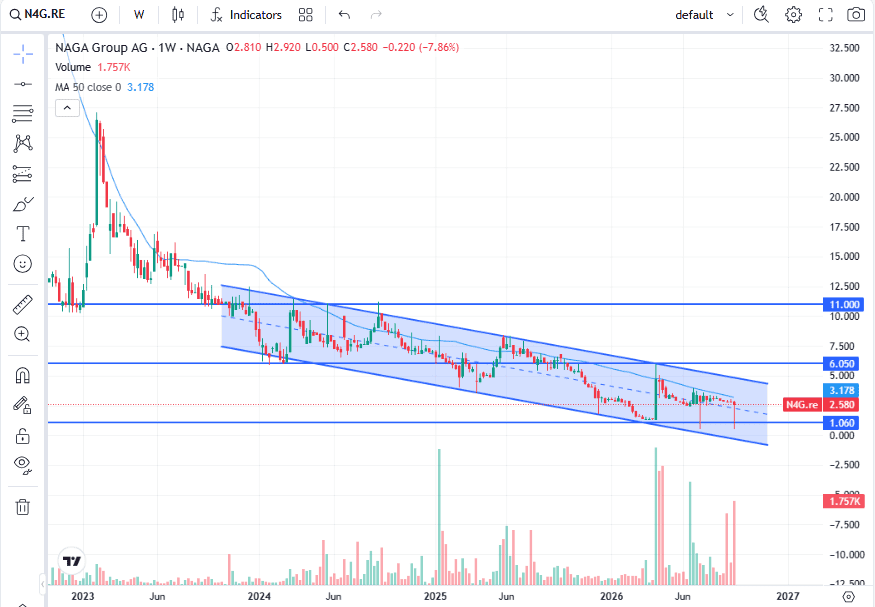
بالنسبة إلى سهم مجموعة ناغا نفسه (XETRA: N4G0)، فإن سجل الإفصاحات يتبع النظام الألماني المعتاد: إخطارات معاملات أعضاء الإدارة المنشورة عبر قنوات الأخبار المنظمة وغرفة أخبار علاقات المستثمرين التابعة للشركة، ويتضمن كل إخطار هوية المتداول، وصفته، والأداة المالية، وحجم المعاملة، والسعر، والتاريخ. ويقرأ المستثمرون الذين يبحثون في N4G0 هذه الإخطارات بالطريقة نفسها تماماً التي يصفها هذا الدرس عند قراءة أي بيانات للمطلعين — الصفة، واتجاه المعاملة، وحجمها، وتوقيتها مقارنة بفترات التداول المفتوحة.
ويقع هذا السجل إلى جانب بقية المعلومات العامة — النتائج، والتوجيهات المستقبلية، والتغطية البحثية — والتي يتم تناولها بالتفصيل في توقعات سهم مجموعة ناغا وتحليل الأسهم الأوروبية منخفضة القيمة حيث يظهر سهم N4G. والشفافية هنا ليست عبارة تسويقية؛ بل هي التزام بالإفصاح.
استخدام بيانات المطلعين في استراتيجية التداول
لا تصبح البيانات استراتيجية إلا عند ربطها بقواعد. يوضح هذا القسم إشارات المطلعين التي تستحق الاهتمام، وكيف تتكامل مع أطر التحليل، والأخطاء التي تحول مجموعة بيانات مفيدة إلى مجموعة بيانات مكلفة.
إشارات تستحق اتخاذ إجراء بناءً عليها
تحمل أربعة أنماط معظم القيمة الموثقة:
- الشراء الجماعي — قيام عدة مطلعين بالشراء خلال الفترة الزمنية نفسها — يأتي في مقدمة القائمة.
- حجم الشراء الذي يعكس مستوى القناعة يأتي بعد ذلك: المشتريات الكبيرة مقارنة براتب المطلع وحيازاته الحالية.
- الشراء أثناء الضعف — دخول المطلعين للشراء بعد انخفاض كبير — يميل إلى تقديم معلومات أكثر في الأبحاث المنشورة مقارنة بالشراء أثناء قوة السهم.
- المشتريات الأولى من جانب المطلعين الذين نادراً ما يتداولون تقول أكثر من الإضافات الروتينية من جانب المشترين المعتادين.
كل واحدة من هذه الإشارات ظاهرة في سجل الإفصاحات؛ ولا تتطلب أي تخمين.
وتتمثل القوة الإضافية في توافقها مع تحليلك الخاص. فشراء المطلعين الذي يظهر بينما يبني الرسم البياني قاعدة — وهي مرحلة التراكم الموضحة في درس انعكاس الاتجاه — يعني توافق نوعين مستقلين من الأدلة: الأشخاص الذين يمتلكون أفضل المعلومات، وهيكل السعر، يشيران في الاتجاه نفسه. ويمكن لبيانات المطلعين أن تتكامل بالطريقة نفسها مع أعمال التقييم من النوع الوارد في دليل التداول مع الاتجاه ومع عمليات الفرز القائمة على الأساسيات.
«بيانات المطلعين هي طبقة تأكيد، وليست تذكرة تداول. عندما يظهر شراء جماعي على رسم بياني يبني بالفعل قاعدة، فإنني أنتبه — فالتوافق بين الأموال التي تمتلك أفضل المعلومات وهيكل السعر هو تقريباً أفضل ما يمكن أن تقدمه الإشارات العامة. لكنني لم أتخذ يوماً مركزاً استناداً إلى نشاط المطلعين وحده، وأنصح الطلاب بالشيء نفسه: فهو يخبرك أين تنظر، بينما يخبرك تحليلك الخاص ما إذا كان عليك اتخاذ إجراء.»
— فرانك والباوم (Frank Walbaum)، محلل أسواق
لاحظ ما تشترك فيه آراء الخبيرين في هذا الدرس: بيانات المطلعين تضيق قائمة المراقبة وتعزز القناعة — لكنها لا تحل محل نقاط الدخول، أو مستويات إبطال الفرضية، أو تحديد حجم المركز. وتظل آليات التداول من مسؤوليتك.
أخطاء يجب تجنبها
أنماط الفشل متسقة:
- النسخ بشكل أعمى — شراء أي سهم اشتراه أي مطلع، من دون سياق حول حجم المعاملة أو الصفة أو السجل — يعني تبني جدوله الزمني وقدرته على تحمل المخاطر، وليس معلوماته.
- المبالغة في تفسير عمليات البيع، وخصوصاً عمليات البيع المجدولة ضمن الخطط، تولد إنذارات كاذبة بالعشرات.
- التداول بناءً على بيانات قديمة مهم أيضاً: لوحة معلومات مجمعة تعرض عملية شراء تمت قبل ستة أسابيع هي تاريخ، وليست إشارة — تحقق من تاريخ الإيداع، وليس من العنوان الرئيسي فقط.
وفي الأسهم الصغيرة، تذكر أن السعر الذي يحصل عليه المطلعون ليس سعرك أنت: فضعف السيولة يعني أن السوق قد يكون تحرك بالفعل استجابةً للإفصاح نفسه.
الخط الذي لا تتجاوزه أبداً: كل ما يرد في هذا الدرس يتعلق بالمعلومات العامة والمفصح عنها. إذا حصلت على معلومات جوهرية غير عامة — من خلال العمل، أو صديق، أو مكالمة سمعتها بالصدفة — فإن التداول بناءً عليها، أو نقلها إلى الآخرين، يُعد جريمة في كل ولاية قضائية رئيسية، بغض النظر عن كيفية حصولك عليها. لا توجد إشارة تستحق قضية احتيال في الأوراق المالية. وعند الشك، لا تتداول، واطلب المشورة القانونية.
وعند التعامل معها وفقاً لهذه القواعد، تحتل بيانات المطلعين مكاناً دائماً في روتين البحث — صوتاً واحداً في لجنة، وليس رئيس اللجنة.
أبرز النقاط: تحويل بيانات المطلعين إلى أدوات عملية
يمكن اختصار الدرس بأكمله في منهج قصير: اعرف الخط الفاصل قانونياً، واقرأ الإفصاحات بشكل صحيح، وأعطِ وزناً أكبر للمشتريات مقارنة بالمبيعات، واطلب وجود عمليات شراء جماعية وقناعة واضحة، ودع تحليلك الخاص يتخذ القرار النهائي.
قائمة التحقق من بيانات المطلعين
قبل اتخاذ أي إجراء بناءً على أي إشارة من المطلعين، تأكد من أن المعاملة هي شراء في السوق المفتوحة (وليست ممارسة خيار أو معاملة ضمن خطة)؛ وأن صفة المشتري وحجم المعاملة يجعلانها ذات أهمية؛ وأن هناك أكثر من مشترٍ واحد أو حالة واضحة لمطلع يتمتع بدرجة استثنائية من القناعة؛ وأن التوقيت يقع ضمن فترة مفتوحة ويأتي بعد آخر نتائج مالية؛ وأن فرضيتك الخاصة — الفنية أو الأساسية — تدعم التداول بشكل مستقل، مع تحديد نقطة دخول، ومستوى إبطال الفرضية، وحجم المركز قبل تنفيذ الصفقة.
خمسة فحوصات، ويمكن الإجابة عن كل منها من الإفصاحات العامة إلى جانب الرسم البياني الخاص بك. وإذا فشل أي منها، يوضع السهم على قائمة المراقبة، وليس في المحفظة.
تابع الأموال الذكية على NAGA
كل مدخل يستخدمه هذا الدرس متاح في مكان واحد. تضع NAGA Insights معاملات المطلعين، وإجماع المحللين، ونشاط صناديق التحوط، ومعنويات السوق على شاشة واحدة لكل سهم مشمول — مع دمج نشاط المطلعين ضمن تقييم الأسهم المكوّن من ثمانية عوامل بدرجة من 1 إلى 10 — دون تكلفة إضافية لمستخدمي NAGA، إلى جانب أكثر من 3,000 سهم وصندوق استثمار متداول حقيقي وأكثر من 1,000 أداة من عقود الفروقات لتنفيذ ما ينتهي إليه تحليلك.
ابحث مثل المطلع — بشكل قانوني
- نشاط المطلعين في علامة تبويب Insights لكل سهم مشمول — اكتشف عمليات الشراء الجماعية خلال ثوانٍ
- تقييم للأسهم مكوّن من ثمانية عوامل (1–10) يوازن نشاط المطلعين إلى جانب المحللين والأساسيات ومعنويات السوق
- إجماع المحللين ومراكز صناديق التحوط في العرض نفسه — فحص التوافق، مدمج في المنصة
- تصرف بناءً على تحليلك: أكثر من 3,000 سهم وصندوق استثمار متداول حقيقي، وأكثر من 1,000 عقد فروقات، ووقف الخسارة وجني الأرباح على كل صفقة
استكشف NAGA Insights جرّب الحساب التجريبي المجاني
ينطوي تداول المنتجات ذات الرافعة المالية على مخاطر كبيرة لخسارة الأموال. جميع الاستثمارات تنطوي على مخاطر.